


Europäische Haushalte sitzen offiziell auf einem erschreckenden Stapel aus 10 Billionen Euro (11,5 Billionen US-Dollar) an ungenutztem Bargeld.
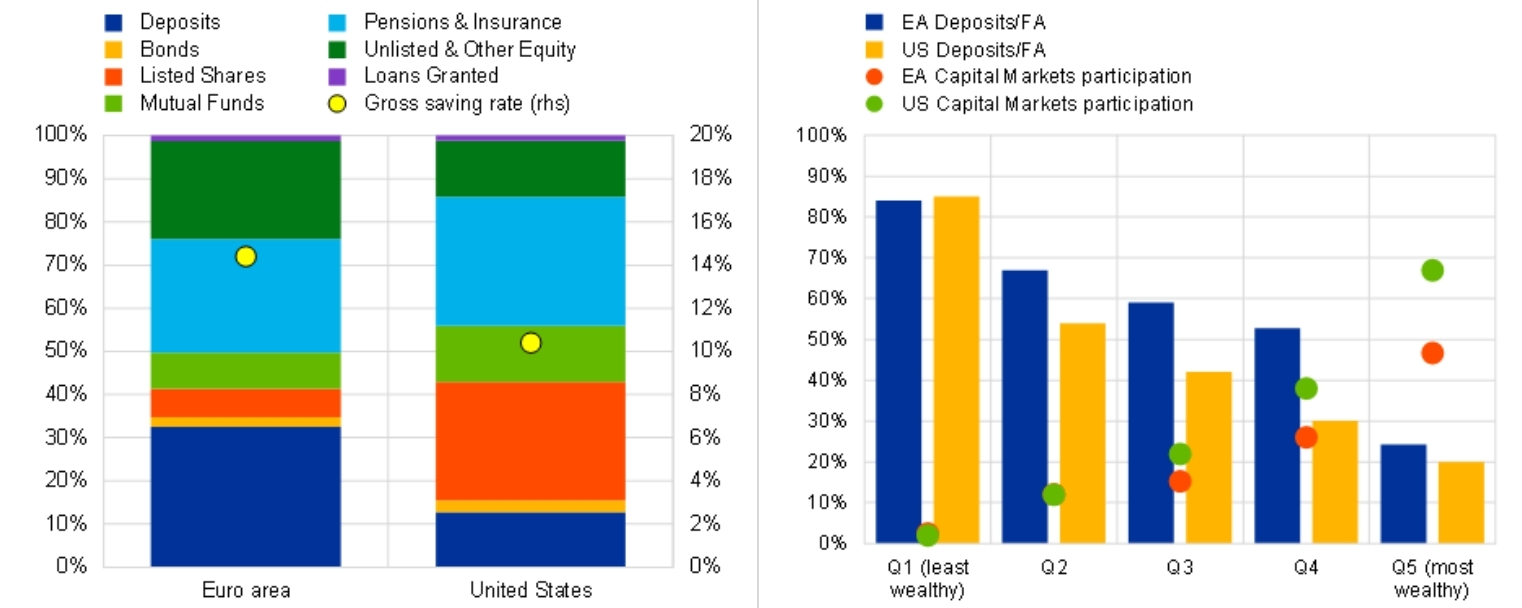
Ein bahnbrechender Bericht, den die Europäische Zentralbank (EZB) am Dienstag veröffentlicht hat, deckt eine massive Lücke bei der Vermögensbildung auf: Fast 80% der Haushalte im Euroraum besitzen überhaupt keine Aktien oder marktbasierten Finanzanlagen.
Anstatt zuzulassen, dass ihr Vermögen wächst, hält die große Mehrheit der Bürger ihr Geld in traditionellen, niedrig rentierenden Bankeinlagen gebunden.
📊 Aufschlüsselung des Hortes von 10 Billionen Euro
Die in der neuesten ECB Working Paper veröffentlichten Daten zeigen eine starre, jahrzehntelange Neigung zu überaus konservierten Spargewohnheiten im gesamten Block:
Die Bargeld-Konzentrierung: Dieser immense liquide Hort macht ungefähr ein Drittel aller Haushaltsfinanzvermögen in der Eurozone aus.
Immobilien-Überladung: Mehr als 60% des gesamten Haushaltsvermögens sind ausschließlich in Immobilien und Grundstücken gebunden.
Direkte Marktvermeidung: Nur ein unbedeutender Anteil von 4% der europäischen Bürger hält einen nennenswerten Teil ihres Vermögens direkt in Unternehmensaktien, öffentlichen Anleihen oder Investmentfonds.
Laut der Consumer Expectations Survey (CES) der EZB beruht die strukturelle Weigerung, Kapital in produktive Märkte zu verlagern, auf drei großen Problempunkten: ein als hoch wahrgenommenes finanzielles Risiko, ein geringes systemisches Vertrauen in die Kapitalmärkte und eine weit verbreitete Lücke bei grundlegender Finanzbildung.
🏦 Der politische Impuls: Die Spar- und Investitionsunion
Diese massive Kapitalstagnation hat eine weitreichende legislative Reaktion innerhalb der Europäischen Union ausgelöst. Während Europa mit einer Verlangsamung der wirtschaftlichen Produktivität kämpft, versuchen Politiker verzweifelt, eine offizielle Spar- und Investitionsunion (SIU) aufzubauen.
Das wichtigste Ziel besteht darin, schlanke, einheitliche Spar- und Anlagekonten (SIAs) einzuführen, um dieses ungenutzte Bargeld rechtlich direkt in produktive Unternehmensinnovationen und langfristiges inländisches Wachstum zu lenken.
Allerdings konzentriert sich der derzeitige Politikrahmen ausschließlich auf traditionelle Finanzinfrastruktur und lässt disruptive Alternativen bei digitalen Assets völlig außer Acht.
Die Krypto-Perspektive & Fazit
Für die globalen Märkte für Krypto und digitale Assets stellt Europas Hort von 10 Billionen Euro einen astronomischen Pool an ungenutzter Liquidität dar.
Während traditionelle europäische Aufsichtsbehörden Schwierigkeiten haben, Vertrauen der Verbraucher in fragmentierten lokalen Aktienmärkten aufzubauen, bieten dezentrale Finanzplattformen (DeFi) und transparente öffentliche Blockchains wie Bitcoin sofort nutzbare, programmatische Alternativen zu inflationsgeschädigten Bankkonten.
Während die Inflation diese massiven Bargeldreserven nach und nach auffrisst, würde bereits eine winzige 1%ige strukturelle Verschiebung dieses europäischen Kapitalstocks in digitale Assets über 115 Milliarden US-Dollar an frischem, programmatischem Kaufdruck in die globale Krypto-Marktkapitalisierung einspeisen.
#Europe #ECB #FinanceNews #MacroEconomics #Savings