

#macroeconomics
macroeconomics
834,140 Aufrufe
3,881 Kommentare
Hot
Zuletzt

Übersetzung ansehen
在今日的全球大宗商品与债券市场交易中,国际原油价格出现显著下挫,美原油WTI日内跌幅达到2.00%,报91.94美元/桶;布伦特原油同步下跌约1.8%,回落至98.90美元/桶。与此同时,亚太债市出现异动,日本30年期国债收益率上涨5个基点,攀升至4.210%水平。
从技术面与宏观链条来看,原油价格的大幅回踩不仅有效缓解了短期供给端的炒作溢价,更在很大程度上减轻了全球二次通胀的抬升预期。能源端价格的快速降温,直接削弱了海外主流央行维持超预期紧缩周期的核心驱动力,为整体风险资产的估值修复打开了关键窗口。
随着大宗商品价格承压回落,全球通胀交易降温,跨资产流动性压力开始明显舒缓。美元指数与全球长期实际利率的上行压制出现边际减弱迹象,传统金融市场的避险情绪逐步转为对流动性宽松周期的积极定价,大类资产正在迎来结构性的风险偏好回暖。
对于加密市场而言,能源通胀压力的大幅减轻是极为积极的技术面利好信号。宏观流动性环境的改善将直接提升链上资金的风险偏好,为 $BTC 巩固底部支撑并向上突破关键阻力位提供强劲的宏观动能,整体多头结构有望进一步打开反弹空间。 📈
#CrudeOil #MacroEconomics #CryptoMarket
266

·
--
Bullisch
Übersetzung ansehen
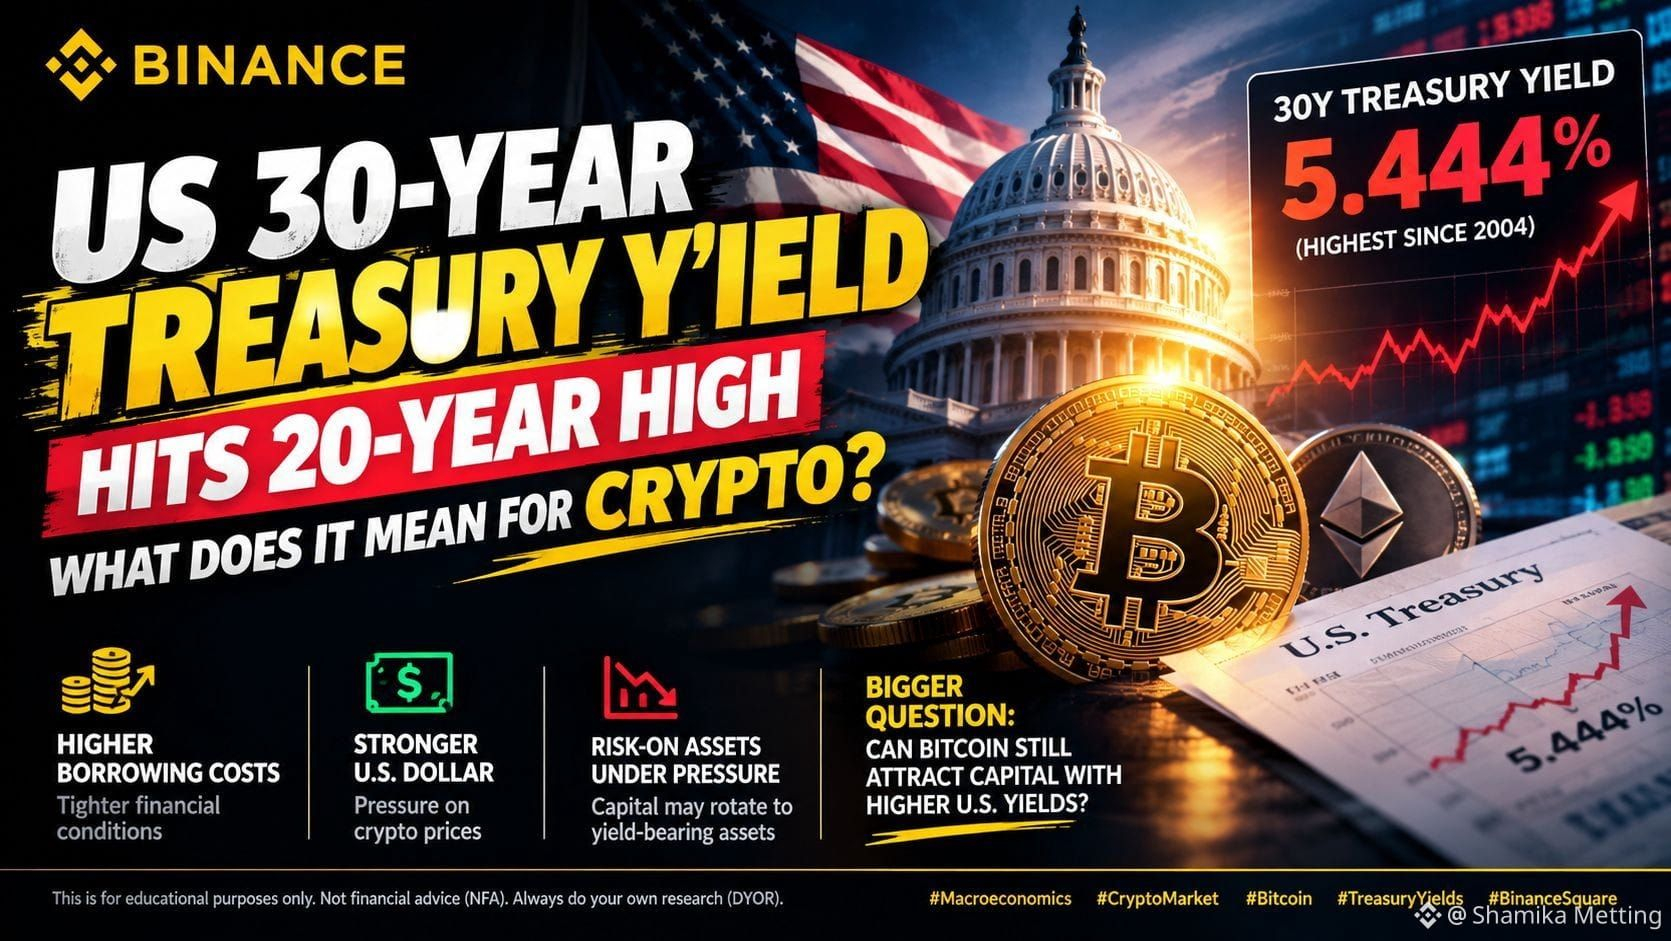
#us30yearyieldhighestsince2004 US El rendimiento de los bonos del Tesoro a 30 años está en su nivel más alto en 20 años — ¿qué significa eso para las criptomonedas?
El mercado de bonos de Estados Unidos envía una señal macro clave.
📊 ¿Por qué suben los rendimientos de los bonos del Tesoro?
La presión reciente del mercado se relaciona con varios factores, entre ellos:
🔹 Crecimiento económico sólido en Estados Unidos
Los datos económicos convincentes han reducido las expectativas de una caída rápida en los costos de endeudamiento.
🔹 Presiones inflacionarias
🔹 Deuda del gobierno y necesidades de financiamiento
Los inversores exigen una mayor compensación por mantener deuda estadounidense a más largo plazo, lo que aumenta la presión sobre los rendimientos a largo plazo.
₿ ¿Qué podría significar eso para Bitcoin y las criptomonedas?
1️⃣ Mayor costo de oportunidad
Cuando suben los rendimientos de los bonos del Tesoro, los inversores pueden obtener rendimientos más altos de los activos tradicionales denominados en dólares. Esto podría hacer que los activos especulativos como las criptomonedas sean menos atractivos para algunos inversores institucionales.
2️⃣ Condiciones financieras más estrictas
Los rendimientos largos elevan los costos de endeudamiento en toda la economía. Reuters señala que el aumento de los rendimientos de los bonos del Tesoro puede endurecer las condiciones financieras a nivel global.
Por favor, síganme
#bitcoin #BTC #crypto #MacroEconomics #TreasuryYields #US30YearYield #CryptoMarket #FederalReserve #BinanceSquare
$METAB $EPIC $RONIN
32
Der US-Staatsanleihemarkt zeigte in der heutigen Handelsphase eine deutliche Volatilität: Die Rendite von US-Treasuries mit einer Laufzeit von 30 Jahren stieg stark an und erreichte mit 5,4583 % einen Höchststand seit 22 Jahren; gleichzeitig kletterte die Rendite von zweijährigen US-Treasuries, die empfindlicher auf die Geldpolitik reagiert, um 0,85 Basispunkte auf 4,904 %. Der beschleunigte Anstieg der Renditen im längeren Laufzeitbereich spiegelt direkt eine tiefere Neubewertung des festverzinslichen Marktes hinsichtlich des makroökonomischen Wachstums über längere Horizonte sowie der fiskalischen Risiko-/Renditeprämie wider.
Aus makroökonomischer Logik heraus zeigt sich, dass die Veränderung der Renditedifferenz zwischen kurz- und langlaufenden Laufzeiten nicht nur zentrale technische Widerstandsmarken durchbrochen hat, sondern auch darauf hinweist, dass der Markt zunehmend die anhaltende Hartnäckigkeit der Langzeit-Inflation sowie den hohen Angebotsdruck einpreist. Besonders zu beachten ist, dass ein Vorstoß der Langrenditen nach oben häufig mit der Freisetzung der Laufzeitprämie einhergeht. Technisch entspricht dies einer typischen „Bad News sind nun raus“-Bewegung, was bedeutet, dass die Signale für einen (phasenweisen) Zinsgipfel im Markt immer klarer werden und die Dynamik für ein weiteres starkes Hoch an der Grenze der Erschöpfung steht.
In traditionellen Finanzmärkten führen extreme Notierungen der Staatsanleiherenditen zwar kurzfristig dazu, die Kosten für USD-Liquidität nach oben zu treiben und eine technische Gegenbremse für den S&P 500 zu setzen, doch aus Sicht der Cross-Asset-Allokation gilt: Wenn die Renditen im Langbereich einen mehrjährigen, teilweise jahrzehntelangen Höchststand erreichen, deutet dies oft darauf hin, dass der Abgabedruck bei Anleihen in Kürze an ein Erschöpfungsniveau gelangt. Der damit einhergehende Druck auf die Diskontierungszinssätze bei Risikoassets dürfte anschließend in ein Verbesserungsfenster am Rand übergehen.
Für Kryptoassets, insbesondere für $BTC , hat dieser extreme Impuls auf technischer Ebene jedoch keine Liquiditätsangst ausgelöst. Stattdessen zeigt sich eine sehr robuste „Buy-the-dip“-Verfassung am Boden. Sobald sich die Langzinsen schrittweise zu einem technischen Top-Muster formen, werden verbesserte Erwartungen an die Marginal-Liquidität zum zentralen Katalysator für den nächsten Rebound bei Risikoassets. Der Krypto-Markt dürfte nach dem Stabilisieren an den wichtigen Unterstützungszonen zu einem stärkeren Rückfluss der Kauforders fähig sein.📈
#BondYields #Fed #MacroEconomics
2

Der Vorsitzende der Federal Reserve, Jerome Powell, signalisierte in seiner jüngsten Rede, dass die Zentralbank möglicherweise noch eine weitere Zinserhöhung vornehmen müsse, um anhaltende inflationäre Belastungen vollständig einzudämmen. Diese klare Position bekräftigt die Entschlossenheit der Fed, die Inflation auf ihr Zielniveau zurückzuführen, und stellt sich damit gegen Erwartungen eines unmittelbaren Politikwechsels.
Diese Aussage ist entscheidend, da sie den breiteren Marktkonsens infrage stellt, wonach der Zinserhöhungszyklus bereits abgeschlossen sei. Anleger hatten Zinssenkungen oder eine längere Pause eingepreist, doch Powells Offenheit für weiteres Straffen zeigt, dass die politischen Entscheidungsträger weiterhin besorgt sind über hartnäckige Kerninflation und eine robuste wirtschaftliche Aktivität.
In allen traditionellen Finanzmärkten dürfte dieser aggressive Ton (hawkish) den Druck auf die Renditen US-amerikanischer Staatsanleihen erhöhen und dem U.S. Dollar Index (DXY) frischen Rückenwind verleihen. Aktien und Edelmetalle könnten kurzfristig Gegenwind spüren, da höhere Kreditkosten die Risikobereitschaft dämpfen und die Abzinsung künftiger Gewinne erhöhen.
Für den Kryptomarkt bedeutet eine straffere Geldpolitik typischerweise eingeschränkte Liquidität und vorsichtiges Risikoverhalten. Zwar hat $BTC in manchen Phasen eine Entkopplungstendenz gezeigt, doch eine weitere Zinserhöhung könnte die Gesamt-Dynamik des Kryptomarkts belasten, da Kapital vorerst in renditebringenden traditionellen Vermögenswerten geparkt bleibt.
#Fed #InterestRates #MacroEconomics
5
·
--
Der Vorsitzende der US-Notenbank Federal Reserve (Fed), Jerome Powell, hat gerade eine bemerkenswerte Botschaft gegeben, indem er einschätzte, dass die Behörde den Leitzins möglicherweise noch ein weiteres Mal erhöhen müsse, um den Inflationsdruck vollständig unter Kontrolle zu bringen. Die direkte Aussage des Chefs der mächtigsten Zentralbank der Welt hat die Hoffnungen eines Teils der Anleger, dass der geldpolitische Straffungszyklus bereits vollständig abgeschlossen sei, unmittelbar zunichtegemacht.
Dieses „hawkische“ Signal zeigt, dass die Fed sich mit dem derzeitigen Abkühlungstempo der Inflation noch nicht wirklich zufrieden gibt – vor allem, wenn die US-Wirtschaft und der Arbeitsmarkt weiterhin eine relativ robuste Widerstandskraft zeigen. Im Vergleich zu den vorherigen Markterwartungen, wonach eine frühere Lockerung der Geldpolitik bevorstehe, zwingt die neueste Botschaft die Finanzwelt dazu, die Zinsrisiken neu zu bewerten: dass Zinsen auf einem hohen Niveau länger als erwartet aufrechterhalten werden.
Auf den traditionellen Finanzmärkten dürfte diese unbeugsame Haltung mit hoher Wahrscheinlichkeit weiterhin die Stärke des US-Dollar stützen und die Renditen von US-Treasury-Anleihen nach oben treiben. Dadurch entsteht kurzfristiger Anpassungsdruck sowohl auf den Aktienmarkt als auch auf zinsunempfindliche Vermögenswerte wie Gold.
Für den Kryptomarkt – insbesondere für $BTC – würde eine straffere globale Liquidität spekulatives Kapital deutlich vorsichtiger werden lassen. In der kurzen Frist könnte eine defensive Stimmung die Oberhand gewinnen, was von Händlern erfordert, das Risiko vor den nächsten makroökonomischen Schwankungen sehr strikt zu steuern.
#Fed #InterestRates #MacroEconomics
1
·
--
Übersetzung ansehen
Le rendement des Treasuries a 30 ans vient de toucher 5.44%, un niveau jamais vu depuis 2004. La hausse du petrole et les craintes d'inflation font grimper les taux longs, et ce n'est clairement pas un bon signal pour les liquidites. Resultat : le BTC recule de 1.9% autour de 84 200$ et l'ETH cede 1.8% vers 2 670$. Tant que la pression sur les taux persiste, chaque rallye risque de rester fragile. Vous surponderiez le cash ou l'ETH ici ? #MacroEconomics #Bitcoin
Le rendement des Treasuries a 30 ans vient de toucher 5.44%, un niveau jamais vu depuis 2004. La hausse du petrole et les craintes d'inflation font grimper les taux longs, et ce n'est clairement pas un bon signal pour les liquidites. Resultat : le BTC recule de 1.9% autour de 84 200$ et l'ETH cede 1.8% vers 2 670$. Tant que la pression sur les taux persiste, chaque rallye risque de rester fragile. Vous surponderiez le cash ou l'ETH ici ? #MacroEconomics #Bitcoin
19
🚨 DER GIPFEL MIT DEN HÖCHSTEN EINSÄTZEN: Eine neue Ära für globale Liquidität oder eine Leverage-Falle? 🚨
Während die chinesische Führung heute mit Präsident Donald Trump in riskanten bilateralen Treffen im Weißen Haus zusammenkommt, bereitet sich der Markt für digitale Vermögenswerte auf massive makroökonomische Volatilität vor. Bitcoin hält eine entscheidende Unterstützung nahe der $83,8K–$84,5K-Spanne, schüttelt schwache Hände ab und konsolidiert sich nach seinem explosiven 8‑Monats‑Preispeak.
Unter der Oberfläche dieser lokalen Marktstruktur entwickeln sich zwei wichtige makroökonomische Katalysatoren:
1️⃣ Der „Strategische Digital-Dollar“-Plan: Im Fokus steht die Umsetzung des Auftrags der Administration, die Staatsverschuldung zu bekämpfen. US‑Offizielle prüfen aktiv öffentlich-private Partnerschaften, um dollarbasierte Stablecoins global aggressiv zu skalieren. Jeder gemintete Dollar in $USDC oder $USDT wird für US‑Staatsanleihen ausgegeben – und macht Krypto zu einem zentralen Werkzeug für die amerikanische finanzielle Hegemonie.
2️⃣ Die geopolitische Volatilitäts-Matrix: Die bilateralen Gespräche umfassen KI‑Sicherheitsfragen, die Verlängerung globaler Handelszölle und Technologielieferketten. Historisch betrachtet lösen solche bedeutenden Staatsbesuche intensive Liquiditätsschübe auf kurze Sicht aus.
💼 Institutionelle Unterstützung bleibt die Basis: Spot‑Bitcoin‑ETFs haben diesen Monat massiven Rückenwind. Wall Street taucht nicht nur mit den Zehenspitzen ins Wasser; sie steht aktiv hinter dem US‑Vorstoß, absolute globale Kapitalmacht bei digitalen Assets zu bleiben.
⚠️ Die taktische Erkenntnis: Wenn du heute mit hoher Hebelwirkung agierst, behalte deine Liquidationsniveaus genau im Blick. Wenn du Spot hältst, bleibt die makroökonomische These ungeschlagen. Der vorübergehende Rücksetzer ist eine gesunde Marktphase, bevor die nächste große makroökonomische Ausweitung kommt.
Was ist dein Plan angesichts der heutigen Updates aus dem Weißen Haus? Spot‑Akkumulation oder Hedging? Lass uns unten darüber sprechen.👇
#bitcoin #CryptoMarket #MarketAnalysis #GlobalTradeSummit #MacroEconomics
{spot}(BTCUSDT)
🚨 DER GIPFEL MIT DEN HÖCHSTEN EINSÄTZEN: Eine neue Ära für globale Liquidität oder eine Leverage-Falle? 🚨
Während die chinesische Führung heute mit Präsident Donald Trump in riskanten bilateralen Treffen im Weißen Haus zusammenkommt, bereitet sich der Markt für digitale Vermögenswerte auf massive makroökonomische Volatilität vor. Bitcoin hält eine entscheidende Unterstützung nahe der $83,8K–$84,5K-Spanne, schüttelt schwache Hände ab und konsolidiert sich nach seinem explosiven 8‑Monats‑Preispeak.
Unter der Oberfläche dieser lokalen Marktstruktur entwickeln sich zwei wichtige makroökonomische Katalysatoren:
1️⃣ Der „Strategische Digital-Dollar“-Plan: Im Fokus steht die Umsetzung des Auftrags der Administration, die Staatsverschuldung zu bekämpfen. US‑Offizielle prüfen aktiv öffentlich-private Partnerschaften, um dollarbasierte Stablecoins global aggressiv zu skalieren. Jeder gemintete Dollar in $USDC oder $USDT wird für US‑Staatsanleihen ausgegeben – und macht Krypto zu einem zentralen Werkzeug für die amerikanische finanzielle Hegemonie.
2️⃣ Die geopolitische Volatilitäts-Matrix: Die bilateralen Gespräche umfassen KI‑Sicherheitsfragen, die Verlängerung globaler Handelszölle und Technologielieferketten. Historisch betrachtet lösen solche bedeutenden Staatsbesuche intensive Liquiditätsschübe auf kurze Sicht aus.
💼 Institutionelle Unterstützung bleibt die Basis: Spot‑Bitcoin‑ETFs haben diesen Monat massiven Rückenwind. Wall Street taucht nicht nur mit den Zehenspitzen ins Wasser; sie steht aktiv hinter dem US‑Vorstoß, absolute globale Kapitalmacht bei digitalen Assets zu bleiben.
⚠️ Die taktische Erkenntnis: Wenn du heute mit hoher Hebelwirkung agierst, behalte deine Liquidationsniveaus genau im Blick. Wenn du Spot hältst, bleibt die makroökonomische These ungeschlagen. Der vorübergehende Rücksetzer ist eine gesunde Marktphase, bevor die nächste große makroökonomische Ausweitung kommt.
Was ist dein Plan angesichts der heutigen Updates aus dem Weißen Haus? Spot‑Akkumulation oder Hedging? Lass uns unten darüber sprechen.👇
#bitcoin #CryptoMarket #MarketAnalysis #GlobalTradeSummit #MacroEconomics
76
Die Rendite japanischer Staatsanleihen mit einer Laufzeit von zehn Jahren ist im jüngsten Handel um 9 Basispunkte auf 3,065% gestiegen. Dies markiert einen kräftigen Anstieg der Kosten für staatliche Kreditaufnahmen, da die Markterwartungen hinsichtlich möglicher Anpassungen der Geldpolitik der Bank of Japan an Intensität gewinnen.
Dieser Schritt ist besonders relevant, weil Japan seit Langem globale ultralockere Geldbedingungen verankert. Steigende Renditen deuten auf zunehmenden Druck hin, die Zinsen zu normalisieren, und gefährden damit die Auflösung umfangreicher Yen-Carry-Trades, die in der Vergangenheit günstige Liquidität in internationale Risk Assets gelenkt haben.
Für die breiteren Finanzmärkte stärken höhere japanische Renditen den Yen und üben Aufwärtsdruck auf globale Staatsanleiherenditen aus. Attraktive inländische Renditen könnten japanische institutionelle Anleger dazu veranlassen, Kapital aus US-Treasuries und ausländischen Aktien in die Heimat zurückzuführen. Das würde die gesamte Marktlquidität weiter verknappen.
Am Kryptomarkt stellen straffere globale Liquiditätsdynamiken und die Rückabwicklung von Carry Trades kurzfristige Gegenwinde für Vermögenswerte wie $BTC dar. Händler müssen beobachten, ob anhaltende Renditesprünge eine breitere Enthebelung über Makro-Assets hinweg auslösen.
#BankOfJapan #BondYields #MacroEconomics
25
·
--
Übersetzung ansehen
Lợi suất trái phiếu chính phủ Nhật Bản (JGB) kỳ hạn 10 năm vừa ghi nhận mức tăng vọt 8 điểm cơ bản, chạm ngưỡng 3,055% – đỉnh cao nhất kể từ tháng 9 năm 1996. Đây là cột mốc lịch sử đánh dấu sự chuyển dịch quyết liệt trong cấu trúc chi phí vốn của nền kinh tế lớn thứ tư thế giới sau nhiều thập kỷ duy trì môi trường tiền tệ siêu nới lỏng.
Việc lợi suất JGB phá vỡ mức đỉnh gần ba thập kỷ cho thấy áp lực bình thường hóa chính sách từ Ngân hàng Trung ương Nhật Bản (BOJ) đang tăng tốc nhanh hơn dự báo. Thị trường trái phiếu toàn cầu vốn dựa vào nguồn vốn vay bằng đồng Yên với chi phí cực thấp, nay buộc phải định giá lại rủi ro khi mức lợi suất nội địa của Nhật Bản đã trở nên hấp dẫn hơn đáng kể.
Diễn biến này tác động trực tiếp lên dòng chảy thanh khoản quốc tế. Lợi suất tăng thúc đẩy dòng vốn Nhật Bản hồi hương, tạo áp lực thu hẹp chênh lệch lãi suất với Mỹ và gây áp lực đảo ngược lên các giao dịch Yen Carry Trade. Khi chi phí vốn rẻ biến mất, các tài sản tài chính truyền thống và thị trường chứng khoán toàn cầu sẽ đối mặt với làn sóng rút ròng hoặc tái cơ cấu danh mục quy mô lớn.
Đối với thị trường crypto, đặc biệt là $BTC, sự dịch chuyển của dòng tiền carry trade luôn là yếu tố tiềm ẩn rủi ro giảm thanh khoản ngắn hạn. Các đợt thắt chặt đột ngột từ Nhật Bản trong quá khứ từng kích hoạt những cú điều chỉnh mạnh do áp lực bán giải chấp tài sản rủi ro, đòi hỏi nhà đầu tư cần duy trì vị thế thận trọng. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
Lợi suất trái phiếu chính phủ Nhật Bản (JGB) kỳ hạn 10 năm vừa ghi nhận mức tăng vọt 8 điểm cơ bản, chạm ngưỡng 3,055% – đỉnh cao nhất kể từ tháng 9 năm 1996. Đây là cột mốc lịch sử đánh dấu sự chuyển dịch quyết liệt trong cấu trúc chi phí vốn của nền kinh tế lớn thứ tư thế giới sau nhiều thập kỷ duy trì môi trường tiền tệ siêu nới lỏng.
Việc lợi suất JGB phá vỡ mức đỉnh gần ba thập kỷ cho thấy áp lực bình thường hóa chính sách từ Ngân hàng Trung ương Nhật Bản (BOJ) đang tăng tốc nhanh hơn dự báo. Thị trường trái phiếu toàn cầu vốn dựa vào nguồn vốn vay bằng đồng Yên với chi phí cực thấp, nay buộc phải định giá lại rủi ro khi mức lợi suất nội địa của Nhật Bản đã trở nên hấp dẫn hơn đáng kể.
Diễn biến này tác động trực tiếp lên dòng chảy thanh khoản quốc tế. Lợi suất tăng thúc đẩy dòng vốn Nhật Bản hồi hương, tạo áp lực thu hẹp chênh lệch lãi suất với Mỹ và gây áp lực đảo ngược lên các giao dịch Yen Carry Trade. Khi chi phí vốn rẻ biến mất, các tài sản tài chính truyền thống và thị trường chứng khoán toàn cầu sẽ đối mặt với làn sóng rút ròng hoặc tái cơ cấu danh mục quy mô lớn.
Đối với thị trường crypto, đặc biệt là $BTC , sự dịch chuyển của dòng tiền carry trade luôn là yếu tố tiềm ẩn rủi ro giảm thanh khoản ngắn hạn. Các đợt thắt chặt đột ngột từ Nhật Bản trong quá khứ từng kích hoạt những cú điều chỉnh mạnh do áp lực bán giải chấp tài sản rủi ro, đòi hỏi nhà đầu tư cần duy trì vị thế thận trọng. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
179

·
--
Der Vorsitzende des Nationalen Wirtschaftsrats des Weißen Hauses, Hassett (Kevin Hassett), hat sich jüngst öffentlich gegen die US-Notenbank (Fed) „gestellt“ und scharfe Kritik an den jüngsten Aussagen mehrerer Fed-Beamter geübt, die für weitere Zinserhöhungen sprechen. Er stellt infrage, warum einige Beamte angesichts der Tatsache, dass die Kerninflation bereits nahe am 2%-Ziel liegt, weiterhin eine Straffung der Geldpolitik fordern. Zudem kritisiert er, dass die aktuelle Fed zu stark politisch gefärbt sei, und benennt sogar namentlich Probleme in Bezug auf Personalentscheidungen bei Personen wie Powell (Powell) und Barr (Barr). Er fordert, dass die Unabhängigkeit der Notenbank wiederhergestellt werden muss.
Der Kern dieser Kontroverse liegt in einer erheblichen Uneinigkeit über die wirtschaftspolitischen Erwartungen. In letzter Zeit haben mehrere Fed-Beamte – darunter Barr, Collins (Collins) und Musalem (Musalem) – wiederholt hawkische Signale ausgesendet und die Ansicht vertreten, dass möglicherweise weitere Zinserhöhungen nötig seien, um die Inflation zu dämpfen. In den neuesten Wirtschaftsvorhersagen wird zudem erwartet, dass 16 Beamte im Laufe des Jahres zumindest einmal weitere Zinsschritte einplanen. Dass zentrale Akteure aus dem Weißen Haus zu diesem Zeitpunkt öffentlich ins Geschehen eingreifen und die Situation kritisieren, spiegelt nicht nur die Sorge in der Politik wider, die Wirtschaft könne zu stark abgekühlt werden; zugleich wird damit die Uneinigkeit des Marktes über den künftigen Zinsverlauf noch deutlicher.
Aus Sicht traditioneller Finanzmärkte führt das Macht- und Einflussringen zwischen Zentralbank und Regierung häufig zu verstärkter Volatilität bei Vermögenspreisen. Hält die Fed angesichts politischen Drucks an einer tendenziell hawkischen Haltung fest, könnten der US-Dollar und die Renditen US-amerikanischer Staatsanleihen weiterhin robust bleiben und Bewertungen riskanter Assets unter Druck setzen. Sollte jedoch der politische Druck dazu führen, dass der Markt zunehmend auf eine Kurswende bei der Politik setzt, dürfte eine Neubewertung der Inflationshartnäckigkeit und des Tempos bis zum Zinsmaximum einsetzen; Aktienmärkte und Gold dürften dann voraussichtlich in eine abwartende Phase geraten, in der sich Käufer- und Verkäuferkräfte die Waage halten.
Für den Kryptomarkt ist das Hin und Her bei den Erwartungen an die makroökonomische Liquidität stets ein entscheidender Faktor für die Stimmung im Markt. Wenn die Fed in der Folge tatsächlich erneut Zinserhöhungen vornimmt, könnte sich in einem Umfeld hoher Kreditkosten das Tempo, mit dem Gelder in risikoreichere Assets zurückfließen, verlangsamen – wodurch unter anderem $BTC und andere wichtige Token unter Druck geraten. Wenn sich die Zinsdebatte am Ende jedoch in Richtung einer expansiveren Politik verschiebt, könnte eine Verbesserung der Liquiditätserwartungen dem Markt wiederum neuen Schwung für eine Gegenbewegung geben; der weitere Verlauf muss daher eng anhand der tatsächlichen Daten und der konkreten Umsetzung der Politik beobachtet werden.👀
#Fed #InterestRates #MacroEconomics
1

Der Vorsitzende des US National Economic Council (NEC), Hassett (Kevin Hassett), hat die jüngst veröffentlichte hawkische Haltung von Entscheidungsträgern der US-Notenbank (Fed) scharf kritisiert. Mehrere Fed-Beamte, darunter Barr, Collins und Musalem, haben in letzter Zeit wiederholt Signale für eine Straffung der Geldpolitik gesendet. Die neuesten Wirtschaftsvorhersagen zeigen zudem, dass bis zu 16 Beamte erwarten, noch mindestens ein weiteres Mal im Jahresverlauf die Zinsen anzuheben. Hassett stellt dabei ausdrücklich die Frage, warum noch Zinserhöhungen erforderlich sein sollen, wenn die Kerninflation bereits nahe bei 2% liegt. Er nennt Powell sowie Barr und wirft ihnen vor, die gegenwärtige Funktionsweise der Fed sei stark politisiert; er fordert, die Unabhängigkeit der Notenbank so bald wie möglich wiederherzustellen.
Dieser offen ausgetragene Konflikt zwischen den hochrangigen Wirtschaftsbefürwortern im Weißen Haus und den Notenbankfunktionären legt die tiefe Zerrissenheit des US-amerikanischen makropolitischen Pfads offen. Der Markt hatte zuvor weitgehend darauf gesetzt, dass der Zinserhöhungzyklus seinem Ende entgegengeht. Doch die allermeisten Fed-Beamten sind gegenüber einer Inflationsrückkehr deutlich wachsamer als von außen erwartet und haben sogar die Bereitschaft, die Liquidität weiter zu verknappen. Der direkte politische Druck prallt auf die ausgeprägt hawkische Grundhaltung innerhalb der Fed. Das zerstört nicht nur die bislang vorherrschende Vorstellung eines einheitlich gelockerten Zyklus, sondern erhöht auch deutlich das Risiko eines wirtschaftlichen „Hard Landing“ aufgrund möglicher Fehlentscheidungen in der Politik.
Im Bereich der makrofinanziellen Märkte wird die Erwartung, dass bis zu 16 Beamte eine erneute Zinserhöhung im Jahresverlauf unterstützen, die Preisbildung von Vermögenswerten unmittelbar unter Druck setzen. Die Renditen US-amerikanischer Staatsanleihen dürften unter dem Rückenwind restriktiver Erwartungen eher steigen als fallen, und der US-Dollar-Index wird voraussichtlich auf hohem Niveau weiterhin robust bleiben. Das wird die Bewertungsmodelle wichtiger globaler Vermögenswerte direkt durch Diskontierungsdruck beeinträchtigen. Solange die Fed den Zinserhöhungskorridor noch nicht offiziell schließt, werden die Realität einer verknappten Liquidität und hoher Kreditkosten weiterhin eine deutlich dämpfende Wirkung auf riskante Assets wie US-Aktien und Rohstoffe entfalten.
Für den Kryptomarkt stellen $BTC und verschiedene andere risikobehaftete Vermögenswerte eine harte Prüfung durch einen Mangel an Liquiditätsangebot dar. Unter dem Schatten hoher Zinsen und potenzieller weiterer Zinserhöhungen bevorzugen globale Gelder zur Risikovermeidung stärker Anlagen mit hoher Rendite und ohne Risiko; die Bereitschaft für einen Zufluss zusätzlicher Gelder außerhalb der Börse wird dadurch stark gebremst. Wenn die Fed schließlich die hawkischen Erwartungen doch noch erfüllt und die Zinsen erneut anhebt, ist es sehr wahrscheinlich, dass sich der Straffungszyklus in die Länge zieht und dadurch eine neue Runde von Bewertungsdruck sowie das „Liquidations“-Bereinigen von Hebelpositionen ausgelöst wird. Anleger müssen kurzfristig besonders wachsam gegenüber dem makroökonomischen Liquiditätsrisiko bleiben.#FederalReserve #InterestRates #MacroEconomics
101
Globale Energiemärkte verzeichneten am 23. September einen kräftigen Aufwärtsschub: Maßgebliche Rohöl-Futures stiegen deutlich in New York sowie an internationalen Handelsplätzen. Die Kontrakte für leichtes Rohöl im November legten um 1,64 US-Dollar zu und wurden bei 92,16 US-Dollar je Barrel abgerechnet, was einem Anstieg von 1,81 % entspricht; Brent-Rohöl für die Lieferung im November stieg um 3,83 US-Dollar bzw. 3,86 %, und durchbrach damit die entscheidende psychologische Marke von 100 US-Dollar auf 103,08 US-Dollar je Barrel.
Diese aggressive Erholung bei den Ölpreisen weckt erneut die Sorge vor anhaltender inflationsschürender Wirkung auf der Angebotsseite, gerade während die Zentralbanken weltweit versuchen, ihre Lockerungszyklen abzuschließen. Ein nachhaltiger Anstieg über 100 US-Dollar für Brent stellt die Markterwartungen einer abkühlenden Schlagzeilen-Inflation direkt infrage und erhöht das Risiko, dass energiegetriebene Kostendrucke den weiteren Fortschritt bei der Disinflation ausbremsen.
Über alle traditionellen Finanzmärkte hinweg führt ein steigendes Rohöl typischerweise zu höheren Renditen und stärkt den US-Dollar, da Händler eine länger anhaltende restriktive Geldpolitik einpreisen. An den Aktienmärkten droht eine sofortige Margenerosion durch erhöhte Transport- und Betriebskosten.
Für den Kryptomarkt stellen höhere Energiepreise ein Gegenwind für die breiteren Liquiditätsbedingungen dar. Während $BTC oft widerstandsfähige Eigenschaften als langfristige Absicherung zeigt, bleibt die kurzfristige Risikobereitschaft anfällig, wenn eine Verknappung der makroökonomischen Liquidität die erwarteten Kapitalzuflüsse verzögert.
#CrudeOil #MacroEconomics #Inflation
92
Der Brent-Ölpreis verzeichnete heute einen starken intrad täglichen Anstieg von 3,00 %, wodurch der globale Richtwert auf 98,08 $ pro Barrel kletterte und erneut ernste Sorgen in den globalen Rohstoffmärkten aufkamen.
Der schnelle Sprung in Richtung der kritischen 100-Dollar-Marke ist bedeutsam, weil die Energiekosten weiterhin der wichtigste Treiber der Schlagzeileninflation sind. Ein anhaltender Rallye-Run bei Rohöl könnte die jüngsten Fortschritte bei der Desinflation zunichtemachen und den geldpolitischen Kurs der Zentralbanken verkomplizieren, der zuvor als Weg in Richtung einer Lockerung der monetären Bedingungen erwartet worden war.
Im traditionellen Finanzbereich schüren höhere Ölpreise die Befürchtung einer anhaltenden Inflation: Sie treiben die Renditen Staatsanleihen nach oben und geben dem US-Dollar-Index frischen Rückenwind. Die Aktienmärkte spüren den Druck, da steigende Input-Kosten die Gewinnmargen der Unternehmen belasten und die Abzinsungssätze erhöhen.
Für das Ökosystem der digitalen Assets stellen steigende Renditen und ein stärkerer Dollar kurzfristige Liquiditätshemmnisse dar. Wenn die Risikobereitschaft nachlässt, können $BTC und Altcoins eine erhöhte Volatilität erleben, bis die makroökonomische Klarheit hinsichtlich der Dynamik bei der Energieversorgung und der Zinserwartungen zurückkehrt. #OilSurge #MacroEconomics #Inflation
252
·
--
Der globale Energiemarkt erlebte heute in der Sitzung starke Schwankungen, als der Preis für Rohöl Brent um 3,00% in die Höhe schoss. Offiziell wurde dabei ein Stand von 98,08 USD pro Barrel erreicht, und der Kurs nähert sich nun einer sensiblen Marke von 100 USD.
Der außerordentliche Anstieg hat entscheidende Bedeutung für das makroökonomische Gesamtbild. Hohe Energiekosten wirken sich direkt auf die Lieferketten aus, schüren die Sorge vor einer zweiten Inflationswelle und gefährden damit die Einhaltung des Abkühlungspfads der Inflation, den die Zentralbanken aufrechtzuerhalten versuchen.
Für klassische Finanzmärkte birgt das Inflationsrisiko im Energiesektor häufig die Gefahr, dass sich die Besorgnis verstärkt, die Fed werde die Zinsen länger auf einem hohen Niveau halten. Das kann dazu führen, dass der USD-Index sowie die Renditen von Anleihen wieder anziehen und damit Druck auf den Aktienmarkt ausüben.
Für den Crypto-Markt kann ein angespanntes Liquiditätsumfeld und eine risikoscheue Stimmung dazu führen, dass institutionelles Kapital vorübergehend vorsichtiger agiert. Das stellt eine Herausforderung für den Aufwärtstrend von $BTC kurz- bis mittelfristig dar. 🛢️
#CrudeOil #Inflation #MacroEconomics
9
Der stellvertretende Vorsitzende Michael Barr, der von der US-Notenbank (Fed) mit der Aufsicht betraut ist, hat in jüngsten öffentlichen Ausführungen unmissverständlich darauf hingewiesen, dass die Fed in Zukunft möglicherweise weitere Schritte zur Straffung der Geldpolitik unternehmen muss. Hintergrund ist, dass die Inflation weiterhin über dem Ziel von 2 % liegt und es keine klaren Anzeichen für ein zeitnahes Zurückgehen gibt. Nach der Zinserhöhung um 25 Basispunkte in der vergangenen Woche betonte Barr, dass Zölle, der geopolitische Konflikt im Nahen Osten, der Krieg in der Ukraine sowie der durch den Ausbau von KI-Infrastrukturen ausgelöste immense Investitionsbedarf die Preise weiterhin nachhaltig unter Druck setzen.
Diese Aussage durchkreuzt deutlich die in den Marktpreisen eingepreiste übermäßige Zuversicht, dass der Zinserhöhungszyklus bereits vollständig zu Ende sei. Obwohl der Markt zuvor überwiegend auf eine geldpolitische Wende gesetzt hatte, zeigt sich in den Sorgen der Fed-Führung über eine mögliche anhaltende Inflationsklebrigkeit aufgrund externer geopolitischer Schocks und struktureller Investitionen, dass das Kernentscheidungsgremium äußerst aufmerksam gegenüber dem Risiko einer Wiedererstarkung der Inflation ist. Die Revision dieser Basisszenario-Erwartung bedeutet, dass das Umfeld mit hohen Zinsen länger bestehen bleiben wird.
Auf den traditionellen Finanzmärkten stehen die Renditen US-amerikanischer Staatsanleihen und der US-Dollar-Index unter Aufwärtsdruck, befeuert durch hawkische Signale. Der Trend, Gelder in risikoarme Vermögenswerte zurückzuführen, wird noch ausgeprägter. Eine Verlängerung der Phase einer strafferen makroökonomischen Liquidität würde direkt den Bewertungsrahmen für globale riskante Vermögenswerte einschränken; zudem werden die hohen Finanzierungskosten die Aktivitäten der Realwirtschaft weiterhin belasten.
Für den Kryptomarkt würde die Erwartung einer weiteren marginalen Verschärfung der Liquidität die kurzfristige defensive Stimmung verstärken. Vor dem Hintergrund, dass das makroökonomische Umfeld an Klarheit fehlt und die realen Zinsen weiterhin hoch sind, dürfte die Bereitschaft institutioneller Gelder und zusätzlicher Hebel, sich in risikoreiche Vermögenswerte wie $BTC zu begeben, zurückgehen. Anleger sollten die Risiken im Blick behalten, dass die Bewertungen weiter unter Druck geraten und die Volatilität zunimmt.
#Fed #InterestRates #MacroEconomics
595
Die Benchmark-Rendite der US-Staatsanleihen mit 10 Jahren stieg heute auf 5,04% und erreichte damit ihr höchstes Niveau seit 2007. Dieser starke Aufwärtsimpuls spiegelt intensiven Verkaufsdruck auf langlaufende Staatsanleihen wider, da die Märkte den Pfad der globalen Geldpolitik aggressiv neu bewerten.
Das Überschreiten der 5%-Marke markiert einen kritischen psychologischen und makroökonomischen Meilenstein. Es bestätigt, dass Anleger zunehmend von der Erwartung schneller Zinssenkungen abrücken und stattdessen auf ein dauerhaftes „higher-for-longer“-Zinsumfeld setzen – angetrieben durch robuste US-Konjunkturdaten und eine hohe Emissionstätigkeit bei US-Treasuries.
Steigende risikofreie Renditen schaffen direkte Gegenwinde für die globalen Finanzmärkte. Höhere Kapitalkosten drücken die Bewertungen von Aktien, stärken den US-Dollar und setzen Hochzinsanlagen unter Druck, da institutionelle Allokatoren angesichts garantierter Renditen von über 5% auf Staatsanleihen zunehmend attraktivere Alternativen finden.
Für den Kryptosektor ziehen steigende Renditen die globale Liquidität weiter an und dämpfen die spekulative Risikobereitschaft. Wenn sichere Anleiherenditen noch überzeugender werden, geraten risikobehaftete Vermögenswerte wie $BTC face kurzfristig an Bewertungshürden, bis sich die monetären Bedingungen stabilisieren.
#TreasuryYields #MacroEconomics #CryptoLiquidity
BTC+0,18%
IEFETF-0,49%
5
·
--
S&P Global hat die neuesten Daten zum Einkaufsmanagerindex (PMI) für Großbritannien im September veröffentlicht. Die Ergebnisse zeigen, dass der PMI für den Dienstleistungssektor von 52,5 im August auf 51,7 gefallen ist. Damit wurde nicht nur ein neues Tief seit nahezu drei Monaten erreicht, sondern der Wert liegt auch unter der allgemeinen Markterwartung von 52,0. Als tragende Säule der britischen Wirtschaft verlangsamt sich der Expansionsrhythmus im Dienstleistungssektor deutlich. Gleichzeitig wird für dieses Quartal nur noch ein Wirtschaftswachstum von 0,1 % für Großbritannien prognostiziert – deutlich weniger als im vorigen Quartal (0,4 %).
Dass diese Zahlen so große Aufmerksamkeit auf sich ziehen, liegt vor allem daran, dass sie ein typisches „Stagflations“-Signal aussenden: Einerseits hat die jüngste Volatilität der Energiepreise sowie die Störungen durch die geopolitische Lage den Kostendruck für britische Unternehmen stark erhöht; das Wachstum der Dienstleistungspreise hat sogar ein Hoch seit nahezu vier Monaten erreicht. Andererseits dämpft sich die gesamte wirtschaftliche Dynamik jedoch sehr schnell. S&P Global zufolge sagte der Chefvolkswirt Chris Williamson, die Kombination aus nachlassendem Wachstum und einem Wiederanstieg der Inflation schwäche die Bereitschaft der Unternehmen zur Einstellung von Personal und untergrabe das Expansionsvertrauen schwer.
Mit Blick auf die gesamten makroökonomischen Finanzmärkte bringt diese Zwickmühle die Geldpolitik der britischen Zentralbank (BOE) in eine unangenehme Lage. Die hartnäckige Inflation bedeutet, dass die Zentralbank nicht rasch einen starken Zinssenkungszyklus starten kann. Gleichzeitig verursacht ein langfristiges Festhalten an hohen Kreditkosten jedoch spürbaren Schaden für die Realwirtschaft. Infolgedessen schwanken das Pfund Sterling und die Renditen britischer Staatsanleihen kurzfristig stark; das dämpft zudem das Vertrauen der globalen Kapitalmärkte in eine Soft Landing für Nicht-US-Volkswirtschaften.
Für den Kryptomarkt bedeuten Stagflationssorgen auf makroökonomischer Ebene typischerweise, dass die allgemeine Risikobereitschaft vorsichtiger ausfällt. Falls es die Liquidität weiterhin nicht zu einer spürbaren, realen Lockerung schafft, werden sich die führenden Krypto-Assets, angeführt von $BTC , mit hoher Wahrscheinlichkeit kurzfristig weiterhin in einer breiten Seitwärtsbewegung zusammen mit den traditionellen Risk-on/Risk-off-Märkten bewegen. Ob das nachfolgende Kapital in Richtung von sicheren Häfen fließt oder zur Rückkehr in die Liquiditäts-Hebelstrategie führt, bleibt abzuwarten; hierfür sind weitere politische Impulse der großen Zentralbanken weltweit erforderlich.👀
#UKPMI #MacroEconomics #Stagflation #CryptoMarket
S&P Global hat die neuesten Daten zum deutschen Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe für September veröffentlicht. Der Wert lag bei 53,8 und damit unter den Markterwartungen von 54,0 sowie leicht unter dem vorherigen Wert von 54,3. Obwohl die Daten einen gemäßigten Abwärtstrend zeigen, bleibt die Gesamtkennzahl weiterhin stabil oberhalb der Schwelle von 50, die zwischen Expansion und Kontraktion trennt. Das deutet darauf hin, dass die Industrieaktivität im größten europäischen Wirtschaftsraum weiterhin im Expansionsbereich liegt und keine Anzeichen für ein hartes Abbremsen erkennbar sind.
Aus technischer Sicht und im Hinblick auf den makroökonomischen Zyklus fällt der leichte Rückgang des PMI vollständig in den Bereich einer für den Markt gut verdaulichen, gesunden Korrektur. In Kombination mit der zuvor über mehrere Monate anhaltenden Momentum-Erholung sind die schmalen Schwankungen der Produktionsdaten innerhalb des Expansionsbereichs ein typisches Muster für eine Aufwärtsfortsetzung. Das zeigt, dass die europäische Wirtschaft zwar durch die zeitverzögernde Wirkung eines hohen Zinsniveaus beeinträchtigt ist, die zugrunde liegende Widerstandsfähigkeit jedoch nach wie vor ausreichend vorhanden ist. So werden systemische Risiken eines tiefen Abschwungs vermieden und es entsteht ein Puffer für einen reibungslosen Übergang der künftigen makroökonomischen Liquidität.
Auf traditionellen Finanzmärkten sorgt die gedämpfte Abkühlung der Konjunkturdaten dafür, dass sich die Inflationserwartungen nicht erneut nach oben aufschaukeln. Dies stärkt wiederum die eher taube Erwartung der EZB, in diesem Jahr weitere Zinssenkungen vorzunehmen. Europäische und US-Anleiherenditen stehen unter Druck und fallen wieder. Der US-Dollar-Index gerät an einer wichtigen Widerstandszone in eine Phase, in der die Aufwärtsdynamik nachlässt. Für riskante Assets bedeutet die gestiegene Gewissheit eines Zinssenkungszyklus in der Regel, dass der Diskontsatz sinkt und die globale Liquidität am Rand besser wird. Das bietet Aktien sowie Rohstoffen und anderen riskanten Engagements eine solide technische Stütze.
Für Kryptowerte führt die Erwärmung der Erwartung an eine lockere Geldpolitik der EZB derzeit schrittweise zu zusätzlicher marginaler Liquidität. Nachdem $BTC in einem Bereich zentraler Unterstützung auf hohem Niveau den Chipwechsel abgeschlossen hat, wird der durch das Sinken der makroökonomischen Zinsen ausgelöste Liquiditäts-Overflows-Effekt ein wichtiger Katalysator für den Durchbruch nach oben über den Widerstandsbereich sein. Solange die Kerninflation nicht unerwartet außer Kontrolle gerät, wird die makroökonomische Logik einer lockeren Liquidität das Marktgeschehen im vierten Quartal weiterhin dominieren. Der Markt verfügt über ausreichend Dynamik, um in eine stärkere, strukturelle Aufwärtswelle auszuholen.📈
#PMI #MacroEconomics #CryptoMarkets
94
Der US-Dollar-Index ist auf sein höchstes Niveau in nahezu acht Wochen gestiegen, da die Finanzmärkte ihre Erwartungen an die Geldpolitik deutlich neu bewerten. Laut aktuellen Daten von LSEG geben Händler nun eine 53-prozentige Wahrscheinlichkeit für eine Zinserhöhung der Federal Reserve im Oktober an; die kumulierte Straffung wird bis September 2027 auf 78 Basispunkte prognostiziert.
Diese hawkische Neubewertung stellt eine bemerkenswerte Verschiebung im breiteren makroökonomischen Sentiment dar. Die zunehmende Erwartung einer langanhaltenden Straffung durch die Zentralbank hat den nach unten wirkenden Druck auf die Energiemärkte vollständig überlagert: Dort waren die Rohölpreise gefallen, nachdem Hoffnungen auf eine Deeskalation der Spannungen im Nahen Osten aufgekommen waren.
In sämtlichen traditionellen Finanzmärkten übt ein wiedererstarkender US-Dollar erheblichen Druck auf ausländische Währungen, Staatsanleihen und Edelmetalle aus. Höhere Renditen und striktere geldpolitische Bedingungen entziehen der globalen Dollar-Liquidität typischerweise Liquidität und erhöhen dadurch die Kreditkosten im gesamten Spektrum.
Für den Kryptosektor erzeugt ein stärkerer DXY unmittelbare Gegenwinde für risikobehaftete Assets wie $BTC. Während sich Kapital in dollarbezogene Cash-Renditen zurückzieht, sehen sich digitale Vermögenswerte mit einer komprimierten Liquidität konfrontiert, wodurch ein nachhaltiger bullischer Schwung ohne einen geldpolitischen oder marktseitigen Entlastungskatalysator nur schwer aufrechterhalten werden kann.
#FederalReserve #DXY #MacroEconomics
Der US-Dollar-Index ist auf sein höchstes Niveau in nahezu acht Wochen gestiegen, da die Finanzmärkte ihre Erwartungen an die Geldpolitik deutlich neu bewerten. Laut aktuellen Daten von LSEG geben Händler nun eine 53-prozentige Wahrscheinlichkeit für eine Zinserhöhung der Federal Reserve im Oktober an; die kumulierte Straffung wird bis September 2027 auf 78 Basispunkte prognostiziert.
Diese hawkische Neubewertung stellt eine bemerkenswerte Verschiebung im breiteren makroökonomischen Sentiment dar. Die zunehmende Erwartung einer langanhaltenden Straffung durch die Zentralbank hat den nach unten wirkenden Druck auf die Energiemärkte vollständig überlagert: Dort waren die Rohölpreise gefallen, nachdem Hoffnungen auf eine Deeskalation der Spannungen im Nahen Osten aufgekommen waren.
In sämtlichen traditionellen Finanzmärkten übt ein wiedererstarkender US-Dollar erheblichen Druck auf ausländische Währungen, Staatsanleihen und Edelmetalle aus. Höhere Renditen und striktere geldpolitische Bedingungen entziehen der globalen Dollar-Liquidität typischerweise Liquidität und erhöhen dadurch die Kreditkosten im gesamten Spektrum.
Für den Kryptosektor erzeugt ein stärkerer DXY unmittelbare Gegenwinde für risikobehaftete Assets wie $BTC . Während sich Kapital in dollarbezogene Cash-Renditen zurückzieht, sehen sich digitale Vermögenswerte mit einer komprimierten Liquidität konfrontiert, wodurch ein nachhaltiger bullischer Schwung ohne einen geldpolitischen oder marktseitigen Entlastungskatalysator nur schwer aufrechterhalten werden kann.
#FederalReserve #DXY #MacroEconomics
58
Der Kupferpreis an der London Metal Exchange (LME) fiel am Mittwoch um 0,8 % und beendete damit den bisherigen starken Aufwärtstrend über sechs Handelstage. Währenddessen kam es im Intraday zeitweise fast an frühere historische Höchststände heran; zugleich ging der LME-Nickelpreis leicht um 0,3 % zurück und machte damit einen Teil des Kursanstiegs von 1,9 % vom Dienstag wieder rückgängig, der auf eine Drosselung der Produktion im Zuge der durch Dürre verursachten Lage im indonesischen Morowali-Hüttenwerk zurückzuführen war. Diese technische Korrektur bei Rohstoffen ist vor allem auf die vorsichtigen Aussagen mehrerer US-Notenbank-Entscheidungsträger wie Fed-Chef Richmond B. (Balkin) und andere zurückzuführen, die die Inflationsprognosen mit Bedacht bewerteten. Dies deutet darauf hin, dass ein Nachlassen der Inflation noch Zeit benötigt und dass sogar die Möglichkeit einer weiteren Straffung der Geldpolitik besteht. Aus makroökonomischer Sicht ist Kupfer als „Barometer der Weltwirtschaft“ nach sechs Tagen in Folge starker Kursgewinne, bei denen es auf ein historisch starkes Widerstandsniveau traf, eine kleine technische Korrektur zu beobachten – das ist eine gesunde Verdauung der Gewinne, aber keine Trendwende. Der US-Dollar-Index legte kurzfristig unter dem Einfluss hawkish geprägter Äußerungen von Amtsträgern zu, was Rohstoffe, die in US-Dollar notiert sind, belastet. Insgesamt bleiben die Rohstoffe jedoch auf hohem Niveau, was auf eine weiterhin starke Widerstandsfähigkeit der realwirtschaftlichen Nachfrage hinweist. Für traditionelle Finanzmärkte bedeutet der kurzfristige Rückprall der Renditen von US-Staatsanleihen und des US-Dollars eher eine Aufnahme und Steuerung der verbalen Erwartungslage seitens der Fed. Der normale Rücksetzer der Industriemetalle nach einer kräftigen Rally hat den übergeordneten prozyklischen Aufwärtstrend nicht beschädigt. Für den Kryptomarkt liefert das anhaltend hohe Seitwärtsniveau bei Rohstoffen und die Stabilität der Marktrisikobereitschaft tatsächlich eine solide makroökonomische Unterstützung als Bodenlage. In technischer Hinsicht zeigten $BTC und die wichtigsten Coins während der wiederholten Auseinandersetzungen um makroökonomische Liquiditätserwartungen eine extrem hohe Widerstandskraft gegenüber Rücksetzern. Solange es nicht zu einem groß angelegten, panikartigen Abzug makroökonomischer Mittel kommt, wird diese kurzfristige Rohstoffkorrektur dem Kryptomarkt mehr Aufwärtsenergie zuführen. #Copper #Fed #MacroEconomics
Der Kupferpreis an der London Metal Exchange (LME) fiel am Mittwoch um 0,8 % und beendete damit den bisherigen starken Aufwärtstrend über sechs Handelstage. Währenddessen kam es im Intraday zeitweise fast an frühere historische Höchststände heran; zugleich ging der LME-Nickelpreis leicht um 0,3 % zurück und machte damit einen Teil des Kursanstiegs von 1,9 % vom Dienstag wieder rückgängig, der auf eine Drosselung der Produktion im Zuge der durch Dürre verursachten Lage im indonesischen Morowali-Hüttenwerk zurückzuführen war. Diese technische Korrektur bei Rohstoffen ist vor allem auf die vorsichtigen Aussagen mehrerer US-Notenbank-Entscheidungsträger wie Fed-Chef Richmond B. (Balkin) und andere zurückzuführen, die die Inflationsprognosen mit Bedacht bewerteten. Dies deutet darauf hin, dass ein Nachlassen der Inflation noch Zeit benötigt und dass sogar die Möglichkeit einer weiteren Straffung der Geldpolitik besteht. Aus makroökonomischer Sicht ist Kupfer als „Barometer der Weltwirtschaft“ nach sechs Tagen in Folge starker Kursgewinne, bei denen es auf ein historisch starkes Widerstandsniveau traf, eine kleine technische Korrektur zu beobachten – das ist eine gesunde Verdauung der Gewinne, aber keine Trendwende. Der US-Dollar-Index legte kurzfristig unter dem Einfluss hawkish geprägter Äußerungen von Amtsträgern zu, was Rohstoffe, die in US-Dollar notiert sind, belastet. Insgesamt bleiben die Rohstoffe jedoch auf hohem Niveau, was auf eine weiterhin starke Widerstandsfähigkeit der realwirtschaftlichen Nachfrage hinweist. Für traditionelle Finanzmärkte bedeutet der kurzfristige Rückprall der Renditen von US-Staatsanleihen und des US-Dollars eher eine Aufnahme und Steuerung der verbalen Erwartungslage seitens der Fed. Der normale Rücksetzer der Industriemetalle nach einer kräftigen Rally hat den übergeordneten prozyklischen Aufwärtstrend nicht beschädigt. Für den Kryptomarkt liefert das anhaltend hohe Seitwärtsniveau bei Rohstoffen und die Stabilität der Marktrisikobereitschaft tatsächlich eine solide makroökonomische Unterstützung als Bodenlage. In technischer Hinsicht zeigten $BTC und die wichtigsten Coins während der wiederholten Auseinandersetzungen um makroökonomische Liquiditätserwartungen eine extrem hohe Widerstandskraft gegenüber Rücksetzern. Solange es nicht zu einem groß angelegten, panikartigen Abzug makroökonomischer Mittel kommt, wird diese kurzfristige Rohstoffkorrektur dem Kryptomarkt mehr Aufwärtsenergie zuführen. #Copper #Fed #MacroEconomics
55
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CFTCUpdatesGuidanceOnTokenizedAssets
0 Aufrufe
0 Kommentare
2
#BitgetSays$352MAffectedInHack
0 Aufrufe
0 Kommentare
3
#NYAndPolymarketSueEachOther
10 Aufrufe
3 Kommentare
4
#BinanceWillListHyperliquid(HYPE)
148,059 Aufrufe
2,546 Kommentare
5
#BrazilOrdersReportingOf$10KSelfCustodyTransfers
118 Aufrufe
10 Kommentare
6
#FedProposesRulesForBankIssuedStablecoins
893 Aufrufe
57 Kommentare
7
#OndoFinanceSoughtSaleAfterFoundersDeath
582 Aufrufe
48 Kommentare
8
#FedOctoberRateHikeOddsRiseTo69.7%
49,785 Aufrufe
1,047 Kommentare
9
#BitcoinFallsBelow$83,000
4,182 Aufrufe
20 Kommentare
10
#BitcoinFallsToAround$84,600ThisWeek
0 Aufrufe
0 Kommentare