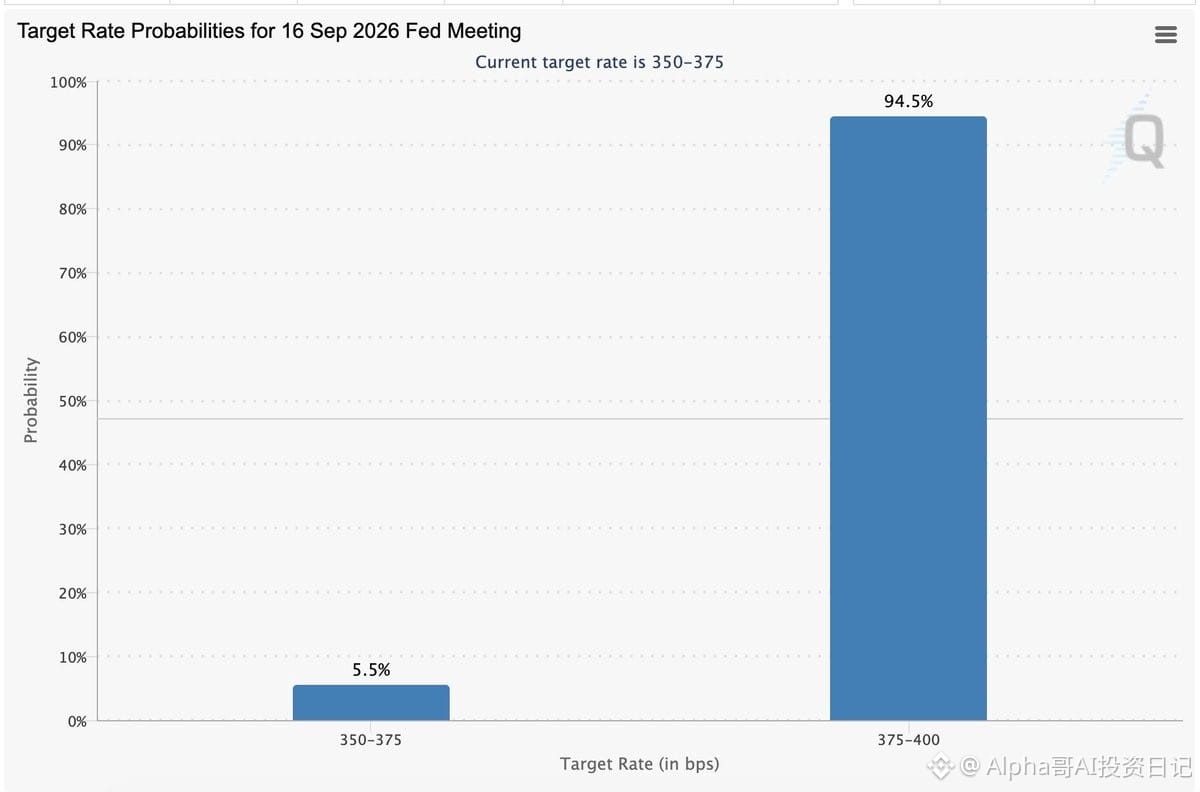
16. September FOMC-Zinserhöhung um 25 Basispunkte ist im Grunde bereits beschlossene Sache; die CME preist mit einer Wahrscheinlichkeit von 94,5 % eine Zinserhöhung ein.
Aber ich glaube, dass der Markt das eigentliche Risiko nicht bei den diesmaligen 25 Basispunkten verorten sollte, sondern bei der Frage, wann der Ölpreis wieder nach unten kommt. Derzeit liegt WTI Oil bereits bei über 104 US-Dollar, und die Rendite der US-Staatsanleihen mit 10 Jahren liegt ebenfalls bei 5 %. Wenn es sich nur um eine geopolitsche Störung von ein paar Wochen handelt, ist das Problem eigentlich nicht groß. Wenn der Ölpreis jedoch an einer Marke von 100–110 US-Dollar – oder sogar darüber – für 1–2 Monate verharrt, wird sich der Energiepreis schrittweise auf Benzin, Transport, die Kosten für Waren und die Inflationserwartungen übertragen. Dann ist die Herausforderung für die Fed nicht mehr nur ein „einmaliger Ölpreisschock“, sondern möglicherweise eine zweite Runde der Inflation (auch wenn diese Wahrscheinlichkeit nicht hoch ist).
Ich halte nach wie vor dafür, dass Trump jetzt vor allem eines tun muss: die Sache mit dem Iran so schnell wie möglich abkühlen lassen, damit der Ölpreis wieder fällt. Einerseits will er niedrige Zinsen, andererseits soll das geopolitische Risiko den Ölpreis bei über 100 US-Dollar halten. Diese beiden Ziele stehen an sich im Konflikt miteinander. Selbst wenn Warsh noch mehr um „Dohlen“ (Falkenstellung) kreist, kann er die wieder anziehende Inflation nicht ignorieren.