Jeder klebt an der Frage, ob Warsh morgen 25 Basispunkte anhebt. Der Großteil des Geredes dreht sich um die übliche „Risk-off“-Reaktion bei BTC. Das ist die Oberfläche.
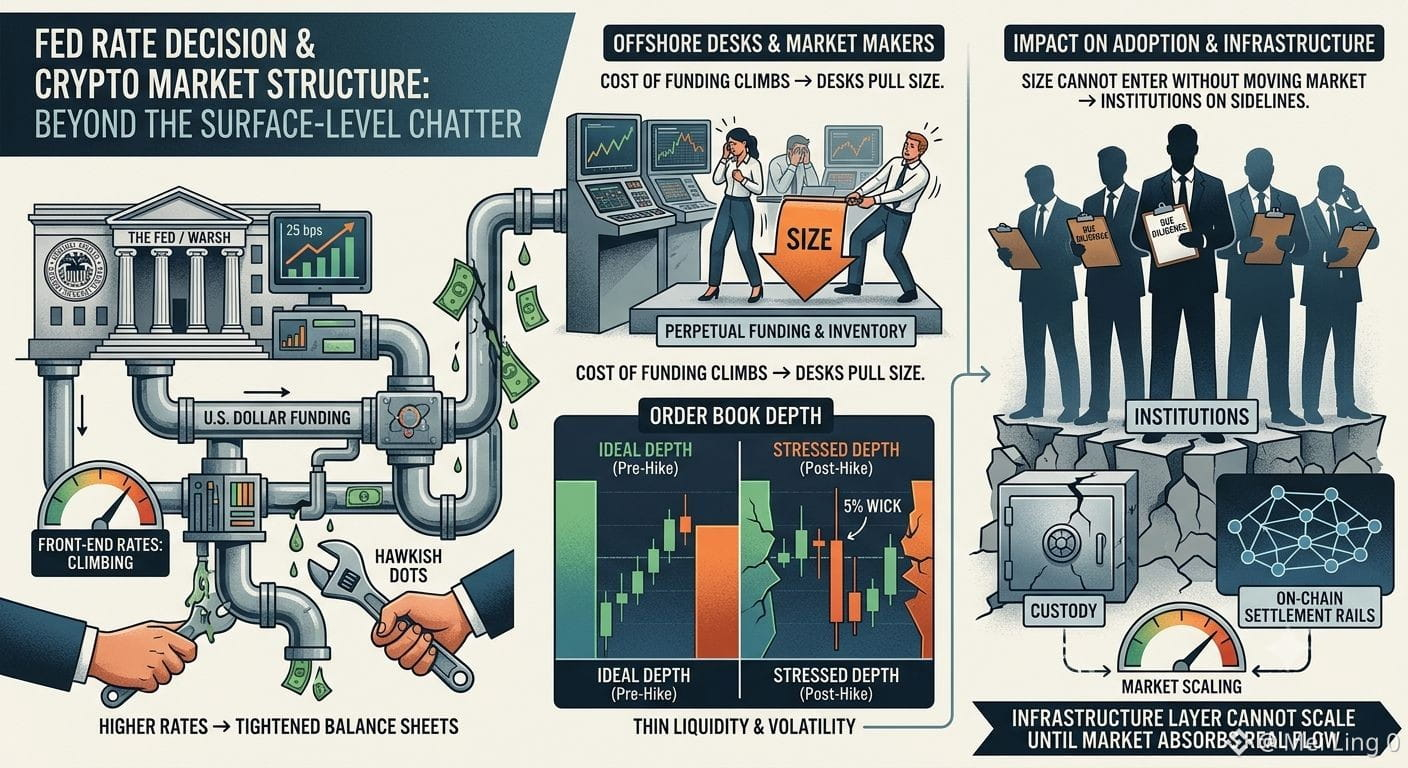
Was dabei immer wieder übersehen wird, ist, wie dieser Zinserhöhungszyklus – falls er durchzieht – die tatsächliche Liquiditätslogistik im Krypto-Sektor verändert. Höhere Frontend-Zinsen erhöhen nicht nur die Opportunitätskosten, nicht verzinsliche Assets zu halten. Sie verengen auch die Bilanzen der Offshore-Desks und Market Maker, die weiterhin den Großteil der Perpetual-Funding- und Inventarbereitstellung übernehmen. Diese Desks finanzieren sich in Dollar. Wenn die Kosten dieser Finanzierung steigen und auf einem erhöhten Niveau bleiben, ziehen sie sich zurück. Die Tiefe in den großen Orderschränken wird dünner – selbst dann, wenn Spot-ETF-Zuflüsse gut aussehen. Dieses „Ich hab das schon mal gesehen“-Szenario haben wir in kleinerem Maßstab jedes Mal erlebt, wenn die echten Renditen 2022–23 sprangen.
Das ist wichtiger für die Adoption als die nächste Kerze. Dünne Liquidität erschwert es, dass Größen in den Markt gelangen, ohne ihn zu bewegen – und hält Institutionen damit länger auf der Seitenlinie, als es die gängigen Narrative zugeben. Die Infrastrukturschicht (Custody, Prime Brokerage, On-Chain-Settlement-Rails) skaliert nur dann, wenn der zugrunde liegende Markt echten Flow aufnehmen kann, ohne 5%-Dochte.
Ich beobachte in diesem Zyklus die Orderbuch-Tiefe mehr als die FedWatch-Wahrscheinlichkeiten. Wenn sie erhöhen und die Punkte hawkisch bleiben, ist der leise Teil, dass die Marktstruktur von Krypto erneut einem Belastungstest unterzogen wird, bevor die nächste Phase echter Nachfrage sichtbar wird.
#FedRateWatch
$AIN
$FF
$DEXE
Was dabei immer wieder übersehen wird, ist, wie dieser Zinserhöhungszyklus – falls er durchzieht – die tatsächliche Liquiditätslogistik im Krypto-Sektor verändert. Höhere Frontend-Zinsen erhöhen nicht nur die Opportunitätskosten, nicht verzinsliche Assets zu halten. Sie verengen auch die Bilanzen der Offshore-Desks und Market Maker, die weiterhin den Großteil der Perpetual-Funding- und Inventarbereitstellung übernehmen. Diese Desks finanzieren sich in Dollar. Wenn die Kosten dieser Finanzierung steigen und auf einem erhöhten Niveau bleiben, ziehen sie sich zurück. Die Tiefe in den großen Orderschränken wird dünner – selbst dann, wenn Spot-ETF-Zuflüsse gut aussehen. Dieses „Ich hab das schon mal gesehen“-Szenario haben wir in kleinerem Maßstab jedes Mal erlebt, wenn die echten Renditen 2022–23 sprangen.
Das ist wichtiger für die Adoption als die nächste Kerze. Dünne Liquidität erschwert es, dass Größen in den Markt gelangen, ohne ihn zu bewegen – und hält Institutionen damit länger auf der Seitenlinie, als es die gängigen Narrative zugeben. Die Infrastrukturschicht (Custody, Prime Brokerage, On-Chain-Settlement-Rails) skaliert nur dann, wenn der zugrunde liegende Markt echten Flow aufnehmen kann, ohne 5%-Dochte.
Ich beobachte in diesem Zyklus die Orderbuch-Tiefe mehr als die FedWatch-Wahrscheinlichkeiten. Wenn sie erhöhen und die Punkte hawkisch bleiben, ist der leise Teil, dass die Marktstruktur von Krypto erneut einem Belastungstest unterzogen wird, bevor die nächste Phase echter Nachfrage sichtbar wird.
#FedRateWatch
$AIN
$FF
$DEXE