$FPS.US Q4 FY26
Umsatz: 462 Mio. $, +94 % YoY (Rekord) GAAP-EPS: 0,21 $ Adjusted EPS: 0,25 $ Bookings: 1,5 Mrd. $, +375 % YoY (Rekord) Book-to-bill: 3,3x Auftragsbestand: 3,0 Mrd. $, +256 % YoY (Rekord) Net Income: 66 Mio. $, 14,3 % Marge Adjusted EBITDA: 113 Mio. $, +163 % YoY, 24,4 % Marge Operativer Cashflow: 74 Mio. $
FY26 Gesamtjahr: Umsatz: 1,42 Mrd. $, +89 % YoY Adjusted EBITDA: 323 Mio. $, +91 % YoY Adjusted EPS: 0,68 $
FY27-Prognose: Umsatz: 2,4 Mrd. $–2,6 Mrd. $, +76 % am Mittelpunkt Adjusted EBITDA: 575 Mio. $–625 Mio. $, +86 % am Mittelpunkt Adjusted EPS: 1,26 $–1,40 $, +95 % am Mittelpunkt
Hinweise: Umsatz, EBITDA und bereinigtes Nettoergebnis lagen alle über dem oberen Ende der Mai-Prognose. Die Q4-Prognose endete bei 432 Mio. $ und sie erzielten 462 Mio. $.
Im vierten Quartal haben sie mehr Bestellungen erfasst, als sie im gesamten Geschäftsjahr an Umsatz generierten. Das ist die Kennzahl, die zählt.
Der Auftragsbestand wuchs in einem einzigen Quartal um 53 %. Book-to-bill stieg von 2,3x auf 3,3x. Die Nachfrage beschleunigt sich, nicht mit Plateau.
Die Margen weiteten sich 200 Basispunkte sequenziell im zweiten Quartal in Folge aus, während neue Campus noch hochfahren. Die Net-Income-Marge stieg um 800 Basispunkte QoQ.
Powertrain Solutions wuchs im Jahr um 259 % und macht nun ein Drittel des Umsatzes aus. 35 Mio. $ werden in Tijuana investiert, um diese Kapazität um mehr als 50 % auszubauen. Die gesamte Umsatzkapazität steigt auf 5,8 Mrd. $.
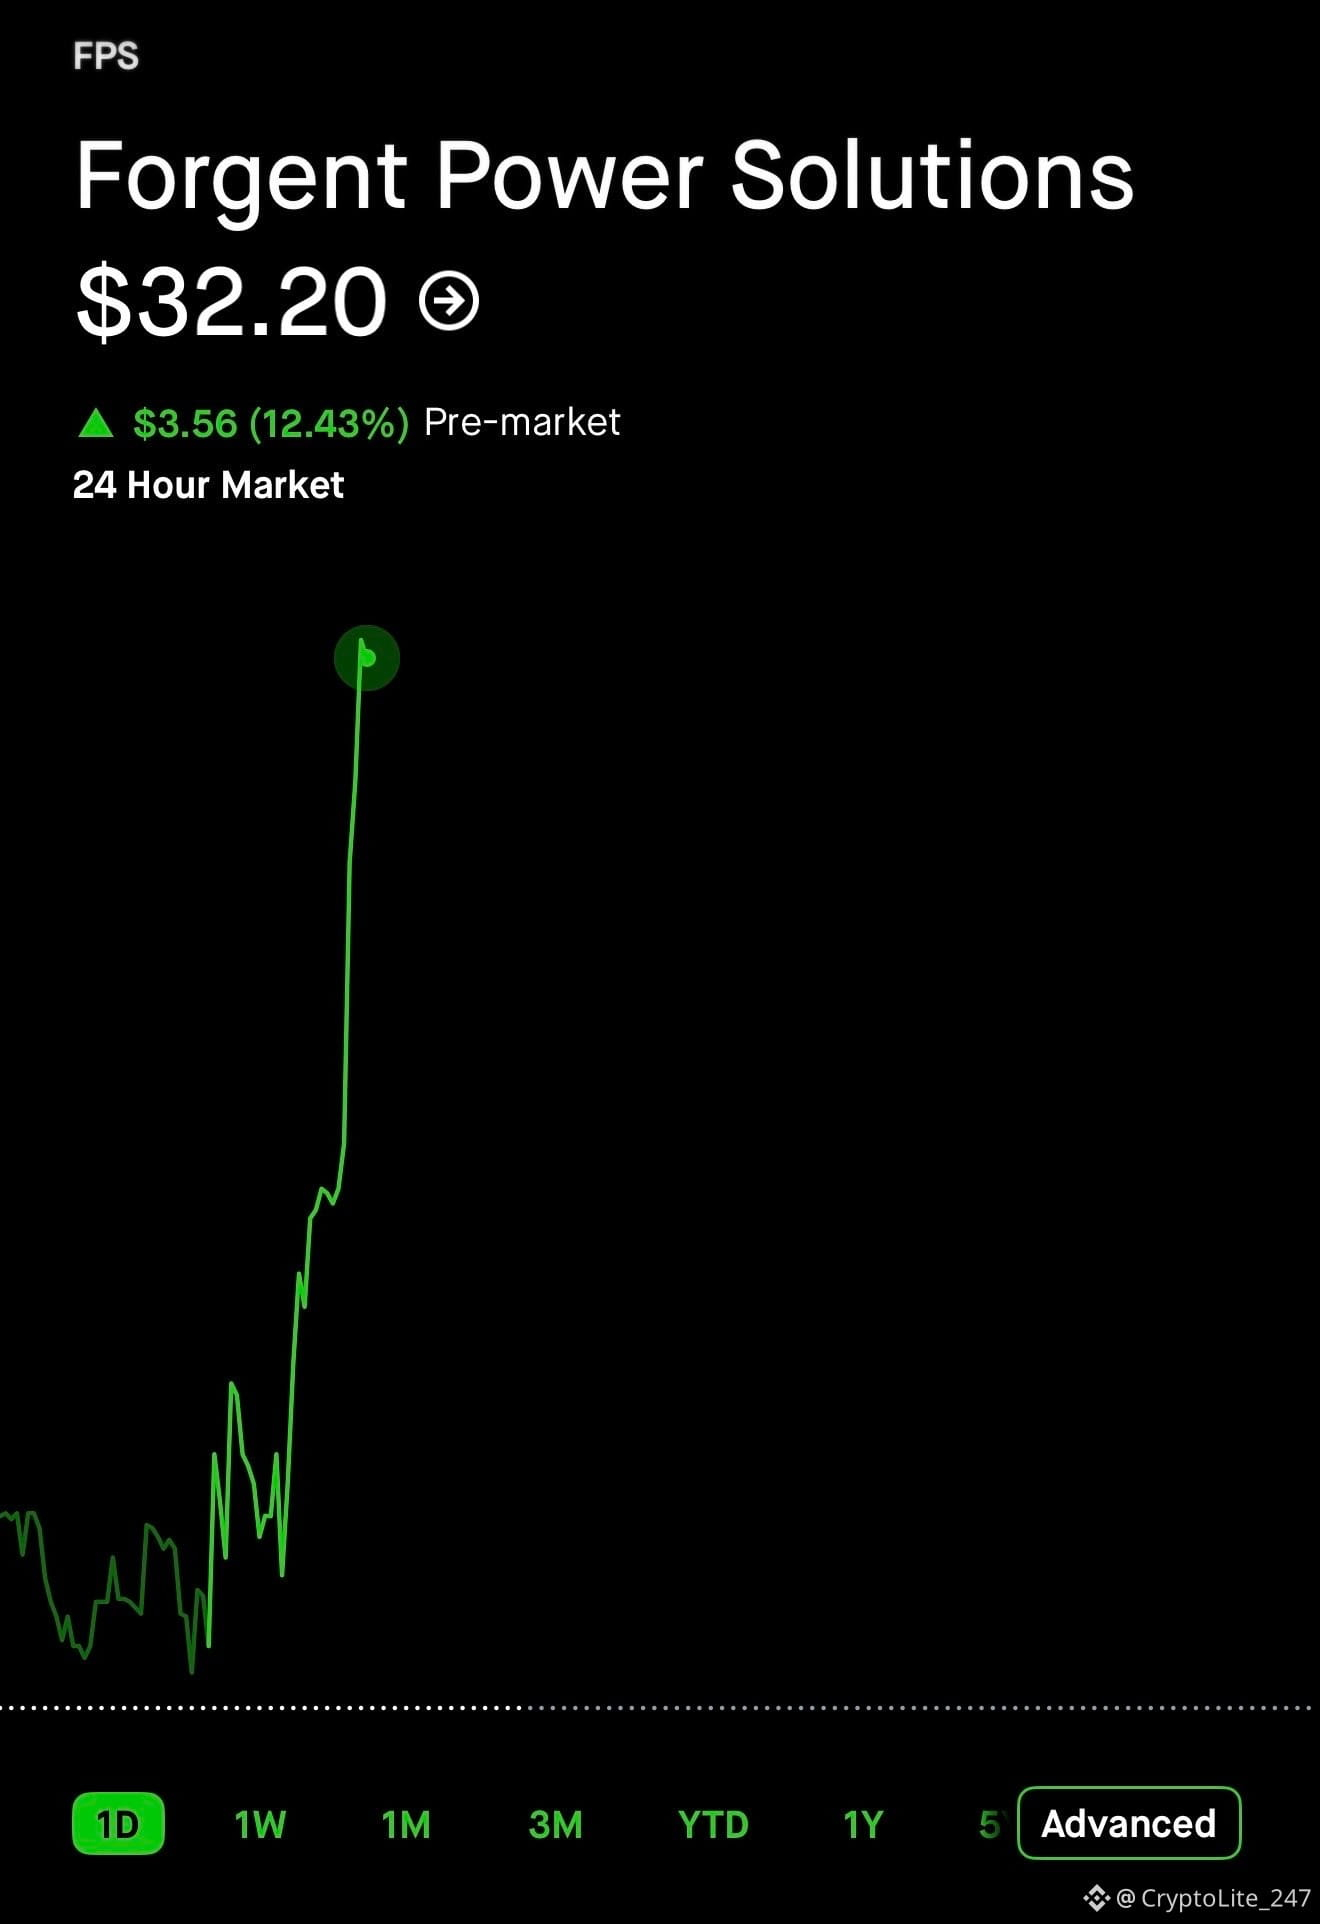
Die FY27-Prognose liegt deutlich über der IPO-Vorhersage, und das Management erwartet, dass Umsatz und EBITDA in jedem Quartal weiter steigen. Die Aktie schloss bei 31 $ vor diesem Schritt.
Umsatz: 462 Mio. $, +94 % YoY (Rekord) GAAP-EPS: 0,21 $ Adjusted EPS: 0,25 $ Bookings: 1,5 Mrd. $, +375 % YoY (Rekord) Book-to-bill: 3,3x Auftragsbestand: 3,0 Mrd. $, +256 % YoY (Rekord) Net Income: 66 Mio. $, 14,3 % Marge Adjusted EBITDA: 113 Mio. $, +163 % YoY, 24,4 % Marge Operativer Cashflow: 74 Mio. $
FY26 Gesamtjahr: Umsatz: 1,42 Mrd. $, +89 % YoY Adjusted EBITDA: 323 Mio. $, +91 % YoY Adjusted EPS: 0,68 $
FY27-Prognose: Umsatz: 2,4 Mrd. $–2,6 Mrd. $, +76 % am Mittelpunkt Adjusted EBITDA: 575 Mio. $–625 Mio. $, +86 % am Mittelpunkt Adjusted EPS: 1,26 $–1,40 $, +95 % am Mittelpunkt
Hinweise: Umsatz, EBITDA und bereinigtes Nettoergebnis lagen alle über dem oberen Ende der Mai-Prognose. Die Q4-Prognose endete bei 432 Mio. $ und sie erzielten 462 Mio. $.
Im vierten Quartal haben sie mehr Bestellungen erfasst, als sie im gesamten Geschäftsjahr an Umsatz generierten. Das ist die Kennzahl, die zählt.
Der Auftragsbestand wuchs in einem einzigen Quartal um 53 %. Book-to-bill stieg von 2,3x auf 3,3x. Die Nachfrage beschleunigt sich, nicht mit Plateau.
Die Margen weiteten sich 200 Basispunkte sequenziell im zweiten Quartal in Folge aus, während neue Campus noch hochfahren. Die Net-Income-Marge stieg um 800 Basispunkte QoQ.
Powertrain Solutions wuchs im Jahr um 259 % und macht nun ein Drittel des Umsatzes aus. 35 Mio. $ werden in Tijuana investiert, um diese Kapazität um mehr als 50 % auszubauen. Die gesamte Umsatzkapazität steigt auf 5,8 Mrd. $.
Die FY27-Prognose liegt deutlich über der IPO-Vorhersage, und das Management erwartet, dass Umsatz und EBITDA in jedem Quartal weiter steigen. Die Aktie schloss bei 31 $ vor diesem Schritt.