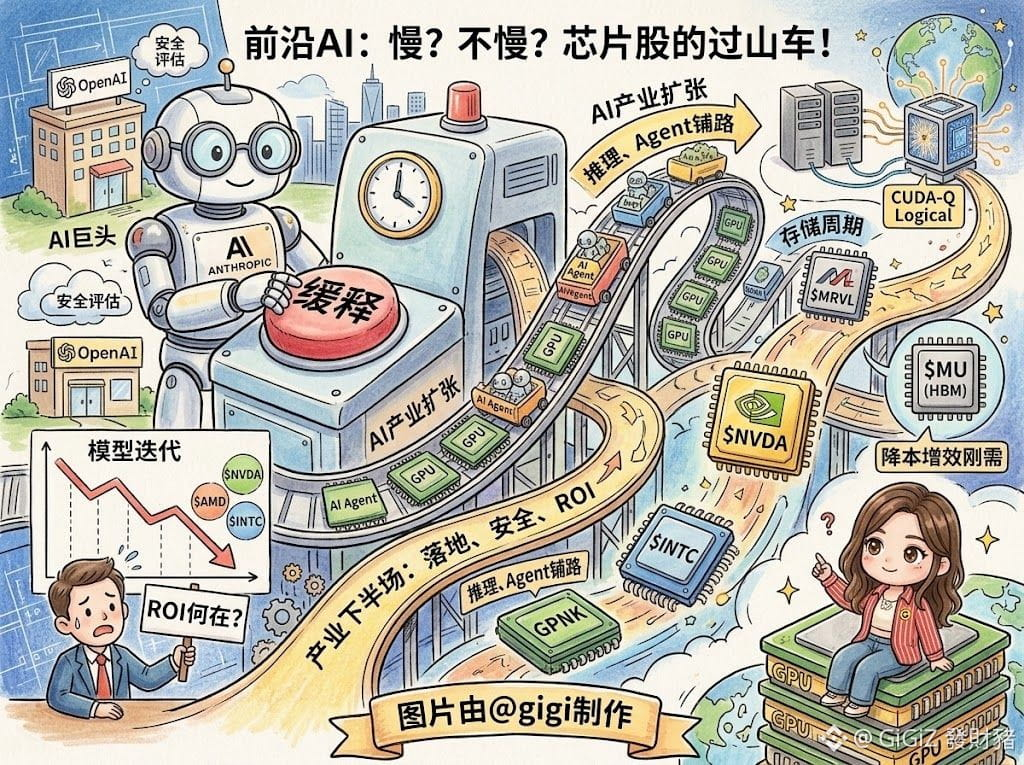
前沿AI若按下暂缓键,囤了这么多算力究竟给谁用?
头部喊放慢,市场先慌了,这暴露出产业最大分歧,技术安全与投资回报率ROI的拉扯
🪁资本为何恐慌?
模型迭代速度决定芯片需求,如果巨头因安全合规放缓研发,硬件换代周期拉长,短期采购爆发力必然被打折扣
🪁 基础设施为何停不下?
算力投入已不仅为训练下个大模型,更在为推理落地、AI Agent部署及量子与经典算力融合铺路。英伟达布局CUDA-Q Logical,正是为了砌高生态壁垒
🪁 核心标的分化走势预判
▶️ Anthropic
安全优先,短期可能会牺牲模型迭代的极限速度,但它深耕企业级安全和合规市场,长线反而是最稳健的企业级商业化护城河
▶️ 英伟达 $NVDA
短期受估值修复波动影响,但生态霸主地位难以撼动。即便训练算力需求阶段性平缓,推理算力需求和CUDA-Q这类前瞻生态仍会支撑其中长期业绩
▶️ AMD $AMD
作为二号玩家,如果整体硬件需求增速放缓,要从英伟达手里抢份额难度会增加,波动幅度往往更大
▶️ 英特尔 $INTC
转型期痛点犹存,缺少AI算力的绝对主导权,更容易在行业大盘调整时承受过度的估值压力
▶️ 美满电子 $MRVL & 美光科技 $MU
后市逻辑相对确定,定制芯片ASIC和高带宽内存HBM是AI基础设施降本增效的刚需,即便模型放缓,硬件架构的优化升级依然绕不开它们
▶️ SanDisk $SDNK
存储周期虽回暖,但相比算力核心标的,在AI主线的确定性上偏弱,走势受整体半导体大盘影响更大
接下来AI产业正在从盲目拼算力的军备竞赛,转入讲求落地、安全与投资回报率的下半场
短期看,芯片股面临估值挤水分。但中长期来看,安全治理规范化反而能避免技术暴雷,为AI落地打下更健康的基石。算力建设不会停,只是会从野蛮生长走向精准精细化投放
DYOR
头部喊放慢,市场先慌了,这暴露出产业最大分歧,技术安全与投资回报率ROI的拉扯
🪁资本为何恐慌?
模型迭代速度决定芯片需求,如果巨头因安全合规放缓研发,硬件换代周期拉长,短期采购爆发力必然被打折扣
🪁 基础设施为何停不下?
算力投入已不仅为训练下个大模型,更在为推理落地、AI Agent部署及量子与经典算力融合铺路。英伟达布局CUDA-Q Logical,正是为了砌高生态壁垒
🪁 核心标的分化走势预判
▶️ Anthropic
安全优先,短期可能会牺牲模型迭代的极限速度,但它深耕企业级安全和合规市场,长线反而是最稳健的企业级商业化护城河
▶️ 英伟达 $NVDA
短期受估值修复波动影响,但生态霸主地位难以撼动。即便训练算力需求阶段性平缓,推理算力需求和CUDA-Q这类前瞻生态仍会支撑其中长期业绩
▶️ AMD $AMD
作为二号玩家,如果整体硬件需求增速放缓,要从英伟达手里抢份额难度会增加,波动幅度往往更大
▶️ 英特尔 $INTC
转型期痛点犹存,缺少AI算力的绝对主导权,更容易在行业大盘调整时承受过度的估值压力
▶️ 美满电子 $MRVL & 美光科技 $MU
后市逻辑相对确定,定制芯片ASIC和高带宽内存HBM是AI基础设施降本增效的刚需,即便模型放缓,硬件架构的优化升级依然绕不开它们
▶️ SanDisk $SDNK
存储周期虽回暖,但相比算力核心标的,在AI主线的确定性上偏弱,走势受整体半导体大盘影响更大
接下来AI产业正在从盲目拼算力的军备竞赛,转入讲求落地、安全与投资回报率的下半场
短期看,芯片股面临估值挤水分。但中长期来看,安全治理规范化反而能避免技术暴雷,为AI落地打下更健康的基石。算力建设不会停,只是会从野蛮生长走向精准精细化投放
DYOR