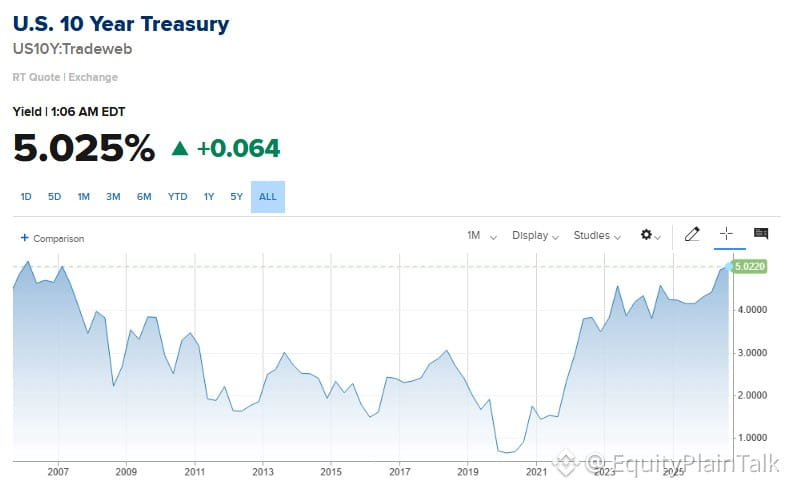
Die Rendite der 10-jährigen US-Staatsanleihe hat gerade Niveaus erreicht, die wir seit der Zeit kurz vor 2008 nicht mehr gesehen haben.
Das ist kein zufälliger Datenpunkt. Damals stiegen die Renditen, während die Fed in eine Kreditblase hinein straffte. Wir alle wissen, wie das geendet hat.
Und jetzt? Anderes Szenario, derselbe Druck. Höhere Renditen bedeuten:
- Hypotheken sind teurer
- Die Refinanzierung von Unternehmensschulden wird schmerzhaft
- Aktienbewertungen geraten unter Druck (insbesondere Wachstumsaktien)
- Der US-Dollar stärkt sich und trifft damit Exporteure
Der Anleihemarkt preist entweder anhaltende Inflation ein oder eine Fed, die länger restriktiv bleibt, als erwartet. In beiden Fällen mögen Risikoanlagen das nicht.
Beobachte die Credit-Spreads und die Daten zum Wohnungsmarkt genau. Wenn diese nachgeben, wird daraus mehr als nur eine Story über Renditen.
Das ist kein zufälliger Datenpunkt. Damals stiegen die Renditen, während die Fed in eine Kreditblase hinein straffte. Wir alle wissen, wie das geendet hat.
Und jetzt? Anderes Szenario, derselbe Druck. Höhere Renditen bedeuten:
- Hypotheken sind teurer
- Die Refinanzierung von Unternehmensschulden wird schmerzhaft
- Aktienbewertungen geraten unter Druck (insbesondere Wachstumsaktien)
- Der US-Dollar stärkt sich und trifft damit Exporteure
Der Anleihemarkt preist entweder anhaltende Inflation ein oder eine Fed, die länger restriktiv bleibt, als erwartet. In beiden Fällen mögen Risikoanlagen das nicht.
Beobachte die Credit-Spreads und die Daten zum Wohnungsmarkt genau. Wenn diese nachgeben, wird daraus mehr als nur eine Story über Renditen.