Für das kommende FOMC-Treffen am Mittwoch diese Woche lauten meine persönlichen Grundannahmen wie folgt: Selbst wenn die US-Notenbank beschließt, eine Zinserhöhung vorzunehmen, wird dies aller Wahrscheinlichkeit nach nur eine vorsorgliche Maßnahme in einer Größenordnung von 25 Basispunkten sein – also das sogenannte once-and-done (eine einmalige Zinserhöhung). Wir werden kaum etwas sehen, das einer endlosen Zinsanhebungswelle wie 2022 ähnelt.
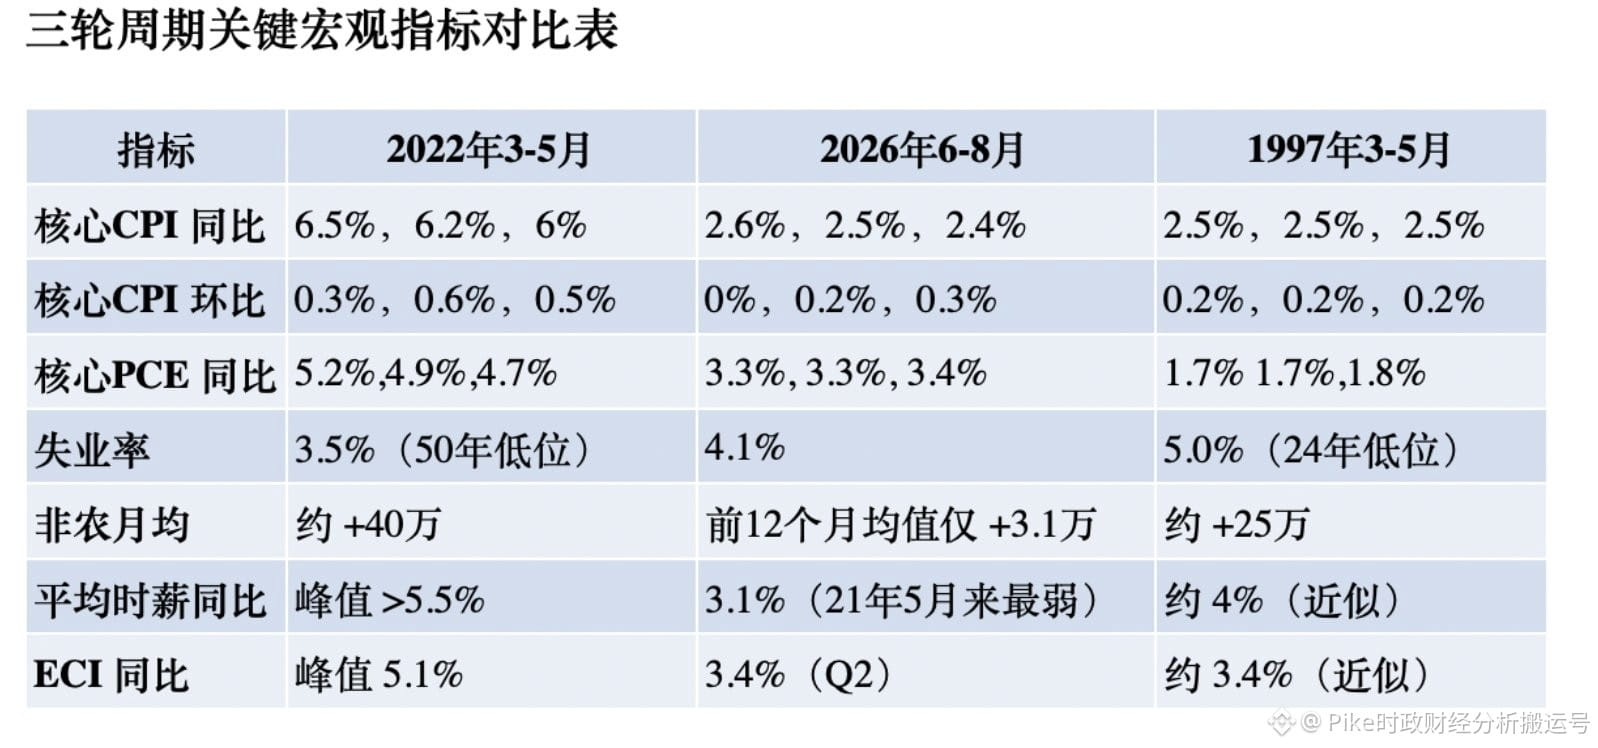
Wenn man die drei Zeiträume 1997, 2022 und 2026 miteinander vergleicht, wird sehr klar, dass die derzeitige wirtschaftliche Lage nicht die umfassenden Überhitzungsmerkmale wie 2022 aufweist. Im Gegenteil: In vielen Kernkennzahlen besteht eine sehr hohe Ähnlichkeit zu 1997.
Rückblick auf 2022: Angesichts einer Lage, die bei Preisen, Löhnen, Beschäftigung und Nachfrage insgesamt überhitzte, blieb der Fed keine Wahl – sie musste mit kontinuierlichen und kräftigen Zinserhöhungen förmlich hinterherjagen, um wieder Boden gutzumachen. Damals waren alle Indikatoren stark angespannt: Die jährliche Wachstumsrate des Kern-CPI lag bei über 6 %, und der Kern-PCE bewegte sich ebenfalls nahe bei 5 %. Gleichzeitig war der Arbeitsmarkt extrem heiß: Die Arbeitslosenquote lag bei etwa 3,5 %, die Zahl der Beschäftigten außerhalb der Landwirtschaft (Nonfarm) stieg im Durchschnitt pro Monat um rund 400.000. Zudem schossen die Löhne regelrecht in die Höhe: Die jährliche Wachstumsrate des durchschnittlichen Stundenlohns überschritt zeitweise 5,5 %, und der ECI erreichte 5,1 %.
Das makroökonomische Bild für 2026 dagegen ist völlig anders. In den vergangenen drei Monaten ist die jährliche Kern-CPI-Rate von 2,6 % moderat auf 2,4 % zurückgegangen; die Quartals-/Monatswerte lauten jeweils 0 %, 0,2 % und 0,3 %. Es zeigt sich keinerlei Hinweis auf die breite und anhaltende Preisexplosion wie 2022. Auf der Beschäftigungsseite liegt die Arbeitslosenquote derzeit bei 4,1 %, und in den vergangenen 12 Monaten stieg die Zahl der Nonfarm-Beschäftigten im Durchschnitt nur um etwa 31.000 pro Monat. Auch bei den Löhnen hat sich die Lage spürbar abgekühlt: Die jährliche Wachstumsrate des durchschnittlichen Stundenlohns liegt inzwischen bei 3,1 %, der ECI im Jahresvergleich bei 3,4 %. Diese Daten belegen eindeutig, dass der derzeitige Druck durch Lohnerhöhungen wirksam unter Kontrolle ist und weit davon entfernt ist, außer Kontrolle zu geraten. Da das Inflationsniveau derzeit deutlich niedriger ist als 2022 und außerdem weder der Arbeitsmarkt übermäßig heiß ist noch die Lohnwachstumsraten unaufhörlich anziehen, kann die Fed folglich auch keine ausreichende Beweiskette für eine neue Runde kontinuierlicher Zinserhöhungen liefern.
Warum also soll die Lage jetzt stärker an 1997 erinnern? Damals legte die von Greenspan geführte Fed nach einer Zinserhöhung um 25 Basispunkte im März eine Pause ein und ließ die Zinsen unverändert – was das wohl klassische once-and-done-Beispiel in der Finanzgeschichte schuf. Zu jener Zeit lag der Kern-CPI bei ungefähr 2,5 %, und insgesamt war die Preisentwicklung nicht außer Kontrolle. Dass die Fed damals frühzeitig agierte, lag vor allem an der Sorge, dass sich die Wirtschaft zu schnell ausweitet und dass ein sehr enger Arbeitsmarkt den Druck auf Lohnerhöhungen letztlich auf die Preise übertragen könnte. Greenspan erkannte jedoch damals sehr genau, dass das Internet und die Revolution der Informationstechnologien die Produktivität in großem Maßstab steigern und damit das Potenzialwachstum der Wirtschaft wirksam dämpfen würden – wodurch der Forderungsdruck der Arbeitnehmer nach höheren Löhnen nachließ. In seiner Logik gilt: Solange die Löhne die Preise nicht weiter nach oben treiben, ist eine Fortführung der restriktiven Politik nicht nötig. Und tatsächlich war es so – die Zinserhöhung blieb genau einmalig.
Zusammenfassend lässt sich sagen: 2022 betrieb die Fed eine „nachholende“ restriktive Geldpolitik, während 1997 eine typische vorsorgliche Straffung darstellte. Blickt man auf 2026, dann ist, falls die Fed tatsächlich eine Zinserhöhung wählt, deren Charakter eindeutig eher letzterer Art.