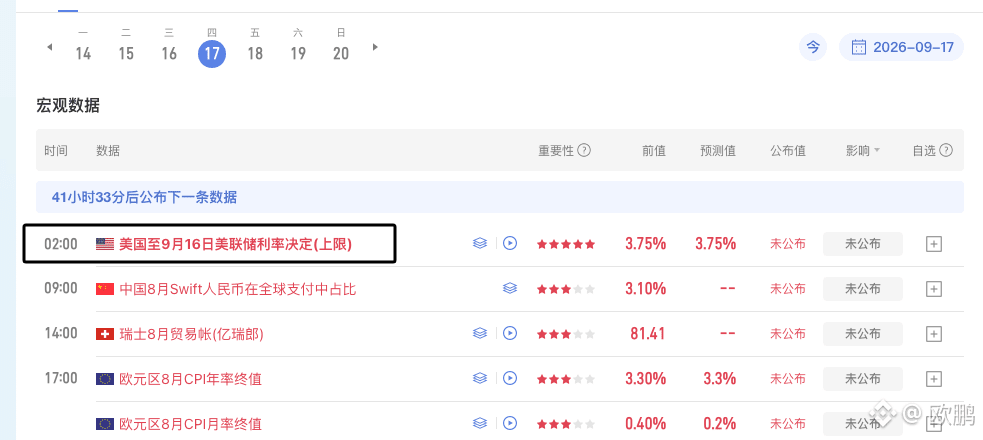
Trump fordert seit langem offen und im Verborgenen Zinssenkungen und ist der Ansicht, nur niedrige Zinsen könnten die Wirtschaft ankurbeln und die Finanzierungskosten senken. Sogar der Wirtschaftsberater des Weißen Hauses, Hassett, hat die Sache unverblümt auf den Punkt gebracht: „Es gibt keinen Grund, die Zinsen zu erhöhen.“
Das bringt Wash in eine besonders peinliche Lage: Er ist selbst von Trump nominiert worden und im Außenraum wird ohnehin spekuliert, ob er sich an den Willen des Weißen Hauses halten könnte.
Jetzt deuten die Wirtschaftsdaten auf Zinserhöhungen hin, die politische Richtung aber auf Zinssenkungen – das heißt, man stellt ihn direkt in die „Hitze“.
Noch schwieriger ist, dass man für keine der beiden Wege ungestraft davonkommt – in beiden Fällen ist ein hoher Preis zu zahlen.
Wenn er hart bleibt und die Zinsen erhöht: Damit kann er dem Markt zwar beweisen, dass die Fed entschlossen ist, die Inflation zu bekämpfen. Doch Zinserhöhungen sind nie eine Art Zauberstab.
Die frühere Fed-Beamtin und leitende Volkswirtschaftlerin bei New Century, Claudia Sam, sagte dazu, Zinserhöhungen seien eher wie „eine teure Medizin“: Sie dämpfen die Nachfrage, lösen aber nicht das Inflationsproblem, das durch steigende Ölpreise angetrieben wird. Im Gegenteil, sie erhöhen die gesamten gesellschaftlichen Finanzierungskosten und bremsen Investitionen und Konsum. Ganz zu schweigen davon, dass er damit dem Weißen Haus ins Gesicht schlagen würde – und sehr wahrscheinlich Trumps Zorn auf sich ziehen.
Wenn er dagegen nichts tut: Die Zinserwartungen des Marktes sind bereits voll eingepreist. Wenn man plötzlich sagt, man werde nicht erhöhen, wirkt das wie eine unerwartete Überraschung für das Marktgeschehen – und könnte zu heftigen Turbulenzen führen. Noch folgenreicher ist, dass die Unabhängigkeit der Fed sofort infrage gestellt wird – gibt es am Ende doch nur ein Nachgeben unter politischen Druck?
Die Fed hat sich über viele Jahre eine Politik-Glaubwürdigkeit erarbeitet; diese würde unweigerlich an Wert verlieren.
Der leitende Wissenschaftler des Brookings Institutes, David Wessel, formulierte es sehr direkt: Das ist die erste wirkliche Bewährungsprobe für Wash seit seinem Amtsantritt. Kurz gesagt: Im Kern geht es bei dieser Sitzung nie wirklich um die 25 Basispunkte.
Die eigentliche Herausforderung besteht darin, wie Wash entscheidet und wie er darüber spricht. Kann er dem Markt vermitteln, dass die Entscheidung den Wirtschaftsdaten folgt – nicht politischen Zwängen?
Wählt er die Zinserhöhung, kann er den politischen Druck aushalten und damit sein Image als „unabhängiger Fed-Vorsitzender“ festigen;
wählt er keine Zinserhöhung, ist es auch keine Niederlage, solange er die Logik der Inflationsaussichten klar erklärt und den Markt überzeugt.
Am meisten zu fürchten ist, dass am Ende beide Seiten versucht wird, es allen recht zu machen – und am Ende weder die eine noch die andere Seite zufrieden ist.
Das bringt Wash in eine besonders peinliche Lage: Er ist selbst von Trump nominiert worden und im Außenraum wird ohnehin spekuliert, ob er sich an den Willen des Weißen Hauses halten könnte.
Jetzt deuten die Wirtschaftsdaten auf Zinserhöhungen hin, die politische Richtung aber auf Zinssenkungen – das heißt, man stellt ihn direkt in die „Hitze“.
Noch schwieriger ist, dass man für keine der beiden Wege ungestraft davonkommt – in beiden Fällen ist ein hoher Preis zu zahlen.
Wenn er hart bleibt und die Zinsen erhöht: Damit kann er dem Markt zwar beweisen, dass die Fed entschlossen ist, die Inflation zu bekämpfen. Doch Zinserhöhungen sind nie eine Art Zauberstab.
Die frühere Fed-Beamtin und leitende Volkswirtschaftlerin bei New Century, Claudia Sam, sagte dazu, Zinserhöhungen seien eher wie „eine teure Medizin“: Sie dämpfen die Nachfrage, lösen aber nicht das Inflationsproblem, das durch steigende Ölpreise angetrieben wird. Im Gegenteil, sie erhöhen die gesamten gesellschaftlichen Finanzierungskosten und bremsen Investitionen und Konsum. Ganz zu schweigen davon, dass er damit dem Weißen Haus ins Gesicht schlagen würde – und sehr wahrscheinlich Trumps Zorn auf sich ziehen.
Wenn er dagegen nichts tut: Die Zinserwartungen des Marktes sind bereits voll eingepreist. Wenn man plötzlich sagt, man werde nicht erhöhen, wirkt das wie eine unerwartete Überraschung für das Marktgeschehen – und könnte zu heftigen Turbulenzen führen. Noch folgenreicher ist, dass die Unabhängigkeit der Fed sofort infrage gestellt wird – gibt es am Ende doch nur ein Nachgeben unter politischen Druck?
Die Fed hat sich über viele Jahre eine Politik-Glaubwürdigkeit erarbeitet; diese würde unweigerlich an Wert verlieren.
Der leitende Wissenschaftler des Brookings Institutes, David Wessel, formulierte es sehr direkt: Das ist die erste wirkliche Bewährungsprobe für Wash seit seinem Amtsantritt. Kurz gesagt: Im Kern geht es bei dieser Sitzung nie wirklich um die 25 Basispunkte.
Die eigentliche Herausforderung besteht darin, wie Wash entscheidet und wie er darüber spricht. Kann er dem Markt vermitteln, dass die Entscheidung den Wirtschaftsdaten folgt – nicht politischen Zwängen?
Wählt er die Zinserhöhung, kann er den politischen Druck aushalten und damit sein Image als „unabhängiger Fed-Vorsitzender“ festigen;
wählt er keine Zinserhöhung, ist es auch keine Niederlage, solange er die Logik der Inflationsaussichten klar erklärt und den Markt überzeugt.
Am meisten zu fürchten ist, dass am Ende beide Seiten versucht wird, es allen recht zu machen – und am Ende weder die eine noch die andere Seite zufrieden ist.