
Hornbeck Offshore Services (HOS) hat zwei Basisprospektregistrierungen eingereicht, die an Angeboten im Rahmen eines Employee-Stock-Ownership-Plans (ESOP) gekoppelt sind. Zusammen belaufen sich diese auf rund 23,2 Mio. US$ an Stammaktien, kurz nachdem das Unternehmen seinen All-Stock-Zusammenschluss mit Helix Energy Solutions Group abgeschlossen hat.
Hornbeck Offshore Services wird zu 9,00 US$ gehandelt, und der Aktienkurs ist im Laufe des vergangenen Tages um 1,3% sowie über die letzte Woche hinweg um 4,2% gefallen. Über das laufende Jahr hinweg beläuft sich die Rendite auf -12,9%. Dies dürfte daran liegen, dass Anleger die zuletzt schwächeren Ergebnisse, aktualisierte Kreditfazilitäten, Änderungen im Bereich der Unternehmensführung und die neu geschaffene ESOP-bedingte Aktienkapazität im Zusammenhang mit der Helix-Kombination gegeneinander abwägen.
Scannen Sie eine kuratierte Gruppe von Offshore- und Energy-Services-Aktien, die ähnliche Kapital- und Ergebnis-Crosscurrents wie Hornbeck Offshore Services haben, anhand der Liste solider Bilanzen und Fundamentaldaten (23 Ergebnisse).
Hornbeck Offshore Services ist jetzt ein frisch zusammengeführter Offshore-Betreiber mit schwächeren jüngsten Ergebnissen und einer neuen Eigenkapital-Überhangsituation, und das bei einem günstigeren Aktienkurs. Schafft das heute einen sinnvollen Einstieg, oder spricht es dafür, mit mehr Klarheit beim Wert zu warten?
Kurs-Gewinn-Verhältnis von 22,4x: Ist das gerechtfertigt?
Bei einer Schlagzeilen-Kennzahl handelt Hornbeck Offshore Services mit einem KGV von 22,4x, das unterhalb der breiteren US-amerikanischen Energy-Services-Branche von 27,3x liegt, aber oberhalb des Durchschnitts einer engeren Peer-Gruppe von 12,2x. Der Aktienkurs von 9,00 $ spiegelt daher ein höheres Multiple wider als bei nahen Vergleichsgruppen, auch wenn er in der Bewertung günstiger abschneidet als der breitere Sektor.
Das KGV vergleicht, was Anleger aktuell pro Aktie zahlen, mit dem je Aktie erzielten Gewinn. Bei einem Betreiber wie Hornbeck Offshore Services, der im Bereich Marine-Transport und Offshore-Dienstleistungen tätig ist, dient dieses Kennzeichen oft als Kurzform dafür, wie der Markt die Qualität der Gewinne, die Zyklizität der Offshore-Aktivität und die Beständigkeit der aktuellen Profitniveaus bewertet. Ein höheres Multiple kann darauf hindeuten, dass Investoren bereit sind, mehr für jeden Dollar Gewinn zu zahlen, oder dass sie erwarten, dass sich die Erträge über den Zyklus hinweg besser halten.
Hornbeck Offshore Services bringt eine Mischung an Signalen in diese Debatte. Die Ergebnisse sind im vergangenen Jahr um 4,5% gewachsen – und damit vor der Energy-Services-Branche, die im gleichen Zeitraum einen Rückgang der Gewinne um 13,2% verzeichnete. Zudem ist das Unternehmen in den letzten 5 Jahren von Verlusten zu Profitabilität übergegangen, mit einem durchschnittlichen Gewinnwachstum von 31,9% pro Jahr über diesen Zeitraum. Die Eigenkapitalrendite liegt bei 21,3%, was in diesem Rahmen als hoch eingestuft wird, und die Gewinnmargen von 17,7% werden als qualitativ hochwertige Gewinne beschrieben, obwohl sie leicht unter den 18,1% des Vorjahres liegen. Diese Kombination kann erklären, warum der Markt bereit ist, mehr pro Dollar Gewinn zu zahlen als der Peer-Durchschnitt von 12,2x – selbst wenn die Aktie kein Premium gegenüber dem breiteren Sektor-Multiple verlangt.
Im Vergleich zur US-amerikanischen Energy-Services-Branche deutet das KGV von 22,4x darauf hin, dass Hornbeck Offshore Services mit einem Abschlag gegenüber dem Sektor-Durchschnitt von 27,3x gehandelt wird – und macht es damit im Vergleich zu vielen gelisteten Energy-Services-Aktien auf dieser Kennzahlebene günstiger. Gegenüber der Peer-Teilmenge mit 12,2x KGV wirken die Aktien jedoch teurer, was darauf hindeutet, dass Investoren diesem Ergebnisstrom einen höheren Wert beimessen als ähnlichen, in etwa gleich großen Betreibern. Hier gibt es keine verlässliche KGV-Verhältnis-Schätzung aus der Regressionsanalyse, daher kann das Multiple nicht mit einer modellierten „Sollte-bis“-Stufe verglichen werden, zu der der Markt sich möglicherweise später hinbewegen könnte.
Sehen Sie, was die Zahlen über diesen Preis aussagen – finden Sie in unserer Bewertungsaufstellung heraus.
Ergebnis: Kurs-Gewinn-Verhältnis von 22,4x (ETWA RICHTIG)
Dennoch könnte der Kursrutsch der letzten Zeit und die frische, ESOP-bezogene Kapazität für zusätzliches Eigenkapital die Stimmung belasten, falls Hornbeck Offshore Services schwächere Ergebnisse meldet oder die Vertragsaktivität langsamer wird.
Erfahren Sie mehr über die wichtigsten Risiken für diese Hornbeck-Offshore-Services-Story.
Ein anderer Blick auf Hornbeck Offshore Services: Cashflows deuten in die andere Richtung
Bei den Ergebnissen wirkt Hornbeck Offshore Services ungefähr im Einklang mit dem Sektor, doch das SWS-DCF-Modell zeichnet ein sehr anderes Bild. Bei einem Kurs von 9,00 $ und einem geschätzten zukünftigen Cashflow-Wert von 3,07 $ stellt dieser Ansatz HOS als teuer dar. Welche Sichtweise sollten Anleger heranziehen, wenn sich die Signale widersprechen?
Schauen Sie sich an, wie das SWS-DCF-Modell zu seinem fairen Wert gelangt.
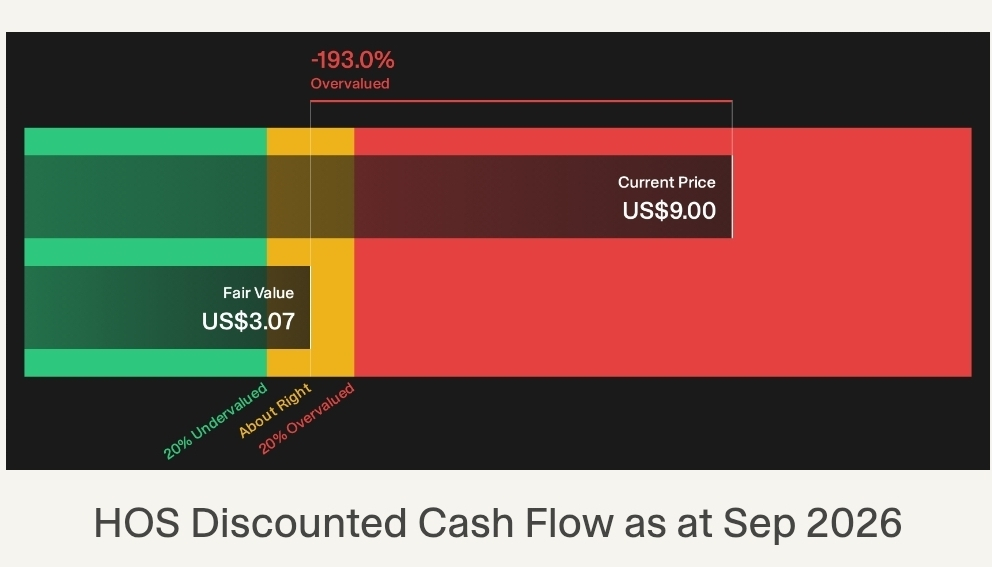
Simply Wall St führt jeden Tag eine Discounted-Cashflow-(DCF)-Bewertung für jede Aktie in der ganzen Welt durch (sehen Sie sich z. B. Hornbeck Offshore Services an). Wir zeigen die komplette Berechnung vollständig. Sie können das Ergebnis in Ihrer Watchlist oder in Ihrem Portfolio verfolgen und benachrichtigt werden, wenn sich etwas ändert – oder Sie nutzen unseren Aktien-Screener, um 33 qualitativ hochwertige, unterbewertete Aktien zu entdecken. Wenn Sie einen Screener speichern, benachrichtigen wir Sie sogar, wenn neue Unternehmen dazu passen – damit verpassen Sie keine potenzielle Gelegenheit.
Nächste Schritte
Zerrissen nach all dem bei Hornbeck Offshore Services oder tendieren Sie bereits zu einer Richtung? Wie auch immer: Bewegen Sie sich schnell, prüfen Sie die Zahlen und wägen Sie sowohl die 2 wichtigsten Chancen als auch 2 wichtige Warnsignale ab.
Suchen Sie nach weiteren Alternativen zu Hornbeck Offshore Services?
Wenn Hornbeck Offshore Services Sie verunsichert, zögern Sie nicht. Neue Ideen sind wichtig. Die richtige Shortlist an Kandidaten kann Ihre nächste Entscheidung verändern.
Zielen Sie auf widerstandsfähige Bilanzen und stabile Fundamentaldaten, indem Sie die Liste solider Bilanzen und Fundamentaldaten prüfen (23 Ergebnisse).
Suchen Sie nach Qualität zu einem niedrigeren Preis, indem Sie die 33 qualitativ hochwertigen, unterbewerteten Aktien durchsehen.
Setzen Sie auf ruhigere Fahrten und weniger Schläge, indem Sie die 11 widerstandsfähigen Aktien mit niedrigen Risikowerten prüfen.