$T Dieser Coin, den ich das letzte Mal gesehen habe, war er letztes Jahr noch.
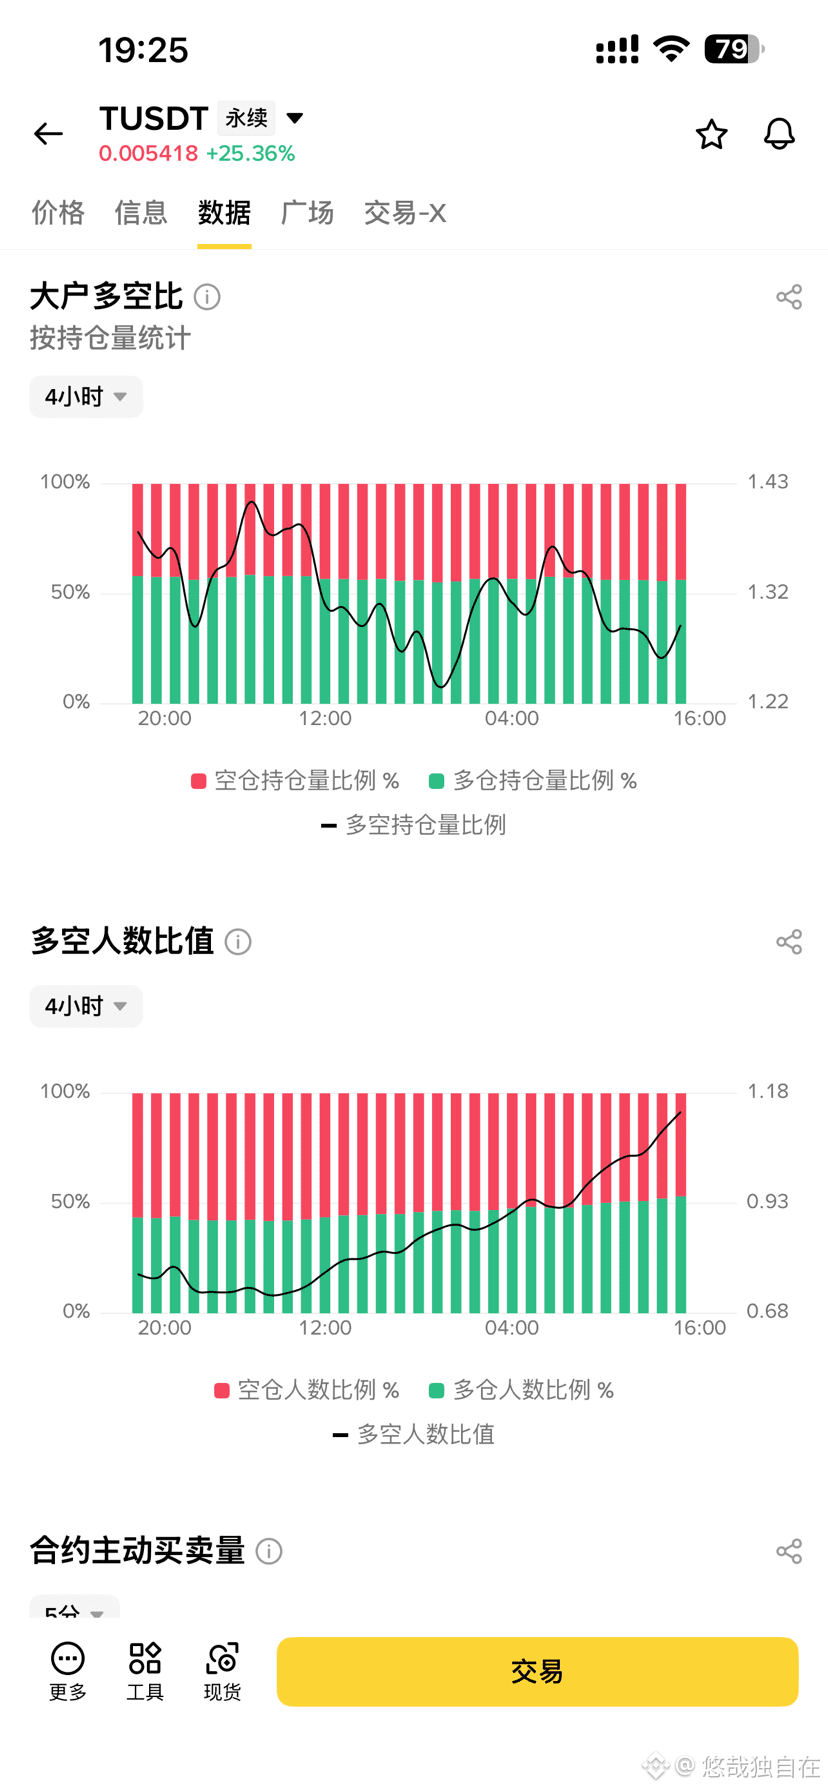
Gerade eben bin ich in der Rangliste der Kurssteigerungen hängen geblieben: T ging von 0.0043 auf 0.0057 hoch, 25 Punkte, Handelsvolumen 46,5 Millionen U. Ein altes Privacy-Protokoll, das 2022 aus Keep und NuCypher zusammengeführt wurde. Plötzlich so ein riesiger Anstieg: Funding Rate -2.0000%. Es sieht so aus, als würden in letzter Zeit vor allem alte Coins durch Short-Squeeze-ähnliche Mechanismen die Funding Rate auf ein Negativmaximum drücken.
On-Chain-Daten deuten außerdem darauf hin, dass das ein stark kontrollierter Coin ist.
Die Top-10-Adressen halten 74% der Coins. Diese 74% sind zu einem großen Teil DAO-Treasury- und Node-Staking-Adressen. 10 Milliarden Token sind im Umlauf vollständig frei handelbar, aber es gibt kaum „flotierende“ Coins, die man wirklich frei kaufen und verkaufen kann. Was sagt diese Struktur aus? Mit ein paar hunderttausend U kann man den Preis regelrecht in die Höhe treiben. Umgekehrt gilt aber: Wenn die Nodes anfangen, zu entsperren und Coins auf die Börse zu übertragen, kommt es zum Abverkauf viel schneller als der vorherige Pump.
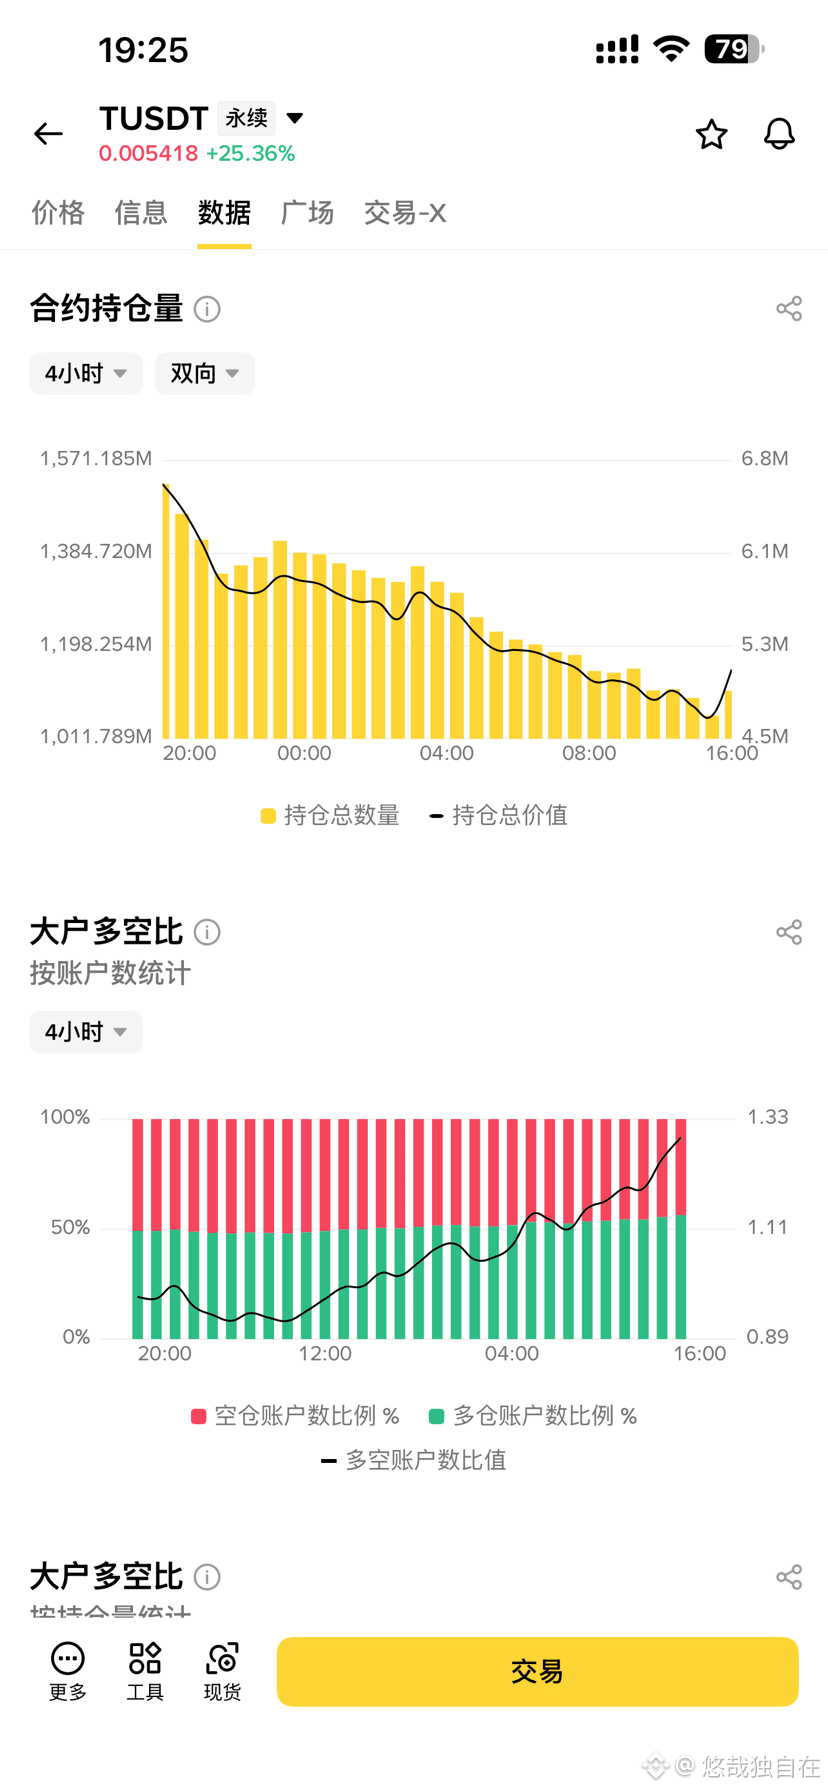
Auf dem Markt ist es jetzt schon etwas außer Kontrolle geraten. Das offene Volumen sinkt zwar insgesamt (von 1,57 Mrd. auf 1,1 Mrd.), aber die Funding Rate hat direkt das -2%-Limit erreicht.
Das Verhältnis Long/Short bei den Großkonten ist von 0,89 still und heimlich auf 1,33 geklettert. Das heißt: Viele Großinvestoren machen inzwischen gegenläufig Long. So entsteht ein regelrechtes „Fleischwolf“-Szenario: Retail-Shorts werden durch die Funding Rate ausgeblutet, während Großinvestoren ihre Long-Positionen über die Funding Rate „füttern“. Beide Seiten verharren im Stillstand. Sobald der Preis auch nur leicht nach oben zieht, werden die Shorts gezwungen, zu schließen – und das schiebt den Preis zusätzlich nach oben. Das ist auch eine typische Vorgehensweise der Market Maker.
Auf der Fundamentalseite gibt es eigentlich keine neuen Storys: Es ist im Grunde nur Kapitalrotation bei alten Coins plus Kontrakt-Spielchen. Das eigentliche Geschäft von Threshold (Threshold-Key-Handling / Secret-Management bzw. Key Custody) läuft eher so mittel bis verhalten. Der starke Anstieg kommt in dieser Runde schlicht aus der Token-/Chip-Struktur und dem Kapital-Gemetzel.
Bei so einem „extrem negativen Funding Rate“-Fleischwolf: Habt ihr davon profitiert, oder wurdet ihr darin begraben?
#TUSDT $T
Gerade eben bin ich in der Rangliste der Kurssteigerungen hängen geblieben: T ging von 0.0043 auf 0.0057 hoch, 25 Punkte, Handelsvolumen 46,5 Millionen U. Ein altes Privacy-Protokoll, das 2022 aus Keep und NuCypher zusammengeführt wurde. Plötzlich so ein riesiger Anstieg: Funding Rate -2.0000%. Es sieht so aus, als würden in letzter Zeit vor allem alte Coins durch Short-Squeeze-ähnliche Mechanismen die Funding Rate auf ein Negativmaximum drücken.
On-Chain-Daten deuten außerdem darauf hin, dass das ein stark kontrollierter Coin ist.
Die Top-10-Adressen halten 74% der Coins. Diese 74% sind zu einem großen Teil DAO-Treasury- und Node-Staking-Adressen. 10 Milliarden Token sind im Umlauf vollständig frei handelbar, aber es gibt kaum „flotierende“ Coins, die man wirklich frei kaufen und verkaufen kann. Was sagt diese Struktur aus? Mit ein paar hunderttausend U kann man den Preis regelrecht in die Höhe treiben. Umgekehrt gilt aber: Wenn die Nodes anfangen, zu entsperren und Coins auf die Börse zu übertragen, kommt es zum Abverkauf viel schneller als der vorherige Pump.
Auf dem Markt ist es jetzt schon etwas außer Kontrolle geraten. Das offene Volumen sinkt zwar insgesamt (von 1,57 Mrd. auf 1,1 Mrd.), aber die Funding Rate hat direkt das -2%-Limit erreicht.
Das Verhältnis Long/Short bei den Großkonten ist von 0,89 still und heimlich auf 1,33 geklettert. Das heißt: Viele Großinvestoren machen inzwischen gegenläufig Long. So entsteht ein regelrechtes „Fleischwolf“-Szenario: Retail-Shorts werden durch die Funding Rate ausgeblutet, während Großinvestoren ihre Long-Positionen über die Funding Rate „füttern“. Beide Seiten verharren im Stillstand. Sobald der Preis auch nur leicht nach oben zieht, werden die Shorts gezwungen, zu schließen – und das schiebt den Preis zusätzlich nach oben. Das ist auch eine typische Vorgehensweise der Market Maker.
Auf der Fundamentalseite gibt es eigentlich keine neuen Storys: Es ist im Grunde nur Kapitalrotation bei alten Coins plus Kontrakt-Spielchen. Das eigentliche Geschäft von Threshold (Threshold-Key-Handling / Secret-Management bzw. Key Custody) läuft eher so mittel bis verhalten. Der starke Anstieg kommt in dieser Runde schlicht aus der Token-/Chip-Struktur und dem Kapital-Gemetzel.
Bei so einem „extrem negativen Funding Rate“-Fleischwolf: Habt ihr davon profitiert, oder wurdet ihr darin begraben?
#TUSDT $T