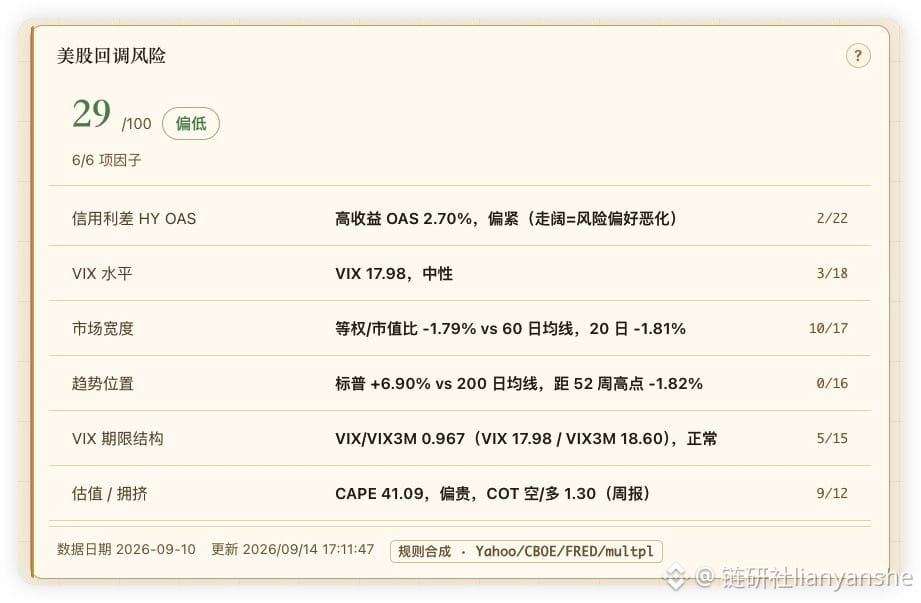
Ich habe ein Modell erstellt und grob abgeschätzt, dass das Risiko eines Rücksetzers an der US-Börse nicht so groß ist. Makroökonomisch habe ich auch versucht, die Gründe zu analysieren, warum die Wahrscheinlichkeit eines Rücksetzers eher gering ist.
1. In den letzten zwei Tagen hat Trump bereits Stellung bezogen: Bei der AI-Regulierung geht er nicht darauf ein und sagt auch, dass er keine Zinserhöhungen wünscht.
2. Der Ölpreis ist wieder auf über 100 gestiegen. Trump hat noch eine letzte Trumpfkarte, ein „Taco“ (ein Slide/Kniefall), die noch nicht eingesetzt wurde.
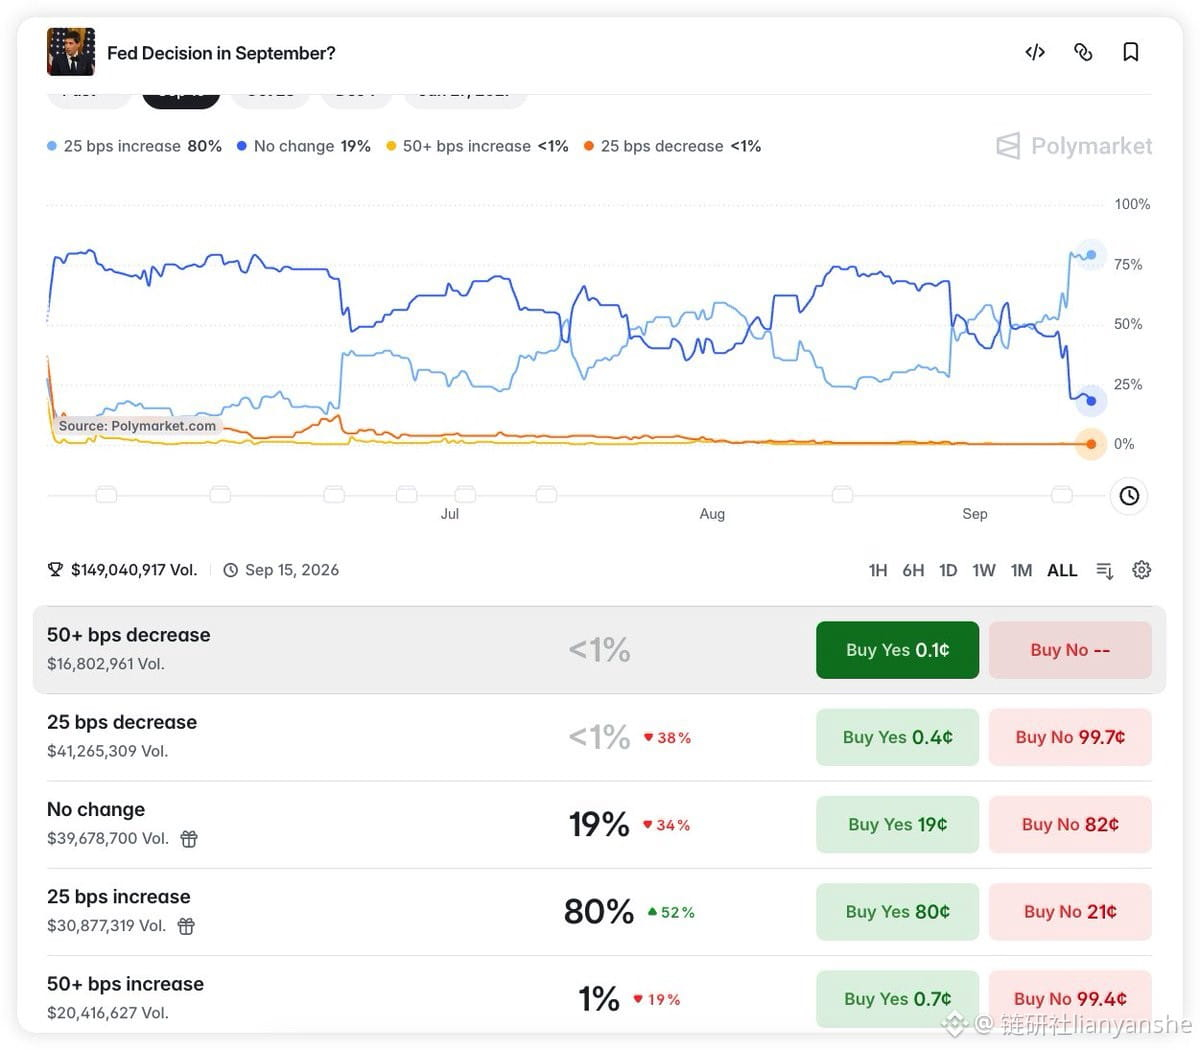
3. Was die Wahrscheinlichkeit weiterer Zinserhöhungen durch die Fed betrifft: Sie ist bereits auf 80% gestiegen. Zwar sind viele Analysten der Meinung, dass es auf keinen Fall zu einer Zinserhöhung kommt, aber ist es nicht möglich, dass die Kurse stattdessen steigen, wenn tatsächlich eine Zinserhöhung erfolgt?
Zuerst müssen wir klar verstehen, warum Zinserhöhungen normalerweise fallen lassen. Dies ist das erste Mal in den letzten drei Jahren, dass die Fed erhöht. Grundsätzlich bedeutet eine Zinserhöhung, dass das Zeitfenster geöffnet ist und es normalerweise nicht nur bei einer Erhöhung bleibt. Doch diesmal ist die Inflation anders: Die Unternehmensgewinne aus den US-Börsenberichten sind sehr gut, auch die Beschäftigungs- und Arbeitsmarktdaten sind stabil. Die CPI-Daten decken sich in drei Punkten mit den Erwartungen, und in einem Punkt sogar übertreffen sie diese. Kurzfristig gibt es nur Störfaktoren durch Öl und US-Staatsanleiherenditen. Wenn diese kurzfristigen Probleme gelöst sind, braucht man nicht weiter an der Zinsdrehschraube zu drehen.
Das heißt: Die aktuelle Marktpreisbildung könnte falsch sein. Daher ist es sehr wahrscheinlich, dass kein „Fenster“ für mehrere aufeinanderfolgende Zinserhöhungen geöffnet wird. Man muss nicht mit der größten Keule kommen; selbst wenn es zu einer gewissen Selbstheilung kommt, wird es auch kein großes Problem geben.
Am Ende lautet mein Fazit: Sowohl die Fed als auch Trump haben noch „Reserven“ (ihre Basis bleibt vorhanden). Ich setze nicht darauf, ob die Fed eine Zinserhöhung vornimmt oder nicht. Falls es wirklich so weit kommt, wäre es in der Regel eher eine Tauben-freundliche (dovish) Zinserhöhung, also nicht mit einer Serie weiterer Erhöhungen. Dann ist die aktuelle Marktpreisbildung falsch und hat noch Korrekturpotenzial. Und selbst wenn es zu einer Zinserhöhung kommt, könnten die Kurse am Ende auch steigen – vorausgesetzt, es handelt sich um eine dovish gedachte Zinserhöhung.
1. In den letzten zwei Tagen hat Trump bereits Stellung bezogen: Bei der AI-Regulierung geht er nicht darauf ein und sagt auch, dass er keine Zinserhöhungen wünscht.
2. Der Ölpreis ist wieder auf über 100 gestiegen. Trump hat noch eine letzte Trumpfkarte, ein „Taco“ (ein Slide/Kniefall), die noch nicht eingesetzt wurde.
3. Was die Wahrscheinlichkeit weiterer Zinserhöhungen durch die Fed betrifft: Sie ist bereits auf 80% gestiegen. Zwar sind viele Analysten der Meinung, dass es auf keinen Fall zu einer Zinserhöhung kommt, aber ist es nicht möglich, dass die Kurse stattdessen steigen, wenn tatsächlich eine Zinserhöhung erfolgt?
Zuerst müssen wir klar verstehen, warum Zinserhöhungen normalerweise fallen lassen. Dies ist das erste Mal in den letzten drei Jahren, dass die Fed erhöht. Grundsätzlich bedeutet eine Zinserhöhung, dass das Zeitfenster geöffnet ist und es normalerweise nicht nur bei einer Erhöhung bleibt. Doch diesmal ist die Inflation anders: Die Unternehmensgewinne aus den US-Börsenberichten sind sehr gut, auch die Beschäftigungs- und Arbeitsmarktdaten sind stabil. Die CPI-Daten decken sich in drei Punkten mit den Erwartungen, und in einem Punkt sogar übertreffen sie diese. Kurzfristig gibt es nur Störfaktoren durch Öl und US-Staatsanleiherenditen. Wenn diese kurzfristigen Probleme gelöst sind, braucht man nicht weiter an der Zinsdrehschraube zu drehen.
Das heißt: Die aktuelle Marktpreisbildung könnte falsch sein. Daher ist es sehr wahrscheinlich, dass kein „Fenster“ für mehrere aufeinanderfolgende Zinserhöhungen geöffnet wird. Man muss nicht mit der größten Keule kommen; selbst wenn es zu einer gewissen Selbstheilung kommt, wird es auch kein großes Problem geben.
Am Ende lautet mein Fazit: Sowohl die Fed als auch Trump haben noch „Reserven“ (ihre Basis bleibt vorhanden). Ich setze nicht darauf, ob die Fed eine Zinserhöhung vornimmt oder nicht. Falls es wirklich so weit kommt, wäre es in der Regel eher eine Tauben-freundliche (dovish) Zinserhöhung, also nicht mit einer Serie weiterer Erhöhungen. Dann ist die aktuelle Marktpreisbildung falsch und hat noch Korrekturpotenzial. Und selbst wenn es zu einer Zinserhöhung kommt, könnten die Kurse am Ende auch steigen – vorausgesetzt, es handelt sich um eine dovish gedachte Zinserhöhung.