
In zehn Jahren das 151-Fache—wodurch gewinnt Nvidia?
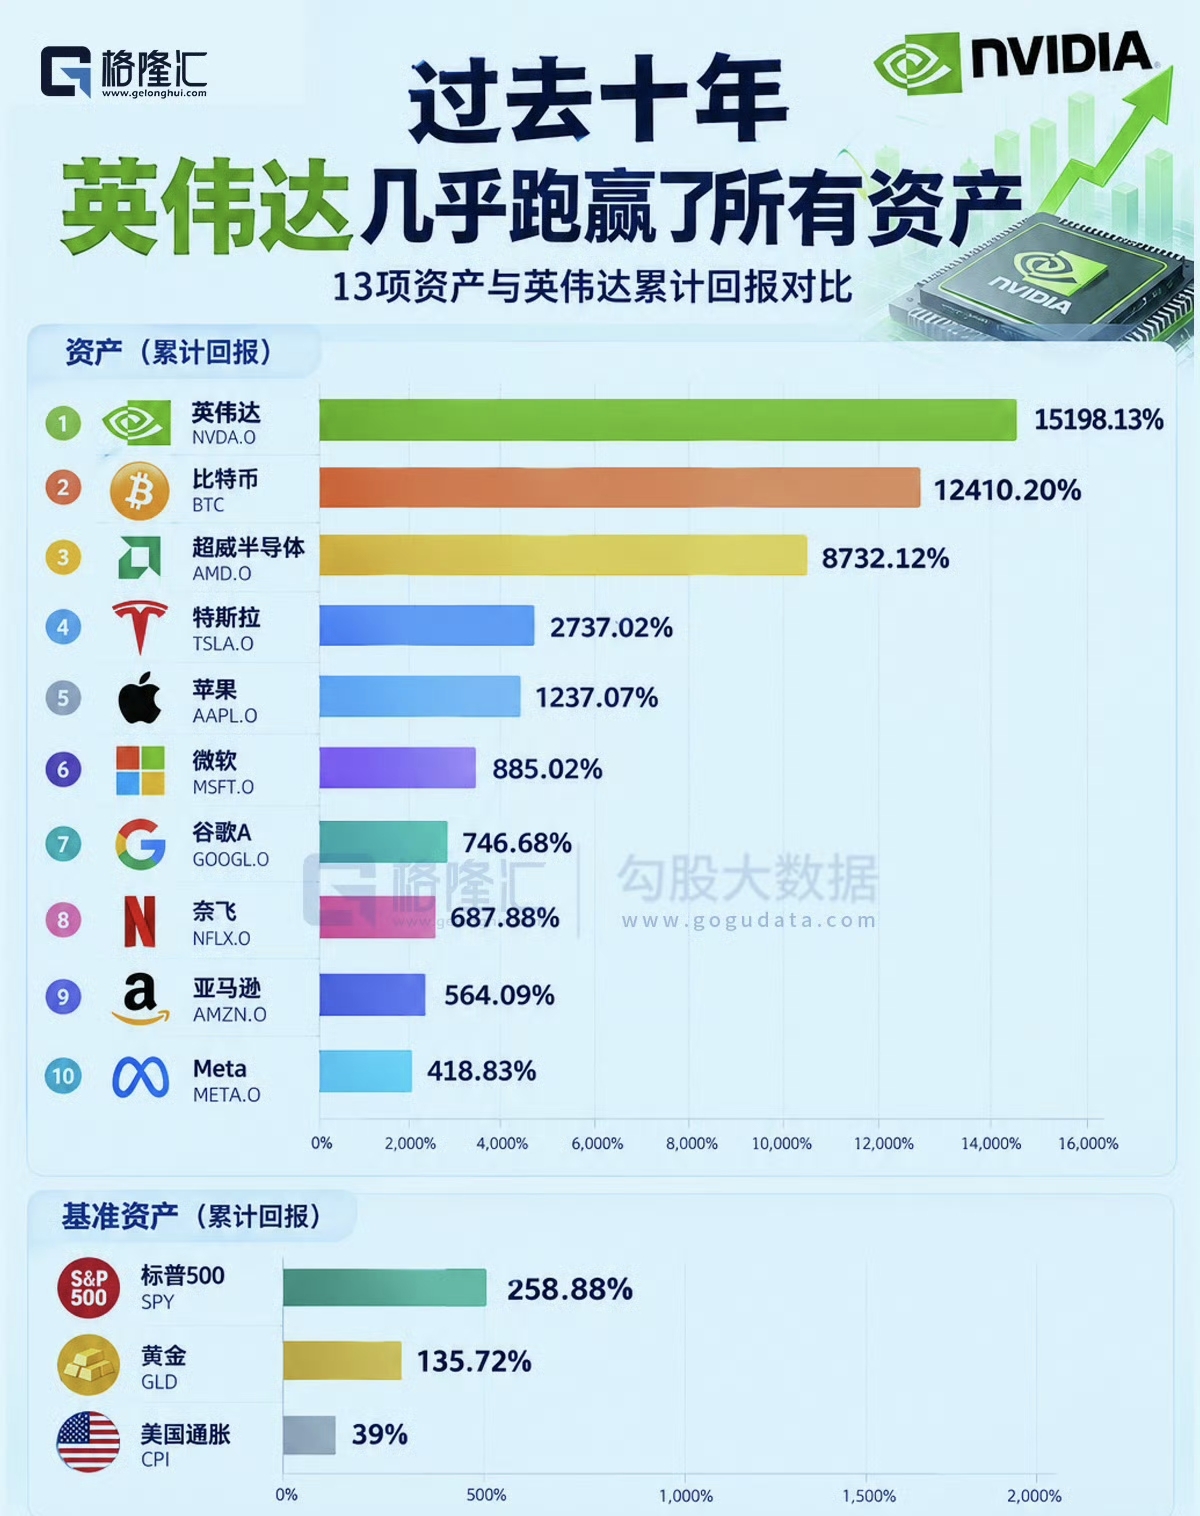 In der Grafik: 2016/9/10–2026/9/10—Nvidia kumulierte Rendite 15198,13%, Bitcoin 12410,20%, AMD 8732,12%, Tesla 2737,02%; Apple 1237,07%, Microsoft 885,02%, Google A 746,68%, Netflix 687,88%, Amazon 564,09%, Meta 418,83%. Im Vergleich sind die Benchmarks klarer: S&P 500 nur 258,88%, Gold 135,72%, US-Inflation 39%. Das ist kein gewöhnliches Vorpreschen, sondern das gleichzeitige Übertreffen von „Marktdurchschnitt“, „sicheren Anlagewerten“ und „Erosion der Kaufkraft der Währung“ in ganz anderen Größenordnungen.
Die zentralen Verteidigungswälle von Nvidia: Nach außen hin sind es GPU, im Kern ist es „eine Plattform für paralleles Rechnen + Entwickler-Ökosystem + Liefer-/Taktung“. Wenn AI-Training massive Matrixrechnungen in einen Infrastrukturbedarf verwandelt, ist der Chip nur der Einstiegspunkt; erst CUDA, Libraries, Frameworks, Cluster-Netzwerke sowie das Zusammenspiel von Hard- und Software bilden die Migrationskosten. Wettbewerber können zwar schnellere einzelne Chips bauen, aber sie können die zehnjährige Ansammlung von Software-Gewohnheiten, Kunden-Workflows und Lieferzuverlässigkeit nur schwer duplizieren.
Diese Runde überdurchschnittlicher Renditen hat außerdem einen Bonus durch die Position in der Branche: Von Gaming-Grafikkarten bis zu Rechenzentren, vom Mining-Boom bis zur generativen KI hat Nvidia sich mehrfach ganz oben dort positioniert, wo Rechenleistung knapp ist. Knappheit schafft Preissetzungsmacht, Preissetzungsmacht verstärkt die Gewinn-Hebelwirkung, diese Gewinn-Hebelwirkung fließt wiederum in Forschung & Entwicklung sowie Investitionen zurück und erzeugt eine positive Rückkopplung. So wird aus derselben Tech-Aktie, die früher als „zyklisches Hardware“-Geschäft neu bewertet wird: als „Verkäufer von Schaufeln für das KI-Zeitalter“.
Doch auch die Legende muss auf ihre Risikoklasse heruntergebrochen werden. Hohe Renditen gehen mit hoher Volatilität einher: Der Krypto-Abschwung 2018 und der Bewertungs-Crash bei Wachstumsaktien 2022 ließen die Kurse jeweils stark zurücksetzen; je höher die Bewertung, desto stärker hängt alles davon ab, dass Aufträge eingelöst werden, die Margen stabil bleiben, die Lieferkette stabil ist und regulatorische Grenzen eingehalten werden. Ein beeindruckendes Ende nach zehn Jahren bedeutet nicht, dass der Weg eben war; den Branchenführer zu kaufen heißt nicht, immun gegen Schwankungen zu sein.
Diese Abbildung ist vor allem deshalb wertvoll, weil man sich nicht „Nvidia hinterherjagen“ merken sollte, sondern drei Schlussfolgerungen für die Asset Allocation. Erstens: Überlange Überrenditen entstehen häufig durch plattformartige Unternehmen im Zuge von Paradigmenwechseln in der Technologie, nicht nur durch „billige“ Assets. Zweitens: Breite Marktindizes sind das Fundament, Gold ist der Puffer und Cash-ähnliche Assets helfen gegen Inflation—doch sie schaffen nicht zwangsläufig Renditen in der Größenordnung eines ganzen Zeitalters. Drittens: Jede 100-fach-Geschichte für ein einzelnes Asset sollte hinter die Fragen von Positionsgröße, Zeithorizont und Disziplin beim Rebalancing zurücktreten.
Für Privatanleger ist eine praktikablere Vorgehensweise: das Marktbeta über Indexfonds übernehmen, mit einer kleinen Kernposition der Leitlinie der KI-Rechenleistung folgen und mit Disziplin gegen überfüllte Trades vorgehen; nicht wegen verpasster 100-fach-Chancen alles auf „Go“ setzen und auch nicht wegen eines Drawdowns den Trend verwerfen. Dass Nvidia in den letzten zehn Jahren funktioniert hat, belegt: Rechenleistung wird neu bewertet. In den nächsten zehn Jahren muss jedoch bewiesen werden, dass Bewertung, Governance und Wettbewerb weiter zu dieser Neubewertung passen.