SpaceX CFO äußert sich zuversichtlich, 100 Milliarden US-Dollar ARR zu erreichen
Meinst du, dass die SpaceX-Aktie bei rund 151 US-Dollar hin- und herpendelt, während die Marktkapitalisierung 2 Billionen US-Dollar beträgt—ist das eine Bewertungsblase oder doch eine Unterbewertung der Raumfahrt- und Weltrauminfrastruktur? $SPCX
Schau dir genau die gerade veröffentlichten Daten an: 2025 lagen die Umsätze bei 18,67 Milliarden US-Dollar, aber der Verlust betrug 4,9 Milliarden. Aus Sicht traditioneller Finanzleute ist das schlicht eine Katastrophe. Doch Wall-Street-Institutionen geben weiterhin einen Kurszielwert von 800 US-Dollar aus. Der Knackpunkt: Der Kapitalmarkt hat ihr ein komplett anderes Bewertungsmodell verpasst
Aus der Struktur der Vermögenswerte wird klar: Die Logik hinter dem SpaceX-Kurs wurde längst neu geschrieben
▶️ Cashflow-Bottom wird vollständig festgezurrt
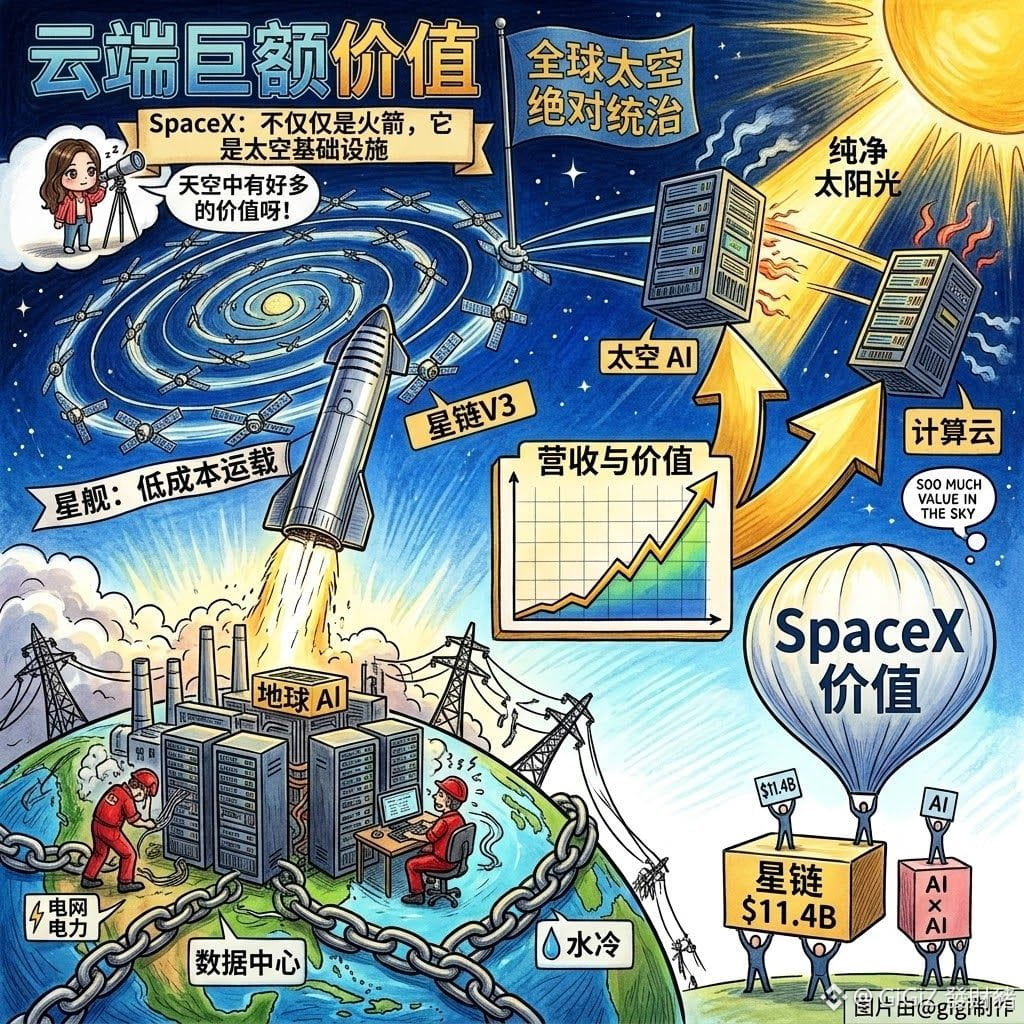
Die Starlink-Jahreseinnahmen sind auf 11,4 Milliarden gestiegen und machen über 60 % aus—sie liefern 4,4 Milliarden an operativem Gewinn. Raketenstarts sind längst nicht mehr das wichtigste Mittel, um Einnahmen zu generieren, sondern ein internes Werkzeug, um mit Starlink Kosten zu senken und Netze aufzubauen
▶️ xAI-Akquisition bringt Rechenpower-Aufschlag
Nach der Übernahme von xAI—und zusätzlich durch die neu eingeworbene hundert Milliarden schwere Kapazitäts-Hosting-Vereinbarung—hebt sie die Bewertungsstory von einem Satellitenbetreiber auf ein Cloud-Computing-Platform-Modell für Weltraumleistung an. Der ausgewiesene Verlust entsteht hauptsächlich durch das Starship R&D sowie Investitionen in KI-Rechenpower-Infrastruktur im Umfang von über 10 Milliarden
Ich gehe davon aus, dass der kurzfristige Blick durch den massiven Einsatz von Vermögenswerten zur Rechenpower-Beschaffung ein eher schlechtes Bild bei den ausgewiesenen Gewinnen liefert und die Aktie weiterhin stark schwanken wird. Aber mittelfristig gilt: Sobald Starship die vollständige Wiederverwendbarkeit erreicht und die Transportkosten im Orbit auf das Extremste drückt, wird es die Weltraum-Rechenpower und Datenverbindungen monopolartig beherrschen. Dann steht für Unternehmen von Datenzentren an der Erdoberfläche möglicherweise ein Angriff aus einer Dimension aus dem Himmel bevor. Zu diesem Zeitpunkt ist der aktuelle Kurs sehr wahrscheinlich ein vorläufiges Tief für mehrere Jahre
Würdest du trotz eines ausgewiesenen Verlusts von 4,9 Milliarden darauf wetten, dieses luft- und weltraumgroße Biest mit einer hohen Position zu besetzen?
DYOR
#SpaceX
Meinst du, dass die SpaceX-Aktie bei rund 151 US-Dollar hin- und herpendelt, während die Marktkapitalisierung 2 Billionen US-Dollar beträgt—ist das eine Bewertungsblase oder doch eine Unterbewertung der Raumfahrt- und Weltrauminfrastruktur? $SPCX
Schau dir genau die gerade veröffentlichten Daten an: 2025 lagen die Umsätze bei 18,67 Milliarden US-Dollar, aber der Verlust betrug 4,9 Milliarden. Aus Sicht traditioneller Finanzleute ist das schlicht eine Katastrophe. Doch Wall-Street-Institutionen geben weiterhin einen Kurszielwert von 800 US-Dollar aus. Der Knackpunkt: Der Kapitalmarkt hat ihr ein komplett anderes Bewertungsmodell verpasst
Aus der Struktur der Vermögenswerte wird klar: Die Logik hinter dem SpaceX-Kurs wurde längst neu geschrieben
▶️ Cashflow-Bottom wird vollständig festgezurrt
Die Starlink-Jahreseinnahmen sind auf 11,4 Milliarden gestiegen und machen über 60 % aus—sie liefern 4,4 Milliarden an operativem Gewinn. Raketenstarts sind längst nicht mehr das wichtigste Mittel, um Einnahmen zu generieren, sondern ein internes Werkzeug, um mit Starlink Kosten zu senken und Netze aufzubauen
▶️ xAI-Akquisition bringt Rechenpower-Aufschlag
Nach der Übernahme von xAI—und zusätzlich durch die neu eingeworbene hundert Milliarden schwere Kapazitäts-Hosting-Vereinbarung—hebt sie die Bewertungsstory von einem Satellitenbetreiber auf ein Cloud-Computing-Platform-Modell für Weltraumleistung an. Der ausgewiesene Verlust entsteht hauptsächlich durch das Starship R&D sowie Investitionen in KI-Rechenpower-Infrastruktur im Umfang von über 10 Milliarden
Ich gehe davon aus, dass der kurzfristige Blick durch den massiven Einsatz von Vermögenswerten zur Rechenpower-Beschaffung ein eher schlechtes Bild bei den ausgewiesenen Gewinnen liefert und die Aktie weiterhin stark schwanken wird. Aber mittelfristig gilt: Sobald Starship die vollständige Wiederverwendbarkeit erreicht und die Transportkosten im Orbit auf das Extremste drückt, wird es die Weltraum-Rechenpower und Datenverbindungen monopolartig beherrschen. Dann steht für Unternehmen von Datenzentren an der Erdoberfläche möglicherweise ein Angriff aus einer Dimension aus dem Himmel bevor. Zu diesem Zeitpunkt ist der aktuelle Kurs sehr wahrscheinlich ein vorläufiges Tief für mehrere Jahre
Würdest du trotz eines ausgewiesenen Verlusts von 4,9 Milliarden darauf wetten, dieses luft- und weltraumgroße Biest mit einer hohen Position zu besetzen?
DYOR
#SpaceX