KraneShares sagt, dass sich der KI-Engpass über GPUs hinaus verlagert – hin zu AMD $NVDA in HBM, Advanced Packaging, Photonik, MLCCs und Leiterplatten.
Asien kontrolliert entscheidende Teile dieses Produkts-Stacks, darunter über 90 % der führenden Chipfertigung im fortschrittlichen Bereich und 79 % der HBM-Umsätze.
KI-Server können ungefähr 10-mal mehr MLCCs verwenden als traditionelle Server, während chinesische Hersteller von optischen Modulen voraussichtlich 56 % der globalen Fertigungskapazität im Jahr 2026 ausmachen werden.
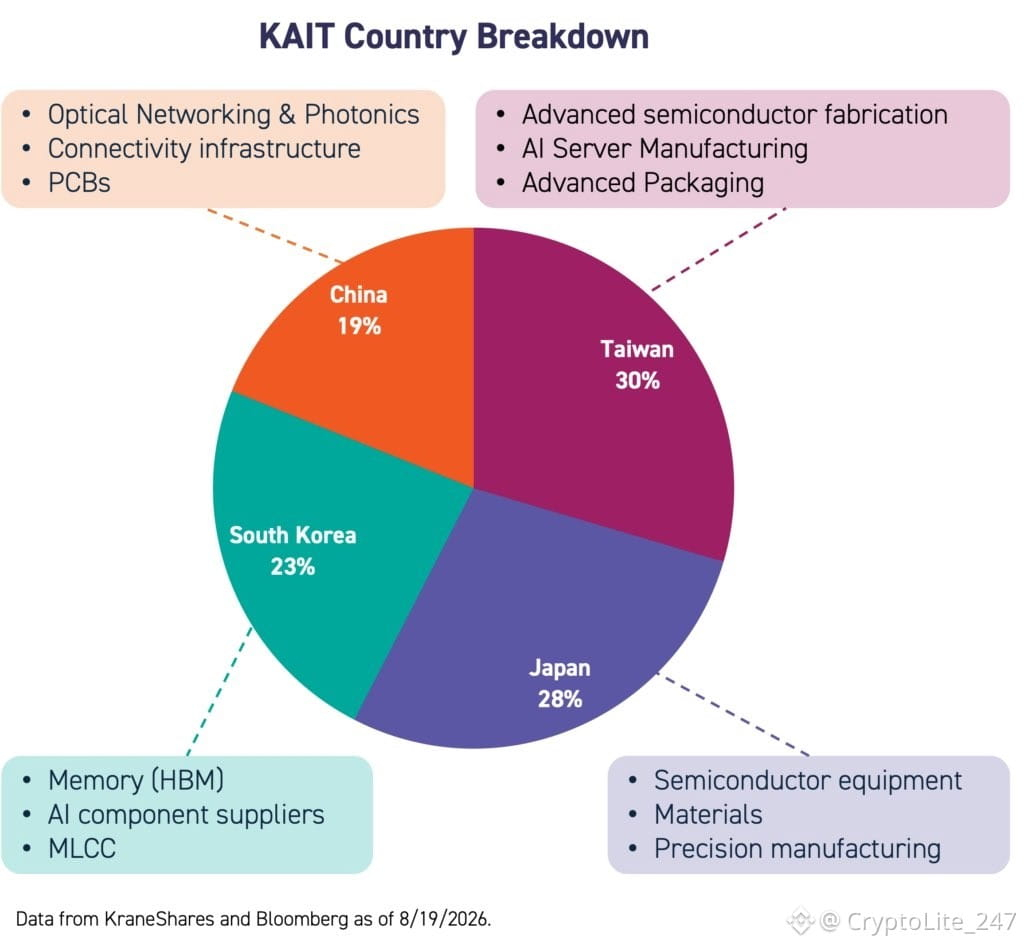
KAIT wurde entwickelt, um diese sich verlagernden Engpässe in Taiwan, Südkorea, Japan und China zu erfassen.
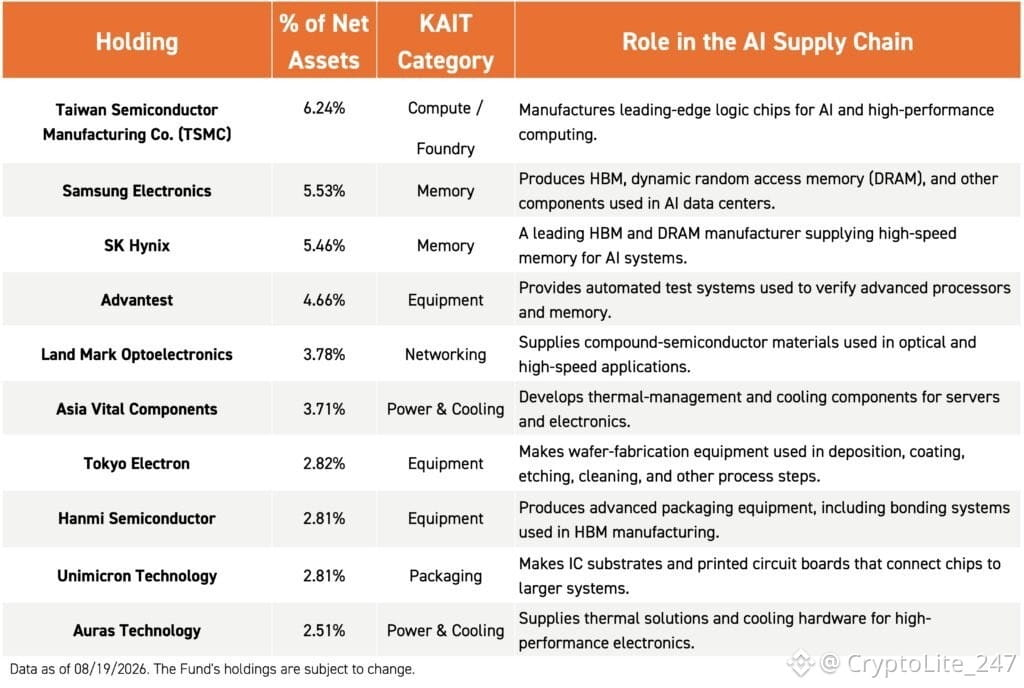
Compute / Foundry: $TSM 6.24%
Memory: Samsung Electronics 5.53%
Memory: $SKHY SK Hynix 5.46%
Equipment: Advantest 4.66%
Networking: Land Mark Optoelectronics 3.78%
Power & Cooling: Asia Vital Components 3.71%
Equipment: Tokyo Electron 2.82%
Equipment: Hanmi Semiconductor 2.81%
Packaging: Unimicron Technology 2.81%
Power & Cooling: Auras Technology 2.51%
Asien kontrolliert entscheidende Teile dieses Produkts-Stacks, darunter über 90 % der führenden Chipfertigung im fortschrittlichen Bereich und 79 % der HBM-Umsätze.
KI-Server können ungefähr 10-mal mehr MLCCs verwenden als traditionelle Server, während chinesische Hersteller von optischen Modulen voraussichtlich 56 % der globalen Fertigungskapazität im Jahr 2026 ausmachen werden.
KAIT wurde entwickelt, um diese sich verlagernden Engpässe in Taiwan, Südkorea, Japan und China zu erfassen.
Compute / Foundry: $TSM 6.24%
Memory: Samsung Electronics 5.53%
Memory: $SKHY SK Hynix 5.46%
Equipment: Advantest 4.66%
Networking: Land Mark Optoelectronics 3.78%
Power & Cooling: Asia Vital Components 3.71%
Equipment: Tokyo Electron 2.82%
Equipment: Hanmi Semiconductor 2.81%
Packaging: Unimicron Technology 2.81%
Power & Cooling: Auras Technology 2.51%