
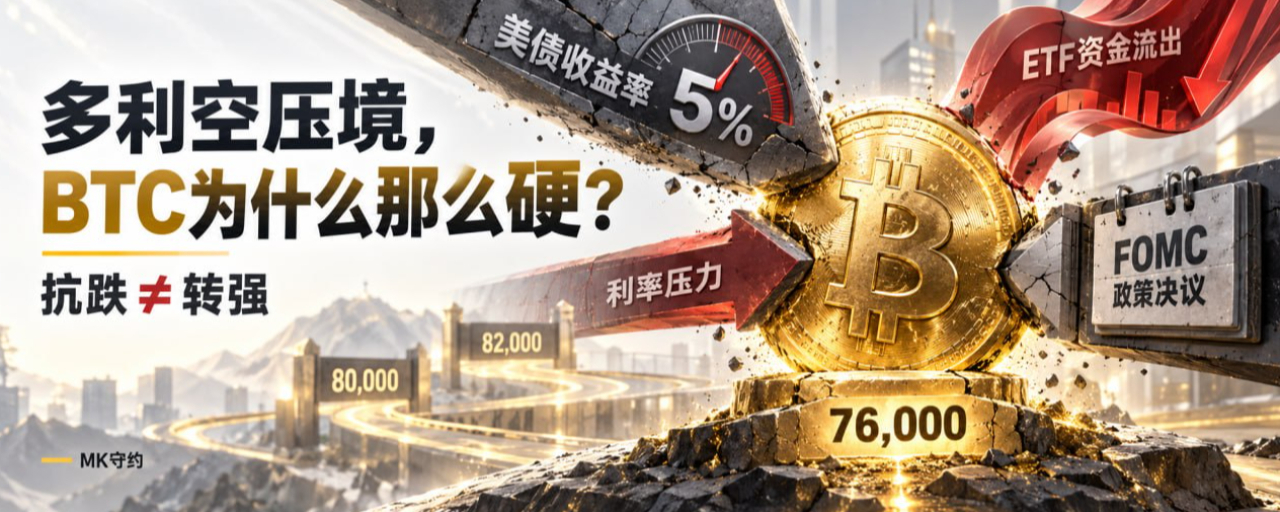


Viele schlechte Nachrichten drücken gleichzeitig aufs Kapital – warum ist BTC trotzdem so hart?
Hast du eine Sache bemerkt, die ziemlich untypisch/auffällig ist?
Die letzten Nachrichten, die BTC unter Druck gesetzt haben, waren praktisch keine guten.
Der CPI im August: +0,4% zum Vormonat, +3,4% im Jahresvergleich; Core-CPI +0,3% zum Vormonat – höher als die Markterwartung von +0,2%. Sobald die Daten da waren, stieg die Marktpreisung für eine Zinserhöhung um 25 Basispunkte im September schnell auf etwa 85%.
Die Rendite der US-10-jährigen Staatsanleihen stieg zeitweise bis auf 4,98%; am 11. September lag der offizielle Schlusskurs noch bei 4,96%. Die reale Rendite der 10-jährigen Anleihen erreichte sogar 2,60%.
Auch ETFs fließen ab. Vom 8. bis 11. September betrugen die gesamten Nettoabflüsse der US-Spot-BTC-ETFs zusammen 443,5 Millionen US-Dollar.
Zinserwartungen, Anstieg der US-Anleihen nahe 5%, hohe Realzinsen, vier Tage kumulierte Blutverluste bei ETFs, plus die zeitliche Nähe zum FOMC.
Nach dem Drehbuch vieler Leute sollte BTC direkt die Marke durchbrechen.
Doch bis zum 13. September um 20:14 Uhr (Beijing-Zeit) handelt BTC Perp weiterhin in der Nähe von 76.800 US-Dollar, und das Tief der letzten 24 Stunden lag bei etwa 76.489. Es ist nicht stark, es ist nicht einmal „schön“, aber es setzt das „Bad-News-Szenario“ eben nicht fort und lässt sich nicht weiter durch den Schmerz-Kurs weiter kollabieren.
Das ist die Frage, die heute wirklich zu untersuchen ist: Viele schlechte Nachrichten drücken aufs Kapital – warum ist BTC trotzdem so hart?
Meine Antwort ist:
Nicht weil die schlechten Nachrichten wirkungslos geworden sind, sondern weil sie bereits vorweg gehandelt wurden; nicht weil die Bullen bereits gewonnen haben, sondern weil die Shorts vorerst keine neuen „Munition“-Chips gefunden haben.
Diese beiden Einschätzungen unterscheiden sich massiv.
Erstens: Der Markt handelt nicht die schlechten Nachrichten selbst, sondern wie schlecht sie noch werden können.
Viele sehen „85% Wahrscheinlichkeit für Zinserhöhungen“ und als erste Reaktion: BTC muss noch fallen.
Doch der Markt belohnt niemals nur die Leute, die Überschriften lesen.
Die Wahrscheinlichkeit für Zinserhöhungen steigt von etwa 70% auf 85%; diese Neubewertung ist bereits im Preis passiert. Wenn du erst auf Nachrichten schaust und dann hinterher Shorts eröffnest, handelt man nicht mehr die Frage „Werden die Zinsen erhöht?“, sondern ob die Fed härter als die 85% der Markterwartung auftreten kann.
In der nächsten Woche entscheidet nicht nur die Frage, ob um 25 Basispunkte erhöht wird, über die Richtung von BTC. Die Fed wird am 15.–16. September eine FOMC-Sitzung abhalten und gleichzeitig neue wirtschaftliche Prognosen veröffentlichen.
Entscheidend ist vielmehr, ob Wosch andeutet: Das ist nicht nur eine einmalige Korrektur, sondern der Beginn einer Serie von aufeinanderfolgenden Zinserhöhungen.
Wenn es nur um eine Erhöhung um 25 Basispunkte geht und gleichzeitig betont wird, dass man danach weiter die Daten abwartet, könnte der Markt das als „Bad News – bereits eingepreist“ interpretieren. Wenn hingegen das Punktdiagramm und die Pressekonferenz andeuten, dass es im Dezember noch enger wird, dann wäre das die zweite Ebene des Schocks, die BTC noch nicht ausreichend verdaut hat.
Also: Dass BTC jetzt nicht kollabiert, heißt nicht, dass es keine Angst vor Zinserhöhungen hat.
Es steht nur für die erste Ebene der Zinserhöhungs-Erwartung – und das ist längst kein Geheimnis mehr.
Zweitens: Zwar fließt ETF-Kapital ab, aber das vorher eingezogene Geld ist noch nicht vollständig zurückgezogen.
Vom 8. bis 11. September gingen die Nettoabflüsse aus Spot-BTC-ETFs um 443,5 Millionen US-Dollar ab. Das ist natürlich kein gutes Zeichen.
Aber wenn du nur diese vier Tage ansiehst, verpasst du die andere Hälfte der Fakten.
Am 3. und 4. September flossen ETFs in zwei Tagen netto insgesamt 905,4 Millionen US-Dollar hinein. Rechnet man 1. bis 11. September zusammen, bleibt die kumulierte Nettozufuhr ungefähr 326,5 Millionen US-Dollar.
Was sagt das?
Kurzfristiges Kapital zieht sich vor dem FOMC tatsächlich zurück, aber das Spot-Kapital aus der vorherigen Runde wurde noch nicht vollständig wieder herausgespült.
ETF-Abflüsse können den Rebound zwar dämpfen, aber es hat sich bisher noch keine außer Kontrolle geratene Rücknahme/Einlösungswelle gebildet. Oben fehlt es an „Nachkauf“-Kapital, unten gibt es Gegenparten, die übernehmen. Deshalb läuft der Kurs am ehesten so, wie er es gerade tut:
Es kann nicht steigen – und es kann auch nicht runterdurchbrechen.
Viele interpretieren so eine Marktphase als „die Marktmacher kontrollieren alles“.
Eigentlich ist das gar nicht so geheimnisvoll.
Wenn neue Käufer nicht stark genug sind und alte Einsatz-Chips sich nicht bereit erklären, zu einem niedrigen Preis abzugeben, wird der Markt natürlich härter.
Drittens: Die US-Anleihen sind zwar sehr unruhig/dominant, aber im Bereich um 5% beginnt auch schon eine Wettkampf-/Spielzone.
Je näher die Rendite der 10-jährigen US-Anleihen an 5% herankommt, desto höher ist die Opportunitätskosten für BTC.
Du kannst jedes Risiko einfach nicht übernehmen und trotzdem eine Rendite nahe 5% einsammeln; die reale 10-jährige Rendite liegt immer noch bei 2,60%. Für große Gelder reduziert das direkt das Bewertungsniveau, das BTC, Gold und hoch bewertete Tech-Aktien tragen können.
Achte aber auf einen kleinen Detailpunkt:
Nach der CPI-Veröffentlichung berührte die 10-jährige Rendite zeitweise 4,98% und fiel danach wieder in die Nähe von 4,91%; an diesem Tag eskalierte der Markt nicht entlang einer Kette „heißer Inflation“ bis außer Kontrolle.
Das zeigt, dass auch der Anleihenmarkt auf eine Bestätigung durch das FOMC wartet.
5% sind jetzt sowohl eine Risikogrenze als auch eine Linie für das Wettrüsten im Spiel.
Solange die Rendite der 10-jährigen Anleihen keine effektive Rückkehr über 5% schafft, fehlt den makroökonomischen Short-Szenarien noch der letzte Hammerschlag. Wenn die Rendite nach dem FOMC dagegen wieder unter 4,90% fällt, bekommt BTC sofort etwas Raum für eine Bewertungs-Korrektur.
Umgekehrt: Wenn die Rendite der 10-jährigen Anleihen dauerhaft über 5% steht, und die Realrendite weiter nach oben läuft, dann kann das „Hartsein“ von BTC schnell in „brüchig“ umschlagen.
Schau nicht nur auf den Coin-Preis.
Die nächste Woche wird eine der wichtigsten Kerzen sein – im Markt für US-Staatsanleihen.
Viertens: Funding ist nicht überfüllt, der Verkaufsdruck hat sich nicht in eine Panik/Stampede ausgedehnt.
Das Wichtigste an BTC ist jetzt nicht, um wie viel es gestiegen ist, sondern dass es nach dem Einpreisen schlechter Nachrichten keinen anhaltenden „Tret“-Run gibt.
Der Preis testet die Zone 76.000–77.000 wiederholt, ohne dass es zu einem durchgehenden Ausfall/„Stolpern“ kommt. Am 13. September um 20:14 Uhr (Beijing-Zeit) lag die 8-Stunden-Funding-Rate bei Deribit BTC Perpetuals bei etwa 0,001607%; es gab keine Anzeichen für extreme Long-Überfüllung.
Das bedeutet zumindest Folgendes:
Der aktuelle Markt ist nicht einfach nur: ein Wagen voller hochgehebelter Longs, der hart durchgezogen wird.
Aber eine einzelne Funding-Rate an einem Punkt kann nicht beweisen, dass das OI (Open Interest) dauerhaft sinkt, und sie kann auch nicht belegen, dass der Hebel wirklich vollständig „ausgewaschen“ ist. Ohne einen OI-Pfad über Börsen hinweg und ohne aktiven Order-Flow kann man keine Schlussfolgerungen als Tatsache ausgeben.
Mit Hebel wird gewaschen/ausgestiegen – man kann nur die Wahrscheinlichkeit senken, dass weiter getreten wird, aber man kann nicht automatisch einen Anstieg erzeugen.
Shorts können nicht durchdrücken – heißt aber nicht, dass Longs bereits die aktive Kontrolle haben.
Die echte Kontrolle hängt daran, dass Spot-Zuflüsse, aktives Kaufinteresse und die Rückeroberung wichtiger Preiszonen es belegen.
Also kann man jetzt nur sagen: BTC ist widerstandsfähig. Man kann noch nicht sagen: BTC ist bereits auf Stärke umgeschaltet.
Fünftens: Die Optionspositionen rund um 82.000 sorgen dafür, dass es für beide Seiten nicht leicht ist – nach oben wie nach unten.
Bei den Deribit BTC-Optionen, die am 18. September auslaufen, hat die Call-Position mit Strike 82.000 USD ein Volumen von etwa 1.814,8 BTC – das ist die größte Stufe unter allen Call-Exercise-Preisen; basierend auf dem veröffentlichten Open-Interest liegt der größte „Pain“-Bereich bei etwa 78.000 USD.
Das heißt: Vor dem Verfall am Freitag werden 78.000 und 82.000 sehr wahrscheinlich zu einem Bereich, der immer wieder hart umkämpft wird.
Verstehe den größten Call-Positionierungsbestand nicht einfach als „muss steigen“, und interpretiere ihn auch nicht als „der Marktmacher muss den Kurs drücken“.
Es heißt nur: Je näher der Kurs an 82.000 herankommt, desto leichter können Market Maker-Absicherung, Gewinnmitnahmen und kurzfristiges Hinterherjagen den Volatilitäts-„Hebel“ gemeinsam verstärken.
Also: Dass BTC jetzt hart ist, heißt nicht, dass es 82.000 mühelos durchbrechen kann.
Wenn unten nichts verkauft werden kann, ist das der Grund, warum es sich „widerstandsfähig“ hält.
Ausbruch heißt: Oben kann man kaufen.
Das sind zwei verschiedene Dinge.
Wann wird „hart“ zu „stark“?
Ich muss drei Bedingungen sehen.
Erstens: Der Kurs steht wieder über 80.000.
Nicht intraday mit dem Stachel, sondern der 4-Stunden-Schlusskurs über 79.500–80.000: wenn man dabei den Rücksetzer durchsteht, kann man es halten.
Zweitens: Das Ende der Nettoabflüsse bei ETFs.
Wenn man es nur über Futures hochzieht und der Spot-Funding-Pool nicht nachzieht, dann kann man oberhalb von 82.000 sehr leicht nochmal „eine Tür“ einzeichnen.
Drittens: Nach dem FOMC fällt die Rendite der 10-jährigen US-Anleihen zurück.
BTC steigt, und gleichzeitig steigen die Renditen der US-Anleihen – so einen Rebound werde ich nicht hinterherjagen; BTC über 80.000, und wenn die 10-jährige Rendite wieder unter 4,90% zurückfällt, dann ist das die Situation, in der sich die Makrobedingungen wirklich eintrüben/verbessern.
Wenn drei Bedingungen gleichzeitig auftreten, kann das „Harte“ von BTC vielleicht zu „Stark“ upgraden, und 82.000 hat dann eine Chance, von Widerstand zur Trittfläche zu werden.
Wann wird „hart“ plötzlich „brüchig“?
Und auch auf drei Signale achten:
76.000 wurde wirksam unterschritten, ein Rebound lässt sich nicht zurückholen;
ETFs weiten die Nettoabflüsse weiter aus;
Die Rendite der 10-jährigen US-Anleihen hält sich stabil über 5%.
Wenn der Kurs fällt, während gleichzeitig das OI wieder steigt und das Volumen des aktiven Verkaufsorders wächst, ist das nicht mehr nur einfaches Hebelwaschen, sondern der Start neuer Short-Trendpositionen.
Dann schau zuerst auf 74.000–75.000; wenn das auch verloren geht, kommt 72.000 in den Blick.
Lass dir nicht einfallen, das Risiko aus dem Kopf zu streichen, nur weil BTC in den letzten Tagen nicht gefallen ist.
Die härteste Klinge im Markt ist oft nicht der erste Moment, in dem eine schlechte Nachricht auftaucht, sondern wenn alle anfangen zu glauben: „Die schlechte Nachricht bringt nichts mehr.“
Was solltest du jetzt tun
Wenn du bereits Longs in tiefer Lage hast, ist es natürlich gut, dass BTC 76.000 hält. Aber 78.000–80.000 bleibt weiterhin die Validierungszone – nicht der Bereich für einen blind eingehenden Hebel.
Wenn du bereit bist, dem Ausbruch hinterherzulaufen, warte zuerst, bis 80.000 zurückerobert ist, und schau dann auf den Rücksetzer. Spring nicht in einer einzelnen schnellen Rally hinterher und stelle dir „Widerstandsfähigkeit“ als „Hauptanstiegswelle“ vor.
Wenn du vorhast zu shorten, dann jage nicht einfach blind hinterher, nur weil die Zinserhöhungs-Wahrscheinlichkeit bei 85% liegt und die US-Anleihen nahe 5% sind.
Die schlechten Nachrichten, die der Markt bereits kennt, sind am ehesten in dem Moment „zum Hinterhalt“ geeignet, wenn sie dann tatsächlich eintreffen – und zwar gegen die letzte Runde von Leuten, die hinterher shorten.
Vor dem FOMC ist das Wichtigste nicht, eine einzelne Kerze richtig zu erraten.
Indem man das Positionsmanagement kontrolliert – und sich damit die Berechtigung gibt, nach der Entscheidungsphase wirklich in die Richtung hinauszugehen.
Meine endgültige Einschätzung: Dass BTC jetzt so hart ist, kommt daher, dass schlechte Nachrichten vorab eingepreist wurden, Bestandskapital bei ETFs noch nicht vollständig zurückgezogen wurde und die Funding-Raten der Derivate nicht extrem überfüllt sind. Aber derzeit ist es nur „widerstandsfähig“, nicht „bestätigt stark“. 80.000, die Richtung der ETF-Mittel und die Rendite der US-Anleihen bei 5% sind die drei Maßeinheiten, um als Nächstes die Wahrheit zu prüfen.
Du kannst sein „hart“ respektieren.
Aber bis der Markt beweist, dass es stark ist, solltest du es nicht noch mit mehr Storylines befeuern.
——MK hält die Vereinbarung ein

