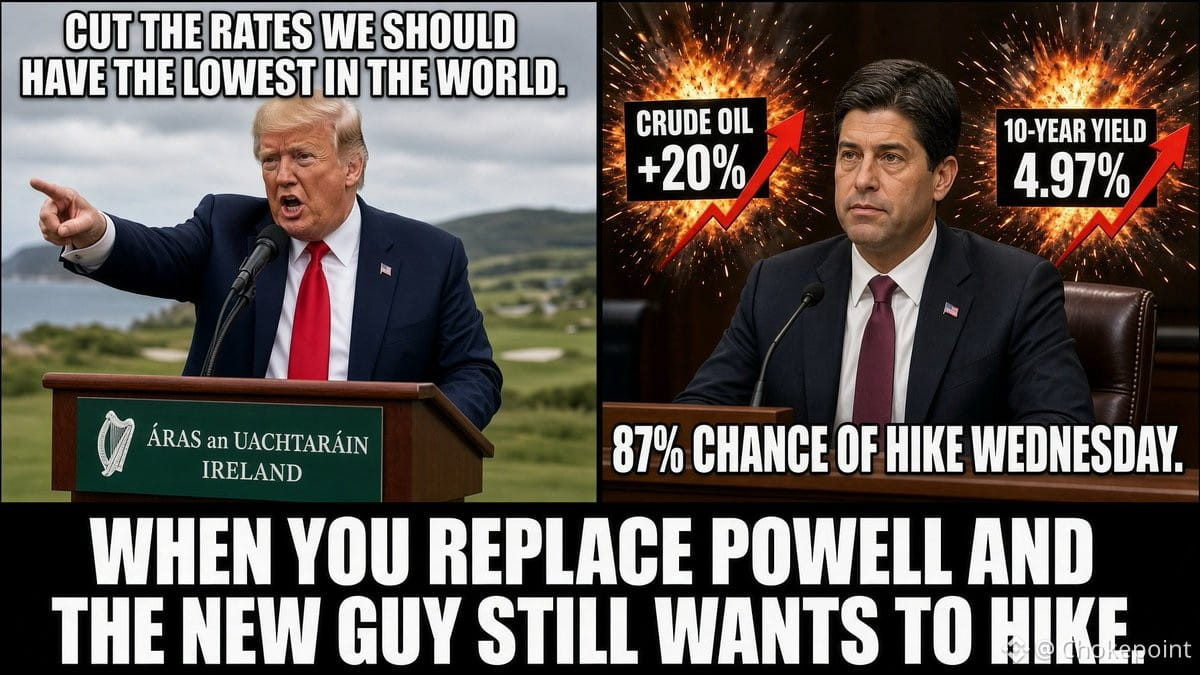
Mittwoch ist die Konstellation, der wir den ganzen Sommer über nachgegangen sind. Der Präsident will Kürzungen. Der Markt rechnet mit einem Zinsschritt.
Trump sagte heute, die USA sollten „den niedrigsten Zinssatz der Welt“ anstreben. Vor zehn Tagen: Senkung des Zinssatzes, sonst stoppt er den Handel mit Defizitländern.
Der Markt schaut inzwischen in eine andere Richtung. Die Wahrscheinlichkeit für einen Zinsschritt am Mittwoch liegt bei 87% – dem ersten unter Warsh, den Trump als Vorsitzenden ausgewählt hat.
Die Kerninflation (CPI) kam am Freitag heiß herein. Rohöl ist in zwei Wochen um 20% gestiegen. Die 10-jährigen Renditen erreichten 4,97%, den höchsten Stand seit 2023. Jeder Hinweis deutet auf eine Straffung hin – sieben Wochen vor den Midterms.
Jetzt der Teil, den fast alle rückwärts verstehen.
Ein Zinsschritt bedeutet nicht automatisch höhere lange Zinsen. Das lange Ende wird durch die Glaubwürdigkeit der Inflation gehandelt, nicht durch den Overnight-Zinssatz.
Juli: Warsh hat gehalten, die Märkte bezweifelten ihn, und die langen Renditen schossen nach oben. September 2024: Die Fed senkte um 50bp und die 10-jährige Rendite stieg in zwei Monaten um einen vollen Prozentpunkt.
Das bedeutet: Das Setup ist umgekehrt. Wenn Warsh die Zinsen anhebt und der Markt ihm bei der Inflation endlich vertraut, können die langen Renditen fallen. Wenn er nachgibt, verkauft das lange Ende aus Angst, dass die Inflation außer Kontrolle gerät.
Das kurze Ende ist Sache der Fed. Das lange Ende ist das Urteil des Marktes über die Fed.
Beobachte die 30-Jährigen, nicht die Schlagzeile. Der Zinsschritt ist zu 87% eingepreist. Die Glaubwürdigkeit ist dagegen überhaupt nicht eingepreist.
$SPY
Trump sagte heute, die USA sollten „den niedrigsten Zinssatz der Welt“ anstreben. Vor zehn Tagen: Senkung des Zinssatzes, sonst stoppt er den Handel mit Defizitländern.
Der Markt schaut inzwischen in eine andere Richtung. Die Wahrscheinlichkeit für einen Zinsschritt am Mittwoch liegt bei 87% – dem ersten unter Warsh, den Trump als Vorsitzenden ausgewählt hat.
Die Kerninflation (CPI) kam am Freitag heiß herein. Rohöl ist in zwei Wochen um 20% gestiegen. Die 10-jährigen Renditen erreichten 4,97%, den höchsten Stand seit 2023. Jeder Hinweis deutet auf eine Straffung hin – sieben Wochen vor den Midterms.
Jetzt der Teil, den fast alle rückwärts verstehen.
Ein Zinsschritt bedeutet nicht automatisch höhere lange Zinsen. Das lange Ende wird durch die Glaubwürdigkeit der Inflation gehandelt, nicht durch den Overnight-Zinssatz.
Juli: Warsh hat gehalten, die Märkte bezweifelten ihn, und die langen Renditen schossen nach oben. September 2024: Die Fed senkte um 50bp und die 10-jährige Rendite stieg in zwei Monaten um einen vollen Prozentpunkt.
Das bedeutet: Das Setup ist umgekehrt. Wenn Warsh die Zinsen anhebt und der Markt ihm bei der Inflation endlich vertraut, können die langen Renditen fallen. Wenn er nachgibt, verkauft das lange Ende aus Angst, dass die Inflation außer Kontrolle gerät.
Das kurze Ende ist Sache der Fed. Das lange Ende ist das Urteil des Marktes über die Fed.
Beobachte die 30-Jährigen, nicht die Schlagzeile. Der Zinsschritt ist zu 87% eingepreist. Die Glaubwürdigkeit ist dagegen überhaupt nicht eingepreist.
$SPY