


Adobe $ADBE 最新的这份财报,最显眼的是10亿月活以及67.6亿美元的季度营收新高,经营现金流达到25.2亿美元,也创下第三财季纪录。
但全局来看,这次的财报结合指引,其实称得上是喜忧参半:
Adobe给出的第四季度营收预期是68亿至68.5亿美元。
本季度已经做到了67.6亿美元,意味着下季度只预计环比增加4000万至9000万美元,如果取中间值,大约增加6500万美元。
6500万美元放在一家季度营收接近70亿美元的公司身上,不能说没有增长,但确实是很少的一部分,尤其是把过去两年的第三、第四季度摆在一起看,就发现这个增量预期是很保守了
尤其是Adobe各项核心指标其实是全线超越市场预期,而财报发布后的下行走势(盘后+常规交易时段)主要就是被市场归因为第四财季业绩指引不够惊艳,进而引发了当日的股价下跌。
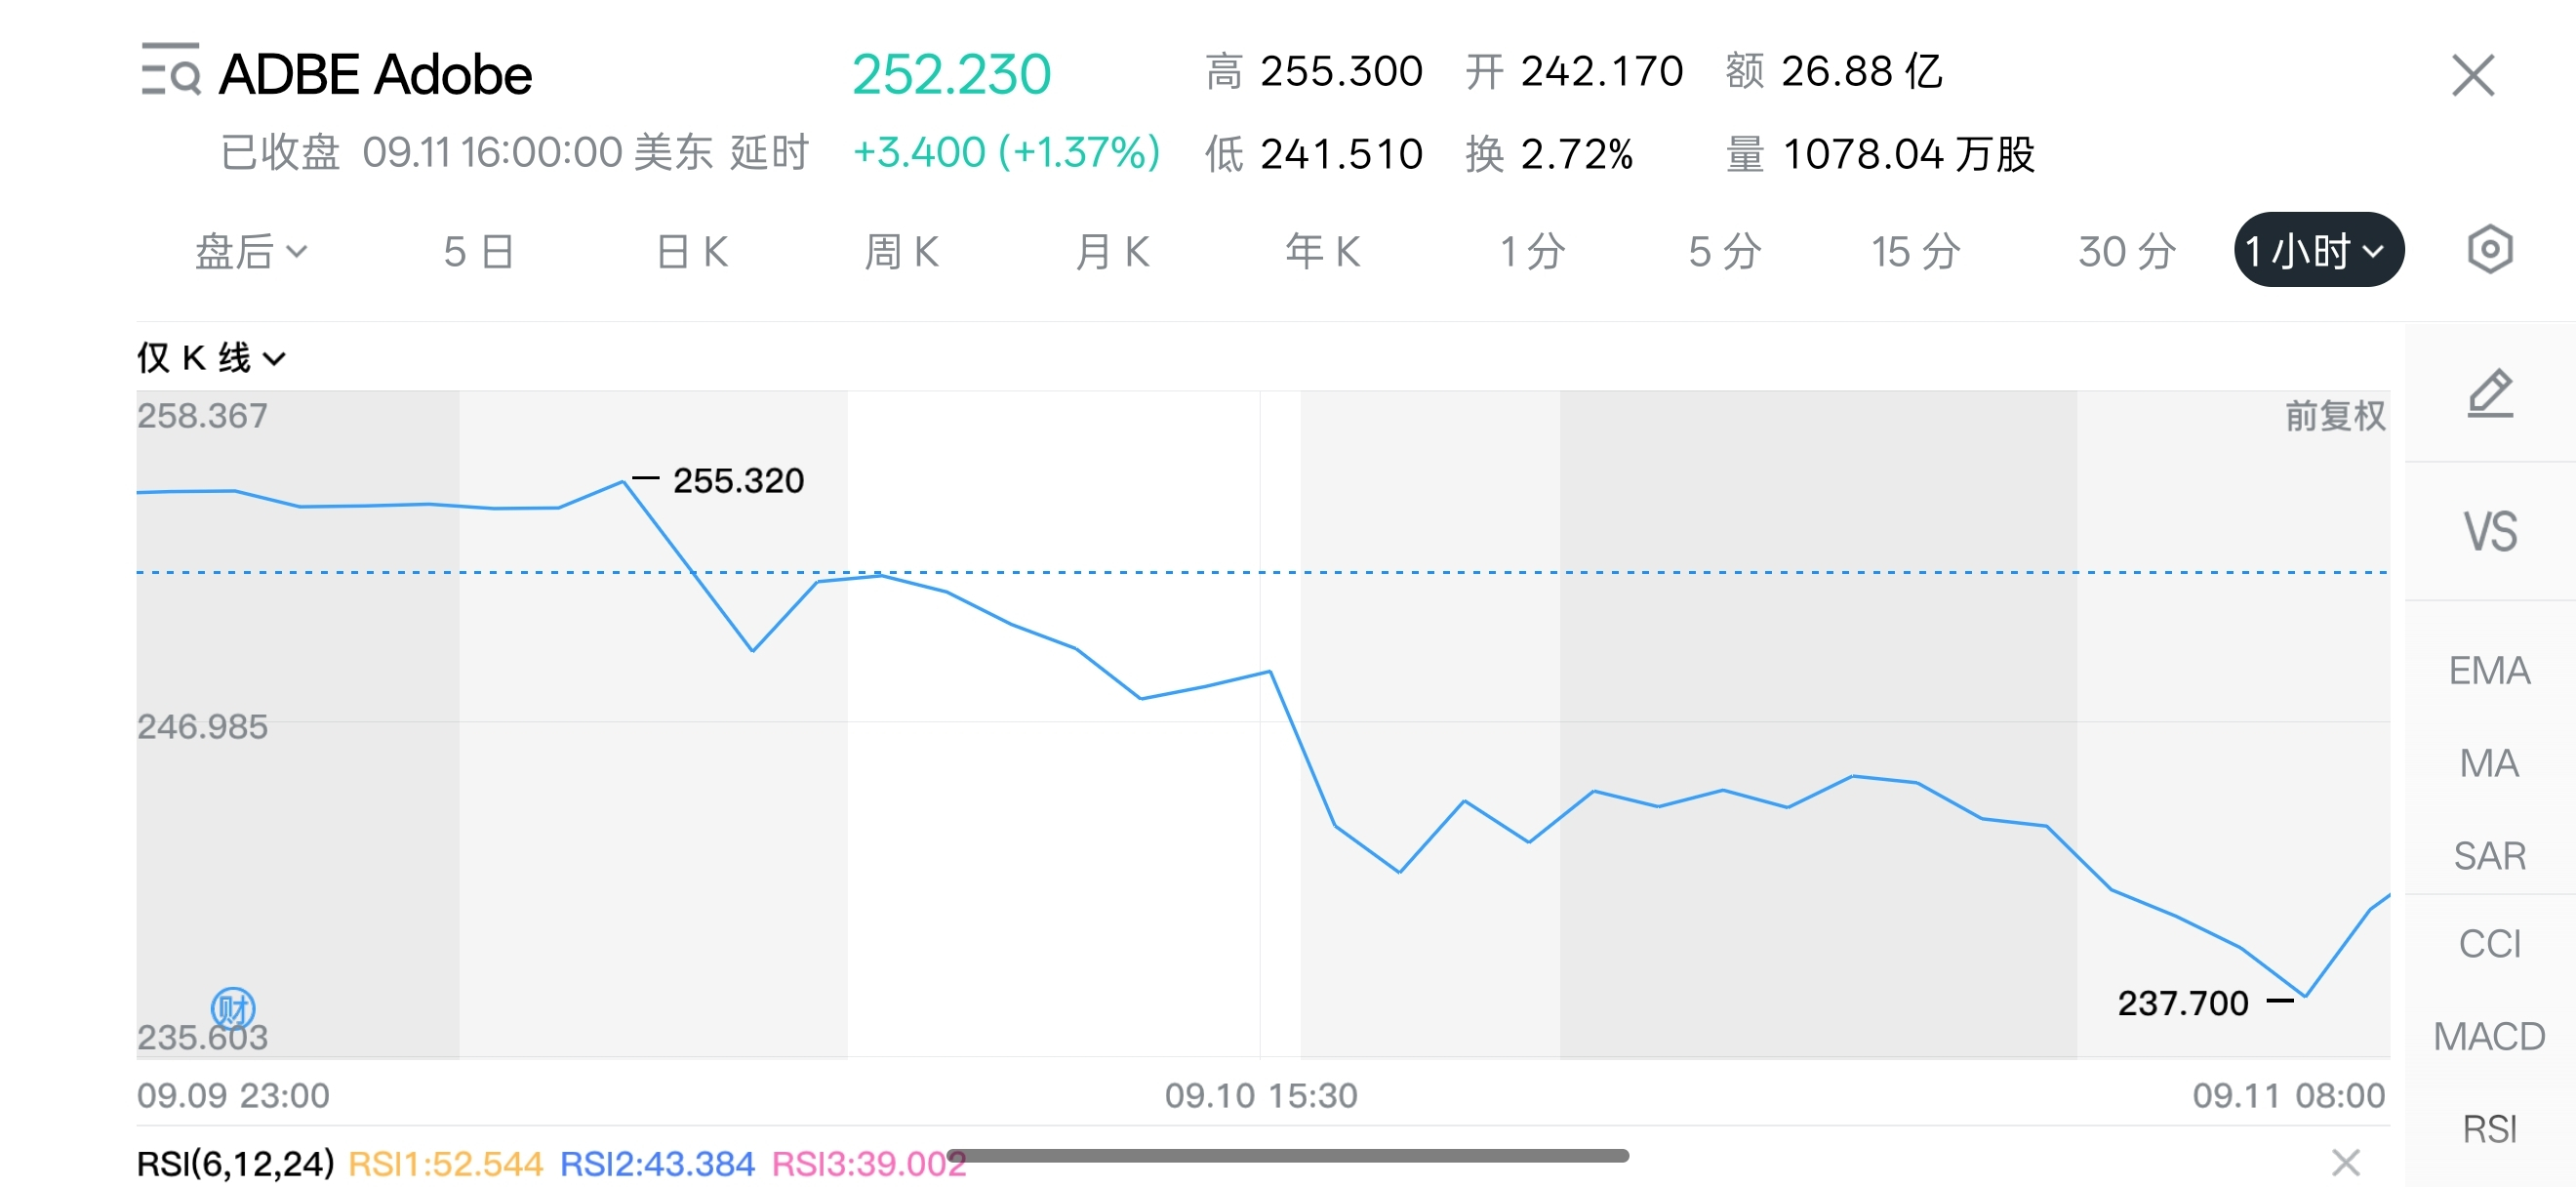
不过到了第二天常规交易时段,Adob又再次向上反弹,所以这份财报的市场反馈,本身就不是一个简单的“业绩差→股价跌”的故事。
本篇财报分析就结合数据,梳理复盘一下:
一、少的这部分预期,问题出在哪?
进一步展开上面我说的单季度变化,会发现在前两年同一段时间,各增加约2亿美元,而今年6500万美元的中间值指引,相当于只给出了约三分之一的增量。
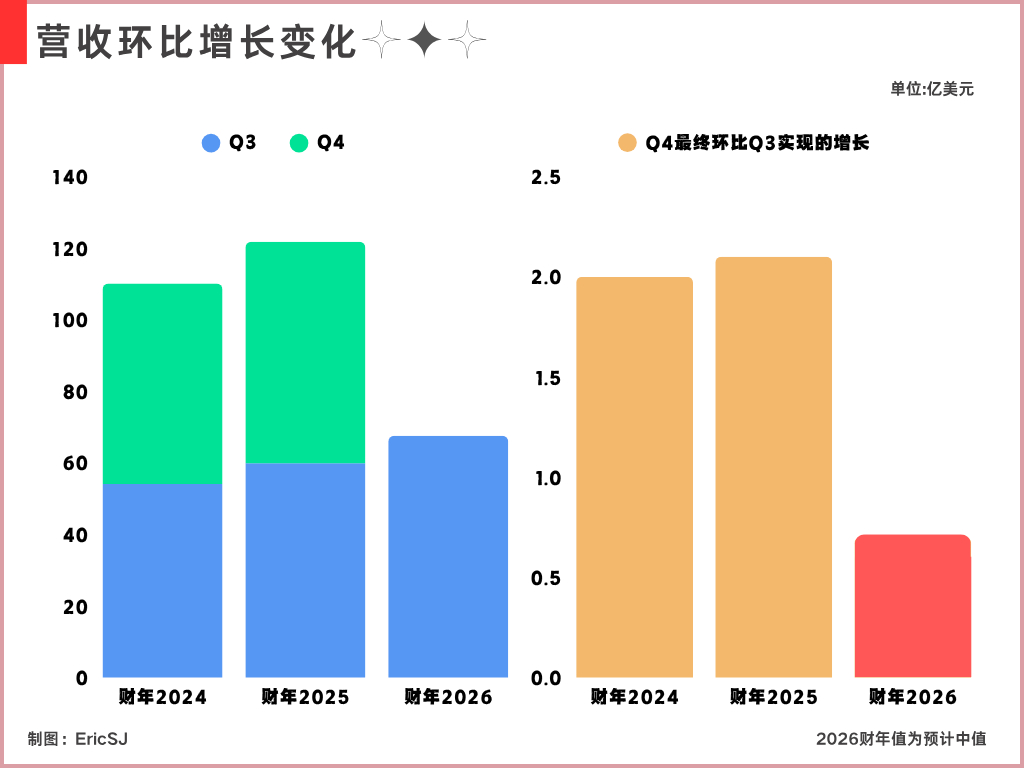
这里要强调一下:前两年是最终做出来的成绩,而6500万美元是管理层现在给出的预测中间值,它完全可能偏保守,最后也可能超额完成。
但确实也是在压市场的信心,尤其Adobe一边上调全年目标,一边对财年最后一季只给出这么小的环比增长,我觉得不能只用一句“第四季度指引略低于市场预期”带过。
毕竟市场永远交易的是对未来的预期,所以就出现了财报成绩超预期,但就因为对未来预期过于保守,导致了实际业绩公布与走势背离的情况。
所以我们还得进一步去探寻,究竟是哪里出了问题,让管理层对未来持如此保守的态度。
我又把第四季度指引按客户业务拆开看,Adobe现在将订阅收入主要分成两组:
一组面向商务用户和消费者;
另一组面向创意及营销专业用户。
在本季度,前一组收入19.1亿美元,后一组46.5亿美元。公司预计第四季度,前一组达到19.3亿至19.5亿美元,也就是比本季度多2000万至4000万美元;后一组达到46.65亿至46.95亿美元,只多1500万至4500万美元。
到这里,我看不少分析都把问题给归因成这两组指引收入都低于去年的旺季增量,但我又翻了一下Adobe上一季度给的指引,发现一个很容易漏掉的地方:
当时公司预计,第三季度创意及营销专业用户的订阅收入是46.1亿至46.4亿美元,中间值46.25亿,实际做到了46.5亿,比原先预计多了2500万美元。
与此同时,我又按照Adobe上一季度给出的全年指引,倒推了一下当时管理层对第四季度的预期。
按中值粗略反推,Adobe上一季度其实已经隐含了约46.85亿美元的第四季度预期,而现在给出的中值是46.8亿美元,两者只差约500万美元。
考虑财报数字本身存在四舍五入,这几乎可以视为没有实质性下调,这也意味着一个很关键的问题:
现在看到的第四季度低增长,并不是Adobe在第三季度财报之后突然踩了刹车。
我想,这至少可以作为解释财报次日股价反转的一种视角:
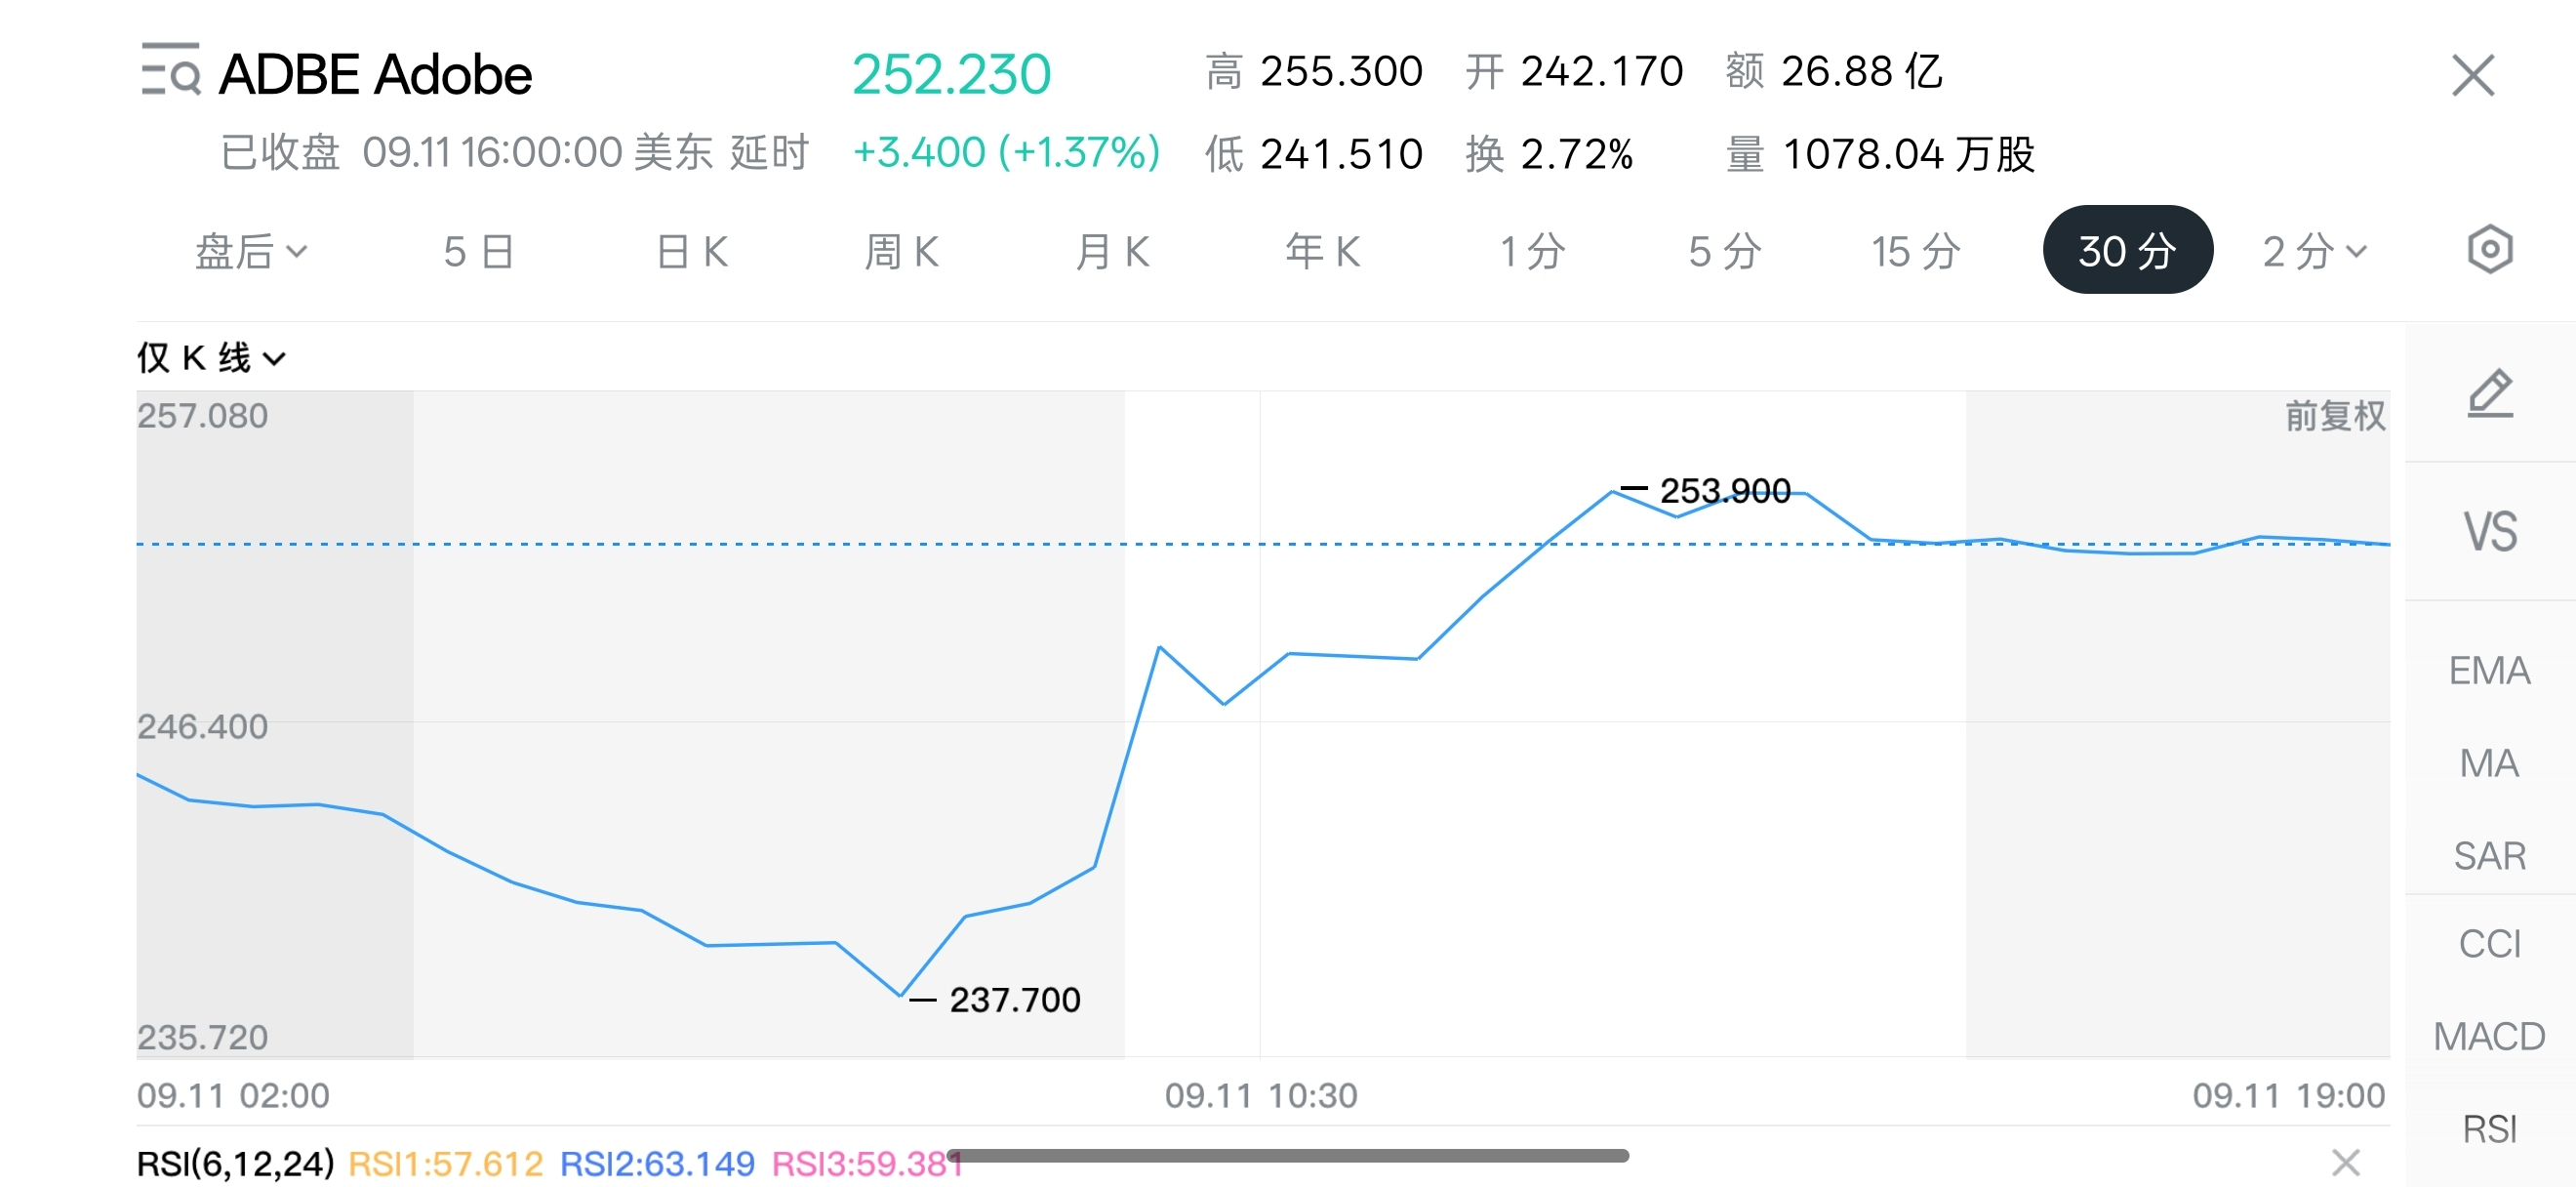
因为当日可能情绪主导,市场当时只看到了第一层;但进一步拆开后会发现,第四季度本身并没有在这次财报中遭遇明显下修,反而是第三季度比原计划多做了约2500万美元,把两个季度之间的距离提前缩短了一截。
所以也就不能拿现在这个实际很小的环比差额,直接推断结论为管理层后续业务失去了信心。
但也衍生一个逻辑上的问题:既然第三季度做得比计划好,为什么Adobe没有顺势把第四季度的预期明显往上提?
二、第四季度的谨慎,是从什么时候开始的?
这件事同样是有迹可循的,上一季度,Adobe就明确说过:
它决定让更多创作者先通过免费产品进来,同时推迟原计划在下半年进行的部分创意云产品线调整。公司当时也承认,这种做法会影响短期来自个人用户的新增年化经常性收入。
把获客放在眼前,把一部分收费放在以后,是它上一季度就已经作出的选择,到了第三季度,先获客这件事确实有了结果:免费创意产品的月活跃用户,从上一季度的超过9000万,增长到超过1亿。
讲人话就是:Adobe原本今年下半年有机会从现有用户身上多收一部分钱,但它临时决定先不急着收。
为什么?
因为AI正在改变软件获客逻辑,和访问网站的逻辑发生根本变化一样,用户第一次接触“创作工具”的入口也已经开始分散。
过去Adobe的生意很好理解:一个人需要修图、剪视频、做设计,想到的是Photoshop、Premiere这些工具,然后直接订阅Adobe的产品。
但现在可能来自ChatGPT,也可能来自Canva(比如我的很多数据图其实就是使用Canva去制作的)
所以Adobe现在面对的问题,也就不只是:老用户还愿不愿意继续续费?
而变成了另一个更重要的问题:
下一代新增用户产生创作需求的时候,还会不会进入Adobe的生态?
所以它现在宁愿先用免费Firefly、Express和网页版Photoshop,把人抓进Adobe生态,再慢慢寻找收费机会。
但是目前收入也不是毫无建树,只是公司没有披露,目前超过1亿的免费创意用户里,究竟有多少人已经开始付费。
三、Adobe押注的是用户的长期价值
再往下想,就能理解另一个看起来有些反常识的地方:
既然Adobe拥有这么大的用户基础,也拥有很强的产品黏性,为什么不直接通过涨价,把收入继续往上推?
其实管理层在电话会上说得比这还直接,他表示:
自己反而很庆幸没有把重心放在涨价上,因为涨价即便能够给短期业绩带来帮助,也没有继续扩大新用户采用重要。
这句话其实把Adobe现在的取舍讲得比较清楚了:不是它不知道怎么短期多赚钱,而是它暂时不想把“多赚钱”放在第一优先级。
所以这样再回头看第四季度的谨慎,我认为性质还是不太一样的,它当然还是一个不算强的指引。
但从目前来看,也可以被解释为是Adobe主动牺牲了一部分短期变现效率,去交换更大的用户规模。
管理层也明确表示,业务本身并没有出现新的变化,这一次没有进一步上调多少,部分也是受到汇率因素影响
但Adobe现在这套策略最大的风险也非常明显:免费用户最后如果转不成钱怎么办?
在结尾我要放一个第三方的观点(非原创,引用的)
Adobe当前的核心矛盾,在于其同时身处AI叙事的受益端与受害端:
受益端:Adobe的人工智能商业化正在加速。人工智能优先产品的年化经常性收入同比增长超过150%;Firefly免费用户转为付费后表现出较高的积分消耗,而本季度创意云及Firefly中的人工智能积分消耗还在继续环比加速。企业端,Adobe GenStudio等核心营销产品的年化经常性收入同比增长均超过20%。
受害端:AI原生工具的崛起正在从根本上动摇Adobe的定价权。OpenAI近期更新广告政策,禁止合作伙伴为其图像和音频生成产品投放与ChatGPT内部功能竞争的广告,Adobe被确认为直接受影响企业之一—这切断了Adobe独立AI创意工具的一个重要获客渠道
这件事本身对Adobe收入影响多大目前还无法量化,但它很有象征意义:Adobe一边借助ChatGPT等新入口触达用户,另一边这些入口本身也在逐渐变成Adobe的竞争者。
四、回到财报
其实纵观最近一年多的各个和AI相关的财报,都或多或少能看见因为AI的入局,原有业务不得不调整进而导致某个季度受影响的情况
所以写(看)到这里,其实对于Adobe这次财报的理解,已经从:本季度业绩超预期,但下季度指引不够好。
到理解它的指引预期不够好这件事其实在战略层面就有迹可循,它认为它这是主动把一部分收入从今天推到了以后。
它用更大的免费用户池,交换短期更低的新增年化经常性收入,又用暂缓部分产品调整,交换更多下一代创作者进入自己的生态。
这套策略有没有问题?
站在我的角度看,月活跃用户也好,免费用户也好,它们最多只能算护城河的原材料,而不是护城河本身。
在AI的冲击下,Adobe在创造层面已经不是很难绕过的一个入口了,在原有用户基数上,如果转化效率始终起不来,甚至可以往更坏的方面去想终局...
但如果Adobe现在换来的免费用户规模最后能够形成更高的付费转化,那今天少赚的钱也只是延后兑现。