Ich habe herausgefunden, dass die Münze immer noch alt und lecker ist
Kürzlich war der größte Hype RWA. Neben den Narrativen wie der Tokenisierung von ONDO ist auch die Datenlage hinter RWA, die Validierung und die Cross-Chain-Infrastruktur direkt mit nach oben geschossen.
Zum Beispiel der alteingesessene Branchenführer $LINK
LINK arbeitet mit LINK und mehreren Banken zusammen, testet Cross-Chain, Funktionen wie die Abwicklung tokenisierter Vermögenswerte sowie das On-Chain-Stellen von Fonds-NAV.
Das größte Ziel ist jetzt, die komplette Finanzprozesskette in ein einziges System zu integrieren – Daten, Identitätsverifizierung, Compliance-Prüfungen, Cross-Chain und Abwicklung zu einem durchgängigen Ablauf zusammenzuführen.
Angenommen, ich kaufe jetzt einen tokenisierten Fonds: Zuerst macht die Bank KYC für meine Identität. Dann sendet LINK das Ergebnis der KYC-Verifizierung an einen Smart Contract. Die Bank berechnet daraufhin den Fonds-NAV. Danach bringt LINK die Daten on-chain, zieht meinen Stablecoin ab und schickt schließlich die Fondsanteile auf eine andere Kette und protokolliert das endgültige Ergebnis.
Ist das nicht im Grunde Web3-Version von SWIFT?
Das Narrativ ist gut – aber was hat das für uns normale Tokenhalter direkt zu bedeuten?
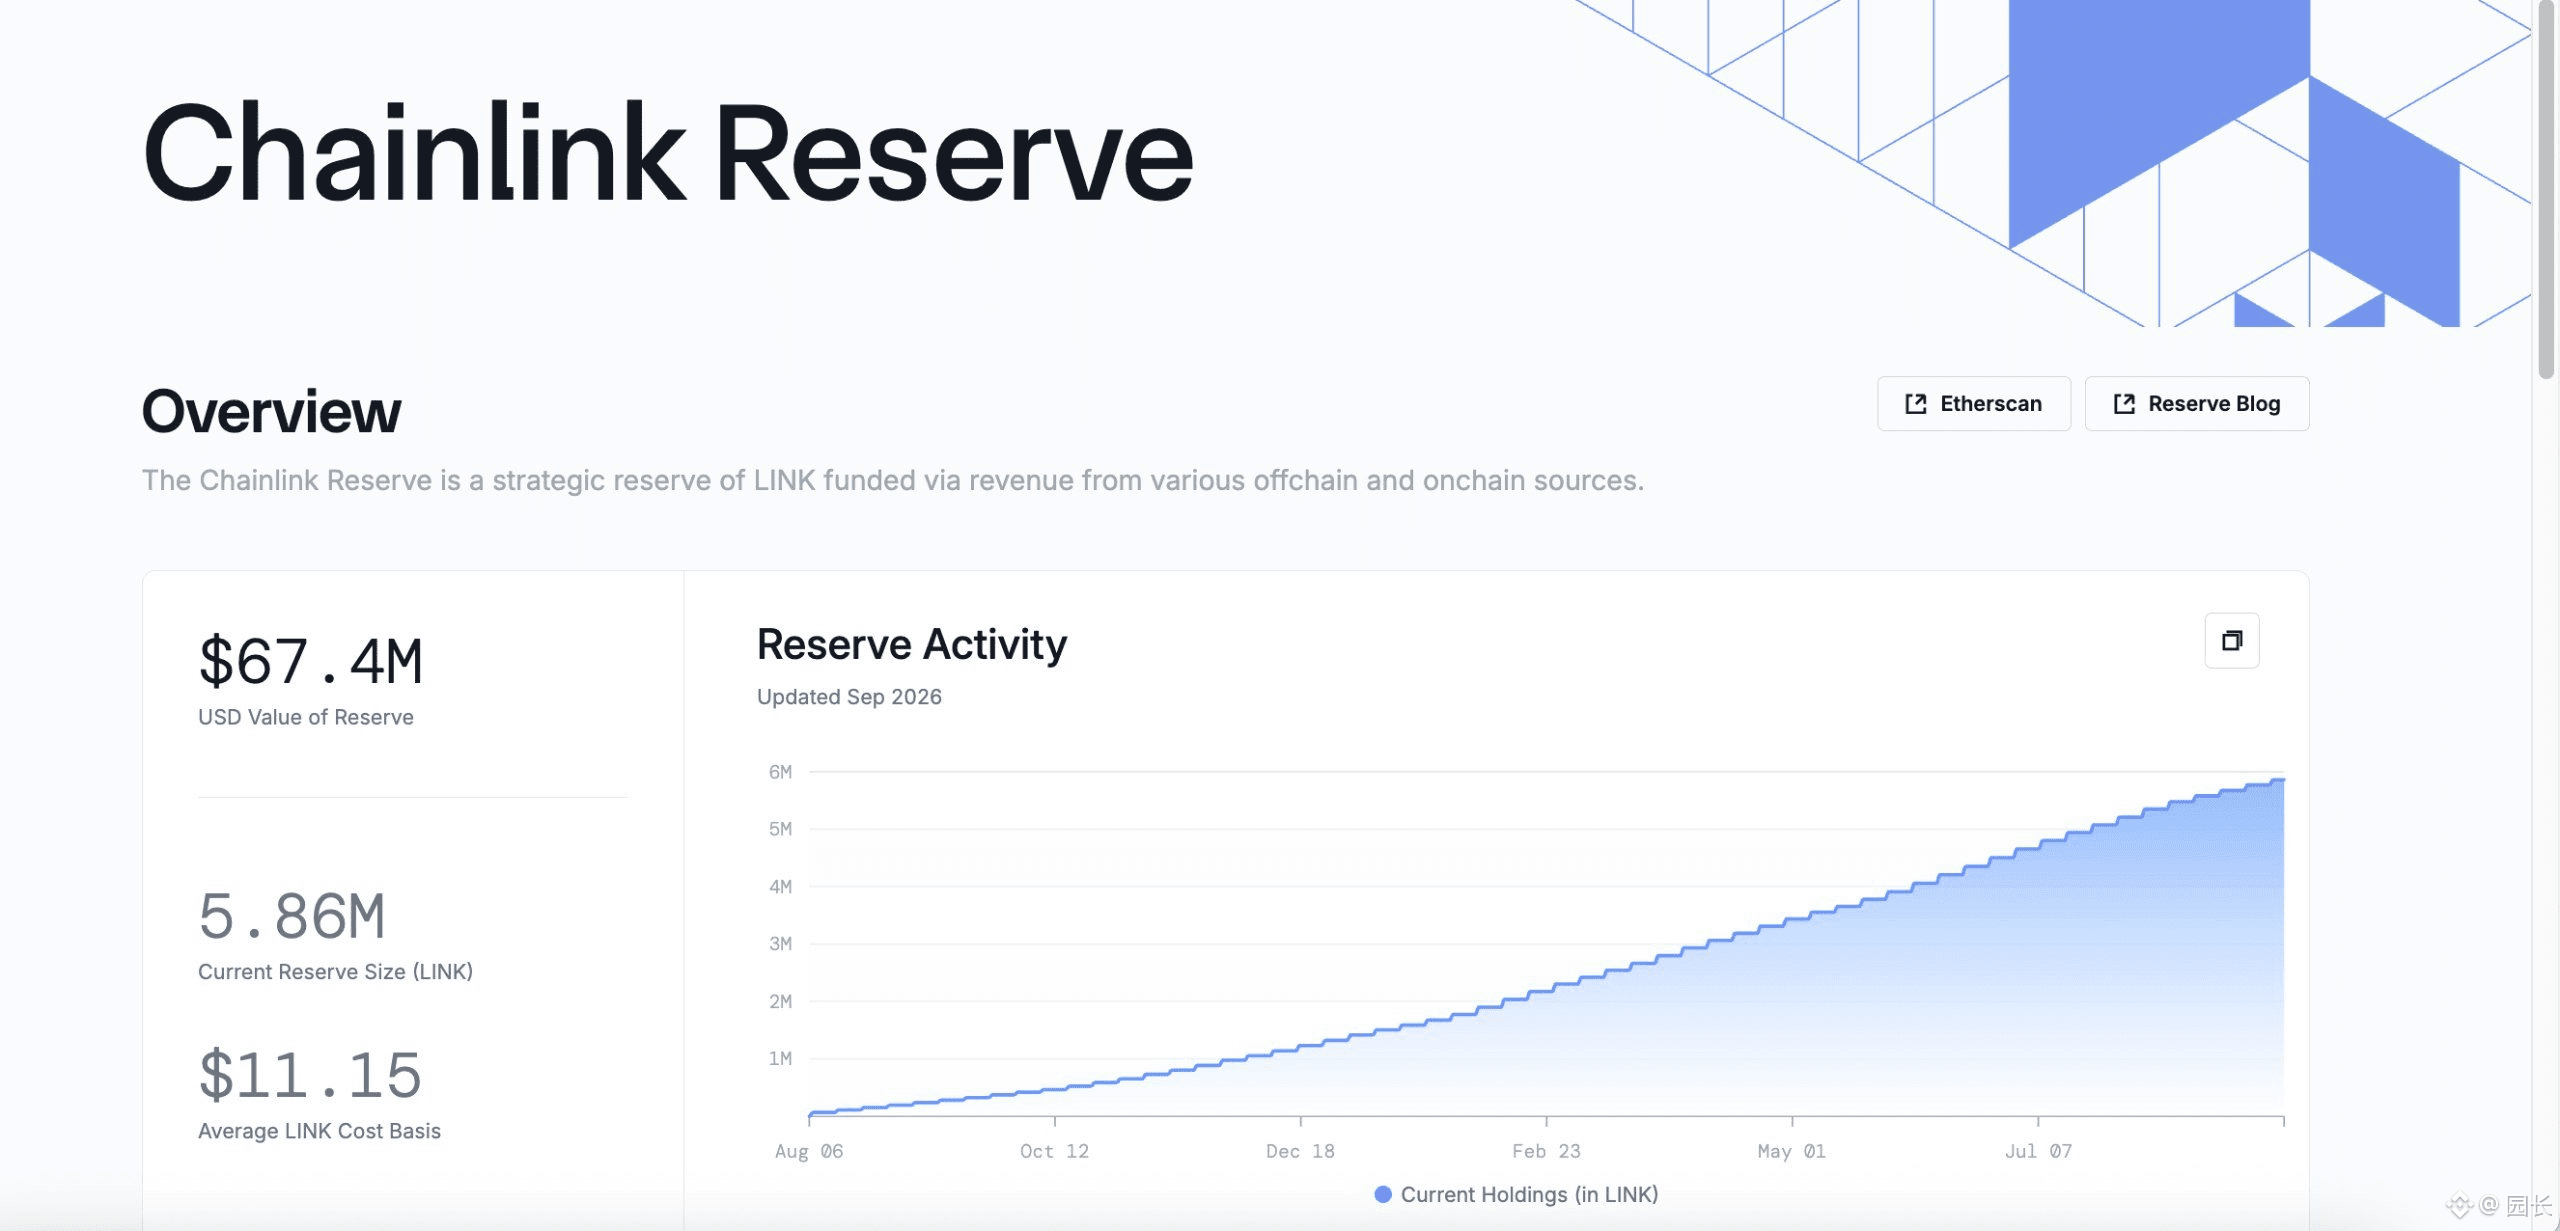
Chainlink wandelt einen Teil der Einnahmen jetzt automatisch in $LINK um, legt es in der eigenen Reserve von Chainlink ab und erzeugt so einen langfristig, kontinuierlich laufenden automatischen Rückkauf.
Derzeit hat die Reserve bereits $LINK im Wert von 67,4 Millionen US-Dollar gehortet, insgesamt bis zu 5,86 Millionen Coins.
Von den früher gebastelten Oracles
bis hin zu der heutigen Zusammenarbeit mit Banken und Finanzinstitutionen – jeder Schritt verläuft solide auf dem richtigen Weg.
Kürzlich war der größte Hype RWA. Neben den Narrativen wie der Tokenisierung von ONDO ist auch die Datenlage hinter RWA, die Validierung und die Cross-Chain-Infrastruktur direkt mit nach oben geschossen.
Zum Beispiel der alteingesessene Branchenführer $LINK
LINK arbeitet mit LINK und mehreren Banken zusammen, testet Cross-Chain, Funktionen wie die Abwicklung tokenisierter Vermögenswerte sowie das On-Chain-Stellen von Fonds-NAV.
Das größte Ziel ist jetzt, die komplette Finanzprozesskette in ein einziges System zu integrieren – Daten, Identitätsverifizierung, Compliance-Prüfungen, Cross-Chain und Abwicklung zu einem durchgängigen Ablauf zusammenzuführen.
Angenommen, ich kaufe jetzt einen tokenisierten Fonds: Zuerst macht die Bank KYC für meine Identität. Dann sendet LINK das Ergebnis der KYC-Verifizierung an einen Smart Contract. Die Bank berechnet daraufhin den Fonds-NAV. Danach bringt LINK die Daten on-chain, zieht meinen Stablecoin ab und schickt schließlich die Fondsanteile auf eine andere Kette und protokolliert das endgültige Ergebnis.
Ist das nicht im Grunde Web3-Version von SWIFT?
Das Narrativ ist gut – aber was hat das für uns normale Tokenhalter direkt zu bedeuten?
Chainlink wandelt einen Teil der Einnahmen jetzt automatisch in $LINK um, legt es in der eigenen Reserve von Chainlink ab und erzeugt so einen langfristig, kontinuierlich laufenden automatischen Rückkauf.
Derzeit hat die Reserve bereits $LINK im Wert von 67,4 Millionen US-Dollar gehortet, insgesamt bis zu 5,86 Millionen Coins.
Von den früher gebastelten Oracles
bis hin zu der heutigen Zusammenarbeit mit Banken und Finanzinstitutionen – jeder Schritt verläuft solide auf dem richtigen Weg.