Heute geht es weiter um das Thema Zinserhöhungen
Gestern Abend entsprachen die August-CPI-Werte im Jahresvergleich (+3,4 %) und der Kernwert (+2,4 %) genau den Erwartungen, aber der Monatsanstieg (+0,4 %) war der stärkste Ein-Monats-Zuwachs seit Mai 2026.
Die Renditen stiegen unmittelbar nach der Veröffentlichung der Daten deutlich an. Das zeigt: Der Markt achtet stärker auf die Steigung der Zinskurve als auf das Niveau im Jahresvergleich.
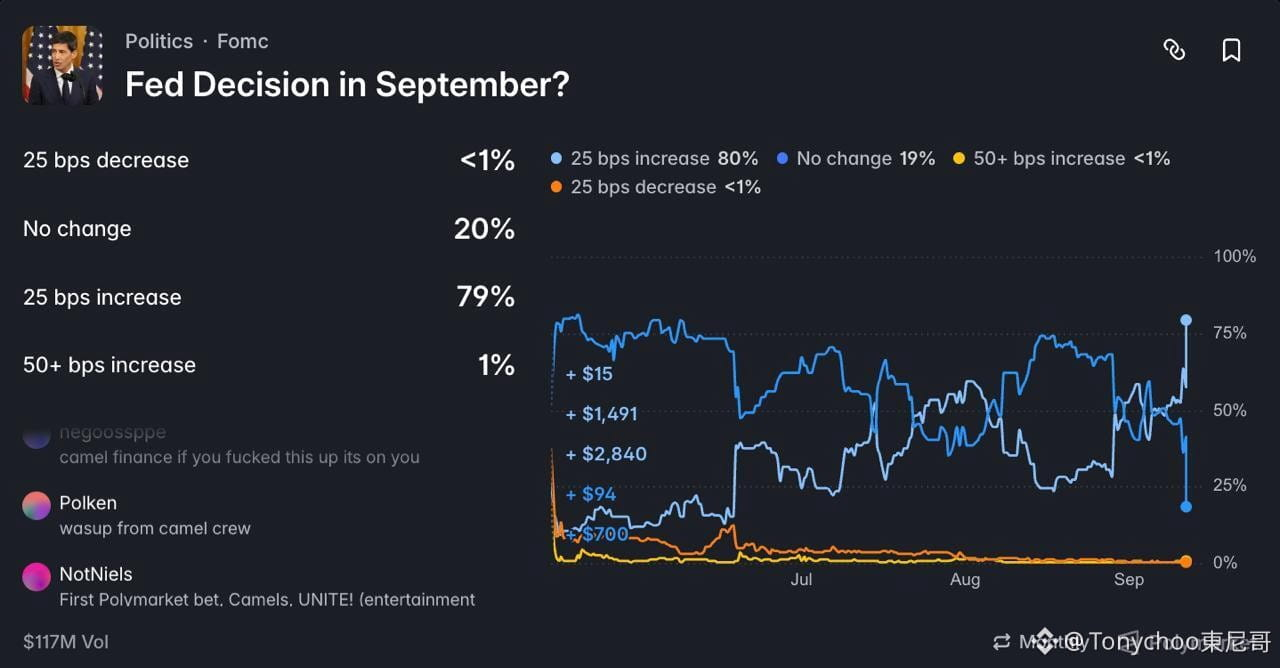
Zusätzlich stieg die PPI-Inflation auf 5,4 %, der neue Beschäftigungszuwachs im August lag mit 162.000 Stellen über der Erwartung, und der Ölpreis durchbrach die Marke von 100. Das Inflationsniveau liegt damit mindestens 140 Basispunkte über dem Ziel der US-Notenbank. Das Marktszenario wurde daher neu eingepreist: Bis spätestens Juli 2027 wird kumuliert viermal weiter erhöht – als Gegenbild zu den Erwartungen vom Anfang 2026, man werde viermal senken. Daraus ergibt sich eine enorme Kehrtwende von 200 Basispunkten. Das ist die hawkischste Anpassung der Erwartungen seit Beginn des Zinserhöhungszyklus im März 2022.
(图1)#CPI数据来袭能否触发9月加息
Doch es gibt eine andere Sichtweise, die völlig gegenteilig ausfällt:
Die saisonbereinigte annualisierte CPI-Inflation ist tatsächlich rückläufig. Wenn man den saisonalen „Lärm“ herausrechnet, ist der Arbeitsmarkt nicht überhitzt. Bei einem Volumen von 4 Billionen US-Dollar Staatsanleihen fehlt es an der Durchführbarkeit großer Zinsschritte. Aktuelle nominale Zinssätze (3,5–3,75 %) liegen bereits über der Inflation (3,4 %). Das entspricht einem Zustand positiver Realzinsen. Die Geldpolitik übt ohnehin bereits fortlaufenden Druck aus, und dass der Markt eine 90%-ige Wahrscheinlichkeit für weitere Zinserhöhungen einpreist, wird als übertriebene Reaktion kritisiert.
Dieser Dissens spiegelt sich direkt in der Kursstruktur von gestern Abend wider:
Nach der Veröffentlichung gab es erst einen kurzen, stichartigen Abverkauf, anschließend eine heftige Gegenbewegung. Der ETH stieg zeitweise um 8 % und schnitt damit deutlich besser ab als BTC. Die ETH/BTC-Relation scheint sich zeitweise von der bisherigen Kopplung zu lösen (de-coupling). Zwei Stunden später verebbte der Aufwärtsimpuls, und ab 23 Uhr begann ein typisches Range-Trading-Chartmuster: Weder Bullen noch Bären konnten sich entscheidend durchsetzen.
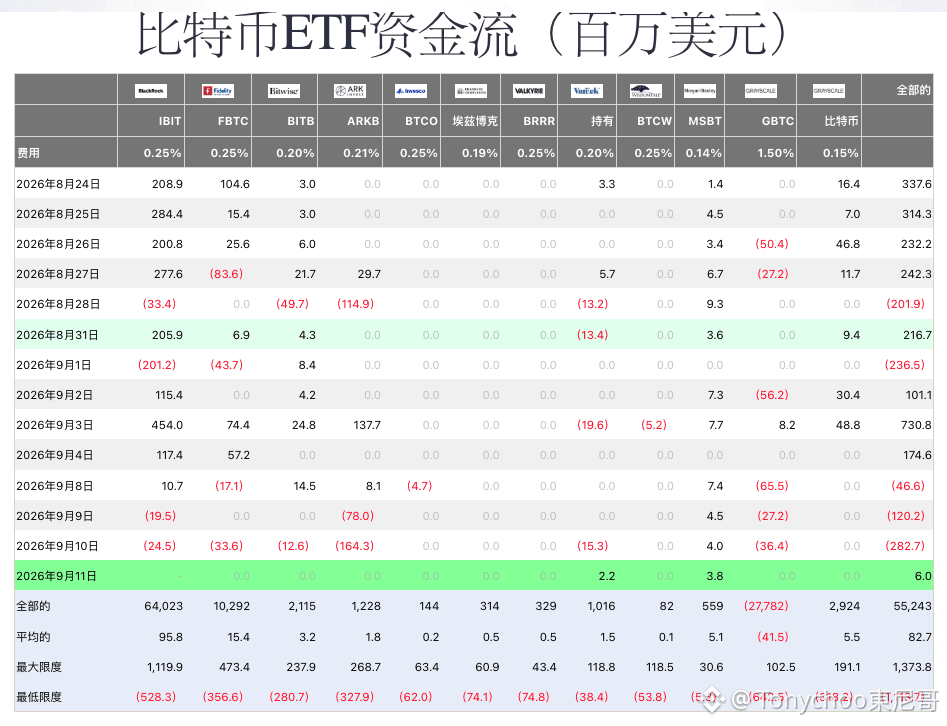
Die Daten zu den Kapitalflüssen liefern ein relativ klares Signal:
Nachdem bei BTC-ETFs die beschleunigten Abflüsse über drei Tage hinweg geendet hatten, drehte der Saldo am 11. September nur leicht ins Plus: +60.000 USD.
(图2)
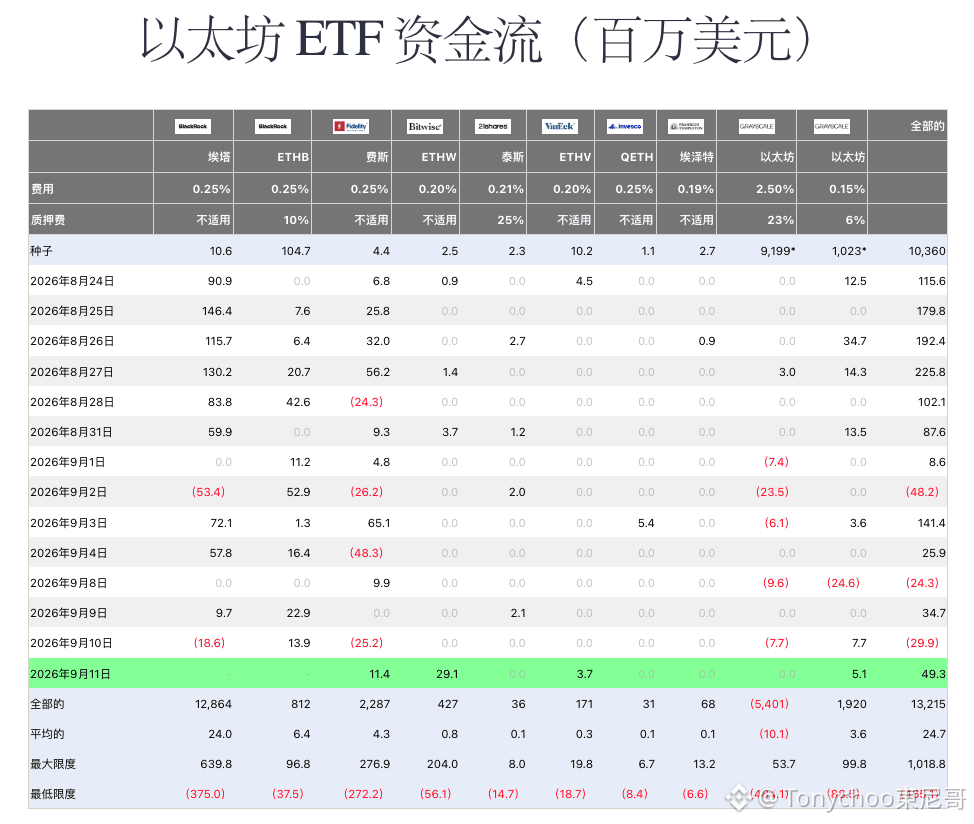
Am selben Tag verzeichnete der ETH-ETF Nettozuflüsse in Höhe von 49,30 Mio. USD.(图3)
Das Kapital bevorzugt an diesem Punkt klar eher ETH als BTC – und das stimmt sehr gut mit der relativen Stärke von ETH auf dem Marktbild überein. #以太坊时隔七个月重返2600美元
Dong Nick denkt dazu:
Unter Berücksichtigung der strukturellen Einschränkungen, die eine starke Anhebung des US-Zinses für den Haushalt nicht tragbar machen, sowie der Tatsache, dass die Realzinsen bereits positiv geworden sind, halte ich es für wahrscheinlich, dass das finale Ergebnis nicht dem extrem hawkischen Szenario folgt, das der Markt gerade einpreist. Allerdings reichen die heftigen Schwankungen in den Erwartungen aus, um weiterhin Volatilität zu erzeugen. Bis zum 16.–17. September ist es nicht ratsam, mit voller Position in eine einzige Richtung zu setzen.