Ich denke, dass der diesjährige CPI tatsächlich die Debatte über eine Zinserhöhung im September verstärken wird
Aber nur anhand einer einzigen Datenveröffentlichung lässt sich die US-Notenbank nicht zwangsläufig sofort zu einem Schritt bewegen
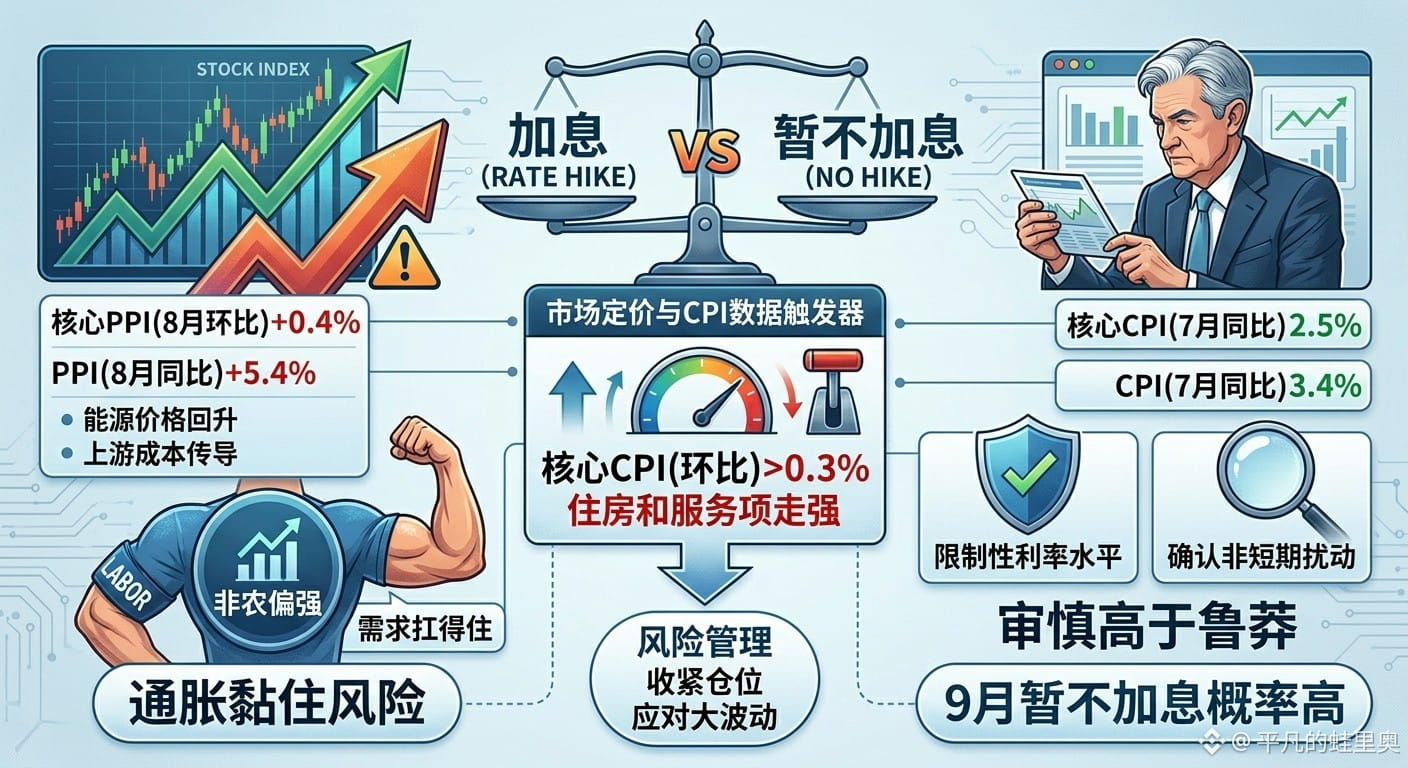
Der Markt ist derzeit vor allem wegen Folgendem angespannt: Nicht nur die Juli-CPI-Quote im Jahresvergleich liegt bei 3,4%, und der Kern-CPI bei 2,5%
Sondern vielmehr gibt es Anzeichen, dass sich die Kosten auf der Angebotsseite wieder anheben. Im August stieg der PPI im Monatsvergleich um 0,4% und im Jahresvergleich auf 5,4%. Wenn sich Energiepreise und vorgelagerte Kosten weiter in die nachgelagerten Bereiche übertragen, wird die Kern-Dienstleistungsinflation im weiteren Verlauf nur schwer wieder angenehm nach unten kommen können
Hinzu kommt, dass die Non-Farm-Daten eher stark ausfallen. Die Fed macht sich weniger Sorgen, dass die Wirtschaft zu kalt wird, sondern vielmehr, dass die Nachfrage weiterhin standhält, während die Inflation sich wieder hartnäckig festsetzt
Mein Urteil tendiert jedoch dazu, dass die Fed im September zunächst stillhält
Denn die Schwelle für Zinserhöhungen ist hoch. Die Entscheidungsträger werden eher erst sicherstellen wollen, dass es sich nicht nur um eine kurzfristige Störung durch Energie handelt, sondern dass sich die Kerninflation wieder neu aufbaut
Wenn der CPI lediglich etwas über den Erwartungen liegt und der Markt zunächst einmal in einer Welle Dollar und US-Staatsrenditen nach oben „handelt“, dann geraten zwar hoch bewertete Tech-Aktien, Gold und Krypto-Assets unter Druck – aber das muss nicht zwingend bedeuten, dass die Zinserhöhung bereits umgesetzt wird
Ich werde die Marktpreissetzung nach der Veröffentlichung der Daten abwarten und nicht vorher einseitig auf einen bestimmten Ausgang setzen
Wenn der Kern-CPI im Monatsvergleich 0,3% übersteigt und gleichzeitig sowohl die Wohnkosten- als auch die Dienstleistungspositionen stärker werden,
dann müsste meine Einschätzung, dass es vorerst keine Zinserhöhung gibt, revidiert werden – und die Positionierung sollte reduziert werden, statt in großen Schwankungen stur durchzuhalten
Der August-CPI steht noch aus; Juli-CPI im Jahresvergleich: 3,4%, Kern-CPI im Jahresvergleich: 2,5%
August-PPI im Monatsvergleich: 0,4%, im Jahresvergleich: 5,4%#CPI数据来袭能否触发9月加息
Aber nur anhand einer einzigen Datenveröffentlichung lässt sich die US-Notenbank nicht zwangsläufig sofort zu einem Schritt bewegen
Der Markt ist derzeit vor allem wegen Folgendem angespannt: Nicht nur die Juli-CPI-Quote im Jahresvergleich liegt bei 3,4%, und der Kern-CPI bei 2,5%
Sondern vielmehr gibt es Anzeichen, dass sich die Kosten auf der Angebotsseite wieder anheben. Im August stieg der PPI im Monatsvergleich um 0,4% und im Jahresvergleich auf 5,4%. Wenn sich Energiepreise und vorgelagerte Kosten weiter in die nachgelagerten Bereiche übertragen, wird die Kern-Dienstleistungsinflation im weiteren Verlauf nur schwer wieder angenehm nach unten kommen können
Hinzu kommt, dass die Non-Farm-Daten eher stark ausfallen. Die Fed macht sich weniger Sorgen, dass die Wirtschaft zu kalt wird, sondern vielmehr, dass die Nachfrage weiterhin standhält, während die Inflation sich wieder hartnäckig festsetzt
Mein Urteil tendiert jedoch dazu, dass die Fed im September zunächst stillhält
Denn die Schwelle für Zinserhöhungen ist hoch. Die Entscheidungsträger werden eher erst sicherstellen wollen, dass es sich nicht nur um eine kurzfristige Störung durch Energie handelt, sondern dass sich die Kerninflation wieder neu aufbaut
Wenn der CPI lediglich etwas über den Erwartungen liegt und der Markt zunächst einmal in einer Welle Dollar und US-Staatsrenditen nach oben „handelt“, dann geraten zwar hoch bewertete Tech-Aktien, Gold und Krypto-Assets unter Druck – aber das muss nicht zwingend bedeuten, dass die Zinserhöhung bereits umgesetzt wird
Ich werde die Marktpreissetzung nach der Veröffentlichung der Daten abwarten und nicht vorher einseitig auf einen bestimmten Ausgang setzen
Wenn der Kern-CPI im Monatsvergleich 0,3% übersteigt und gleichzeitig sowohl die Wohnkosten- als auch die Dienstleistungspositionen stärker werden,
dann müsste meine Einschätzung, dass es vorerst keine Zinserhöhung gibt, revidiert werden – und die Positionierung sollte reduziert werden, statt in großen Schwankungen stur durchzuhalten
Der August-CPI steht noch aus; Juli-CPI im Jahresvergleich: 3,4%, Kern-CPI im Jahresvergleich: 2,5%
August-PPI im Monatsvergleich: 0,4%, im Jahresvergleich: 5,4%#CPI数据来袭能否触发9月加息