Heute besprechen wir ein Thema:
„Versagt das US-Staatsanleihen-Repo? + Inflationsbeschleunigung“
Am 19. August wird das Finanzministerium das Volumen der langfristigen Repo-Geschäfte „mindestens verdoppeln“ – auf 4 Milliarden US-Dollar. Daraufhin stieg BTC kräftig.
Am 9.10. ist es heute erneut weiter hochgegangen – auf 6 Milliarden US-Dollar.
#美财政部拟回购最多60亿美元国债
Doch das Merkwürdige ist: Jedes Mal, wenn nachgelegt wird, fällt die Rendite der 10-jährigen Anleihe nicht, sondern steigt sogar. Aktuell hat sie bereits 4,85 % überschritten.
#美国10年期美债收益率创2023年11月新高
Das ist der Anleihemarkt, der mit echtem Geld die Nachhaltigkeit der US-Staatsanleihen anzweifelt – verstärkt durch die bereits vorhandenen über 2 Billionen US-Dollar Defizit in den USA, jährliche Zinsausgaben von über 1,2 Billionen US-Dollar sowie die Grundlage von mehr als 60 Monaten Inflation über 2 %: Der fiskalische Spielraum wird zunehmend eingeengt.
Parallel dazu dauert der Iran-Krieg bereits 193 Tage, der Ölpreis hat die Marke von 100 US-Dollar überschritten – und die Energiekosten leiten sich schnell in den CPI über.
#布伦特原油突破100美元
Wenn die CPI-Daten am Freitag in dieser Woche zu hoch ausfallen, wird die US-Notenbank sehr schwerlich einen Grund haben, die Zinserhöhungen auszusetzen.
Der Druck ist bereits in den Kapitalflüssen sichtbar.
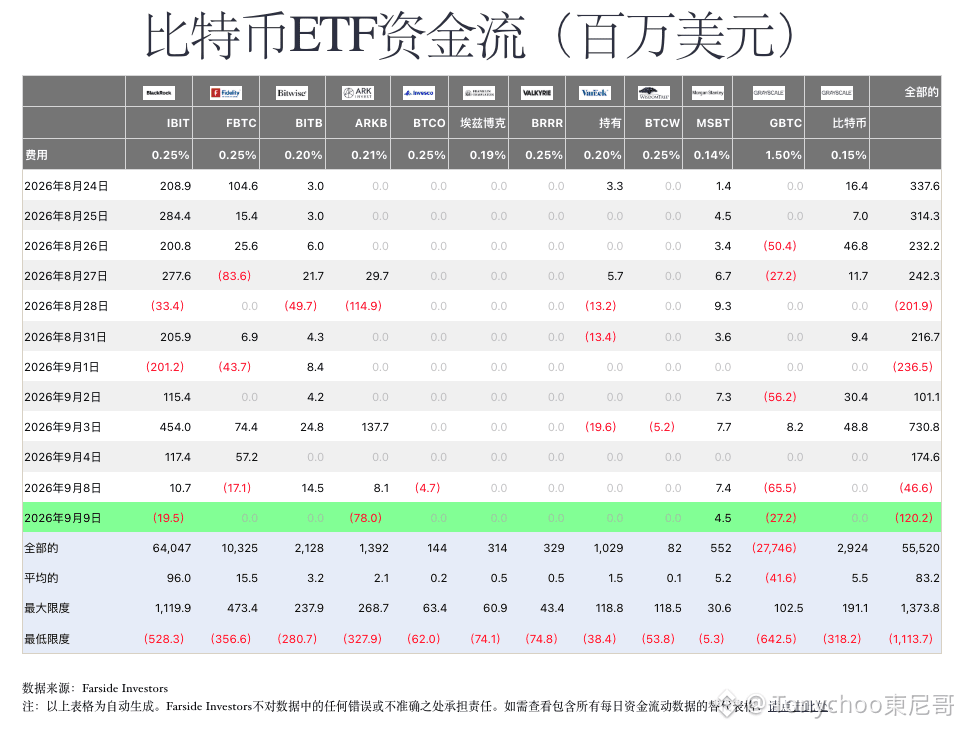
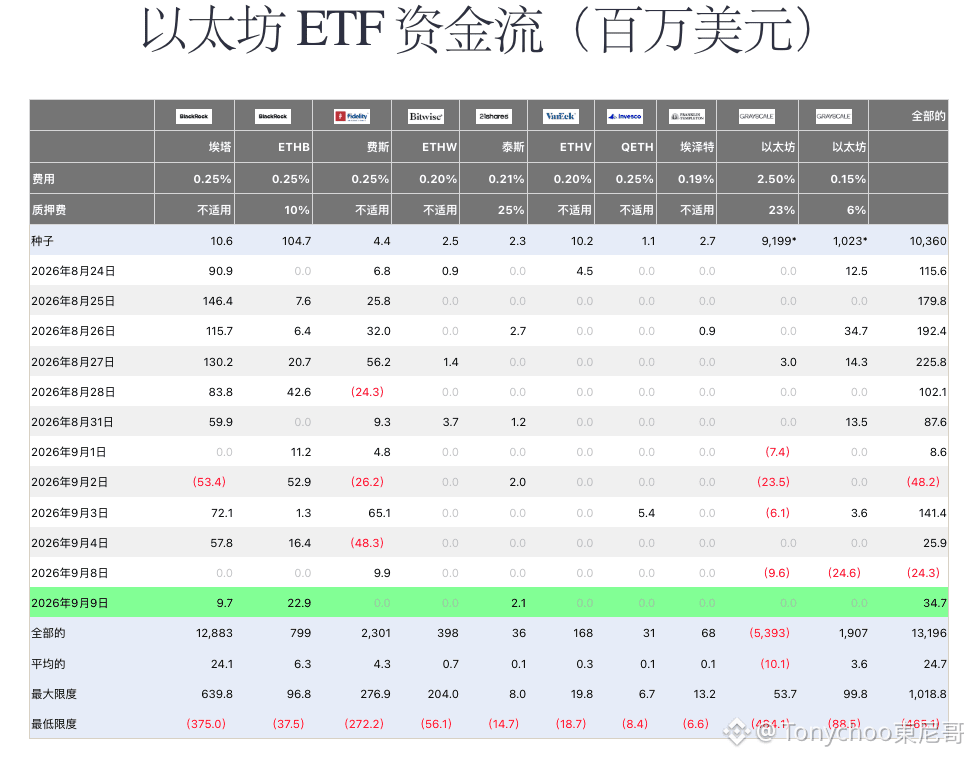
Der BTC-ETF beendet den anhaltenden Nettozufluss und wechselt zu zwei aufeinanderfolgenden Tagen mit Nettoabflüssen vom 8. bis 9. September. Auch der ETH-ETF dreht von positiv zu negativ und verharrt anschließend weitgehend im Stillstand (Abb. 1 und 2).
Die Sicht von Dongyi:
Das ist ein direkter Ausdruck der negativen Wirkung eines sprunghaften Anstiegs der US-Staatsanleihenrenditen auf nicht ertragbringende Vermögenswerte – kurzfristig ziehen Institutionen ihre Risikopositionen zusammen.
Aber beeil dich nicht mit dem Pessimismus.
Je mehr man das US-Staatsanleihen-Repo nutzt, desto weniger funktioniert es – im Kern zeigt das den strukturellen Druck unter fiskalischer Dominanz.
Historisch endet so eine Sackgasse oft in einer erzwungenen Lockerung oder in einer „Währungsfinanzierung“ der Schulden.
Genau das ist ein zentraler Begründungsanker für die mittel- bis langfristige BTC-Erzählung.
Kurzfristig unter Druck, langfristig sammeln sich die Argumente – nicht weil sie widerlegt wurden.