

Indiens neuer Verteidigungsauftragsschub bringt wichtige Aktien in den Fokus, wobei Jefferies bei ausgewählten Titeln bis zu 39% Aufwärtspotenzial sieht.
$HAL.US $GD.US
8. September 2026
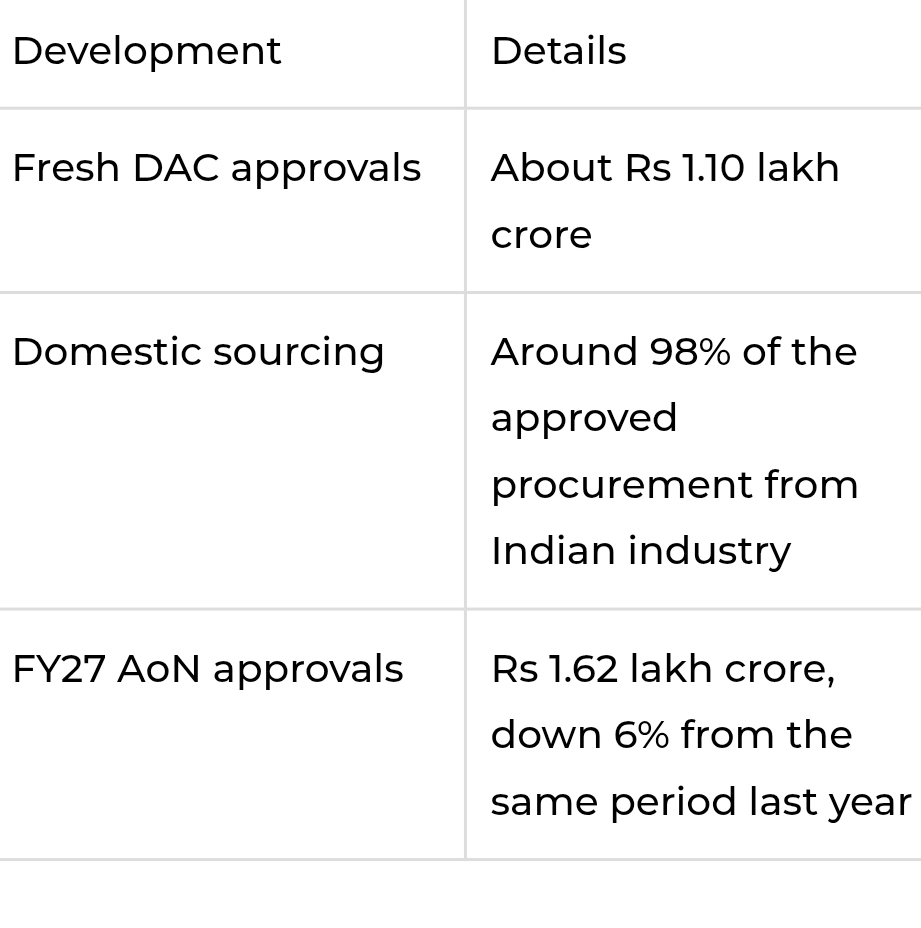
Indiens Verteidigungsbeschaffung hat einen weiteren Schub erhalten: Die Regierung hat Beschaffungsvorschläge im Wert von rund 1,10 Billionen Rupien freigegeben – für Heer, Marine und Luftwaffe. Der Verteidigungsbeschaffungsrat (Defence Acquisition Council, DAC), der von Verteidigungsminister Rajnath Singh geleitet wird, erteilte am 7. September die Zustimmung zur Notwendigkeit (Acceptance of Necessity, AoN) für eine breite Palette von Ausrüstung, darunter Advanced Light Helicopters, Arudhra-Radare, Marine-Gasturbinen und bodengebundene Mehrzweckstörsender. Wichtig ist: Etwa 98% der genehmigten Beschaffung sollen laut dem Verteidigungsministerium aus der indischen Industrie erfolgen.
Die Breite der Genehmigungen ist für inländische Verteidigungshersteller bedeutsam, weil das neueste Paket auf Flugzeuge, Hubschrauber, Radare, elektronische Kampfführung, Mobilität und andere Systeme verteilt ist — statt sich auf ein einziges Programm zu konzentrieren. Macquaries Flashnote vom 7. September beschrieb die Entwicklung als „DAC approves Rs1.1 trillion in acquisitions“ (DAC genehmigt 1,1 Billionen Rs für Akquisitionen), während Jefferies in seinem Report vom 8. September sagte: „Operation Sindoor verleiht Indiens Geschichte der Verteidigungs-Indigenisierung Glaubwürdigkeit.“
Macquarie sagte, die jüngsten Genehmigungen erhöhten die bis heute kumulierte FY27-„Acceptance of Necessity“-Genehmigungen auf 1,62 Billionen Rs, also 6% weniger als im gleichen Zeitraum im Vorjahr. Die Brokerage sagte außerdem, dass das Mandat des Verteidigungsministeriums, wonach rund 98% der Beschaffungen aus der indischen Industrie stammen sollen, das inländische Verteidigungs-Ökosystem unterstützen sollte.
Jefferies nimmt die längerfristige Sicht ein und argumentiert, dass die Kombination aus Indigenisierung, steigenden Verteidigungsausgaben, Exporten und operativer Validierung die Chance für indische Unternehmen erweitert. Die Brokerage erwartet, dass Indiens inländische Verteidigungs-Ausgaben für Kapitalgüter (capital spending) von FY26 bis FY29 mit einem 13% CAGR wachsen, während die Verteidigungsexporte voraussichtlich mit einem 12% CAGR von FY26 bis FY29 steigen werden.
Was die jüngsten Genehmigungen bedeuten
Die Ankündigung der Regierung zeigt, wie breit das neueste Beschaffungspaket aufgestellt ist. Für das Heer decken die Genehmigungen die CBRN-Aufklärungsfahrzeuge (chemisch, biologisch, radiologisch und nuklear), die Fahrzeuge mit hoher Mobilität, die selbstfahrenden mechanischen Minenleger, die fortgeschrittenen leichten Hubschrauber, die Schleppnetztanks sowie das Brückensystem Sarvatra ab.
Für die Marine umfasst das Paket Arudhra-Radare sowie die Entwicklung, Weiterentwicklung und anschließende Beschaffung von Marine-Gasturbinen. Die Genehmigungen für die Luftwaffe beinhalten bodengestützte Mehrzweckstörsender und das System „Defence Forces Secure Access Card“.
Diese Breite ist für die gelisteten Rüstungsunternehmen entscheidend, weil sich die inländische Chance über Plattformen, Elektronik, Radarsysteme, Antriebe, Raketen und spezialisierte Ausrüstung hinweg ausweitet.
Bharat Dynamics: Halteempfehlung lässt begrenztes Aufwärtspotenzial
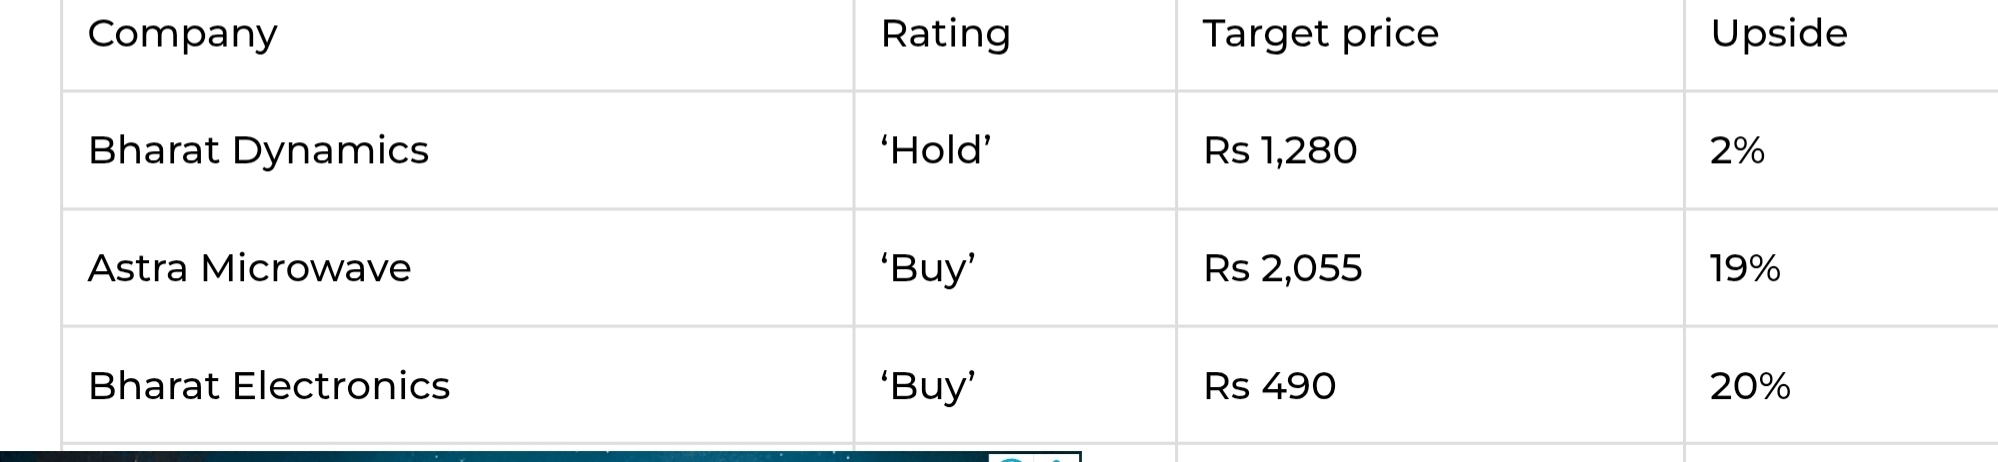
Bharat Dynamics hat das geringste Aufwärtspotenzial unter den sechs Unternehmen, die von Jefferies abgedeckt werden. Die Investmentbank hat eine „Hold“-Empfehlung (Halten) mit einem Kursziel von 1.280 Rs vergeben, was einem Aufwärtspotenzial von 2% entspricht.
Jefferies beschreibt BDL als Indiens wichtigsten Hersteller von Raketen und Systemintegrator. Das Unternehmen erwartet, dass BDL von dem geringen Niveau ausgehend die operative Umsetzung hochskaliert und so etwa 30% Gewinn je Aktie (EPS) CAGR vom Geschäftsjahr 2026 bis 2030 liefert.
Das Unternehmen hatte einen Auftragsbestand von 26.200 Mrd. Rs, und Jefferies erwartet, dass dieser bis FY30 auf 42.100 Mrd. Rs steigt. Die Brokerage sieht große Exportaufträge als Aufwärtsrisiko, während anhaltende Schwächen bei der Umsetzung ein Abwärtsrisiko bleiben.
Die vorsichtige Einstufung spiegelt daher keinen Mangel an Geschäftschancen wider. Vielmehr ist Jefferies der Ansicht, dass die Bewertung bereits einen Großteil des Potenzials einpreist.
Astra Microwave: Auf dem Weg zu größeren Verteidigungsprogrammen
Astra Microwave hat eine „Buy“-Bewertung und ein Kursziel von 2.055 Rs, was einem Aufwärtspotenzial von 19% gegenüber Jefferies entspricht.
Jefferies sagte, Astra sei in großen Verteidigungsprogrammen die Wertschöpfungskette nach oben gegangen. Das Unternehmen, das mit Radiofrequenz- und Mikrowellen-Komponenten sowie Subsystemen gestartet ist, hat sich inzwischen auch zu Lieferanten vollständiger Radarsysteme weiterentwickelt.
Der Umsatz wird voraussichtlich mit einem 19% CAGR vom Geschäftsjahr 2026 bis 2030 wachsen; die operative Ausnutzung soll zudem einen 28% PAT-CAGR im selben Zeitraum antreiben.
Astras Chance ist zunehmend mit größeren Programmen verknüpft und nicht nur mit einzelnen Komponenten. Jefferies sieht Möglichkeiten rund um das Uttam-Radar mit aktiver elektronisch gescannter Antennenanordnung, QRSAM und Upgrades für Sukhoi-30. Dadurch erhält das Unternehmen Einblick in eine breitere Palette an Anforderungen an inländische Verteidigungselektronik.
Bharat Electronics: Macquaries bevorzugte Verteidigungsaktie
Bharat Electronics ist das einzige Unternehmen in der kombinierten Berichterstattung, bei dem die beiden Brokerhäuser getrennte Einschätzungen abgeben. Jefferies hat eine „Buy“-Bewertung und ein Kursziel von 490 Rs, was einem Aufwärtspotenzial von 20% entspricht; Macquarie hingegen vergibt eine „Outperform“-Bewertung mit einem Kursziel von 550 Rs.
Macquaries Flashnote vom 7. September identifizierte BEL ganz konkret als seine bevorzugte Aktie im Verteidigungssektor. Das umfassendere Argument der Brokerage lautet, dass die jüngsten Genehmigungen für Beschaffungen dazu beitragen sollten, das inländische Verteidigungs-Ökosystem weiterzuentwickeln.
BELS Position ist besonders relevant, weil die neuesten Regierungsfreigaben Arudhra-Radare für die Marine und bodengestützte Mehrzweckstörsender für die Luftwaffe umfassen. Das sind Bereiche, in denen inländische Fähigkeiten in der Verteidigungselektronik eine bedeutende Rolle spielen können.
Jefferies erwartet, dass sich BELS Umsatz von 27.480 Mrd. Rs im FY26 auf 37.053 Mrd. Rs im FY28 erhöht, während der Nettogewinn im selben Zeitraum von 6.064 Mrd. Rs auf 8.288 Mrd. Rs steigen soll.
Auch die Auftrags-Pipeline ist bedeutsam. BEL erhielt im FY26 Bestellungen im Umfang von 29.700 Mrd. Rs, und der Auftragsbestand lag bei 72.300 Mrd. Rs. Das Management hat für FY27 Zuflüsse aus Aufträgen in Höhe von 55.000 Mrd. Rs prognostiziert, darunter ein potenzieller QRSAM-Auftrag über 30.000 Mrd. Rs.
Jefferies stellt zudem eine direkte Verbindung zwischen BEL und der operativen Validierung indischer Verteidigungssysteme her. Dabei nennt die Brokerage, dass Akashteer, das von BEL entwickelt wurde, zu den indischen Systemen gehörte, die im Rahmen der Operation Sindoor eingesetzt wurden.
Data Patterns: Indigene Elektronik als mittelfristiger Sichtbarkeitsfaktor
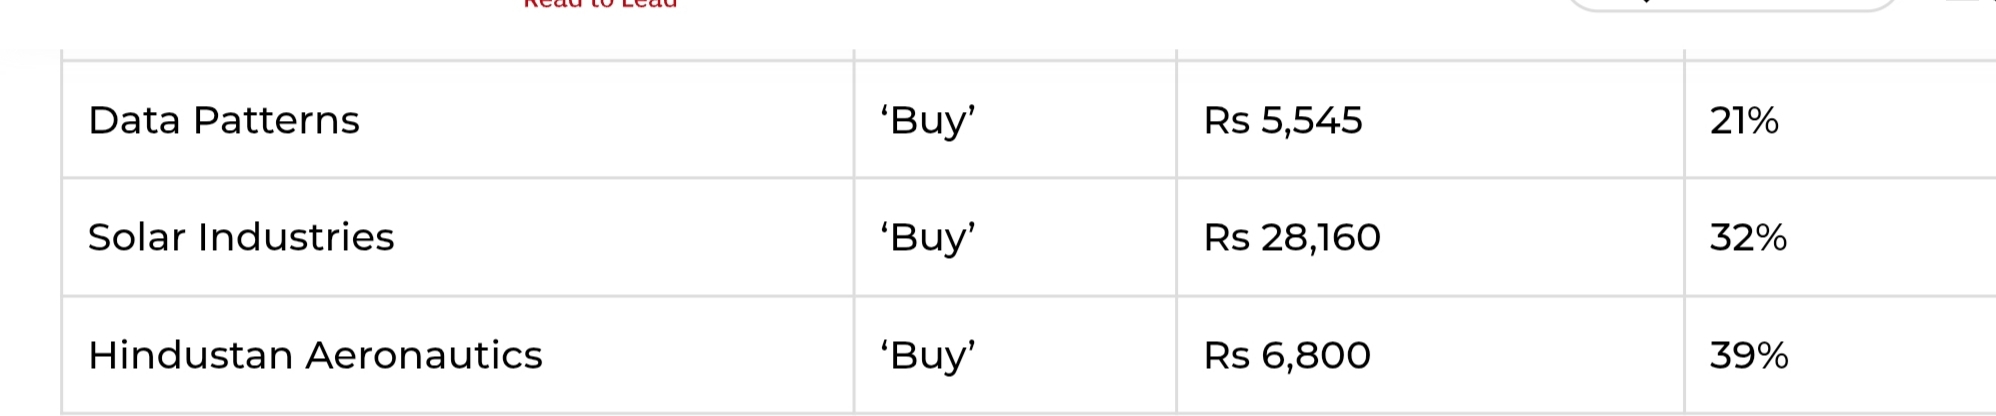
Data Patterns hat eine „Buy“-Bewertung und ein Kursziel von 5.545 Rs, was einem Aufwärtspotenzial von 21% gegenüber Jefferies entspricht.
Die Brokerage beschreibt Data Patterns als einen Nischenanbieter für Verteidigungselektronik mit einem Auftragsbestand in Höhe von etwa einem Jahr des FY26-Umsatzes. Sie erwartet, dass der Umsatz von 925 Mrd. Rs in FY26 auf 1.378 Mrd. Rs in FY28 steigt, während der Nettogewinn im selben Zeitraum von 274 Mrd. Rs auf 420 Mrd. Rs zunehmen soll.
Jefferies sieht die Sichtbarkeit sowohl aus dem bestehenden Auftragsbestand als auch aus der breiteren Pipeline kommen. Steigende Indigenisierungsraten und Indiens Exportfokus sollen das Wachstum des Order-Flow unterstützen.
Die Rolle des Unternehmens reicht außerdem in die breiteren Systeme hinein, die von Indiens Streitkräften eingesetzt werden. Jefferies sagte, Data Patterns und andere inländische Elektronikunternehmen hätten Komponenten für Systeme geliefert, die während der Operation Sindoor verwendet wurden.
Das führt zu einem anderen Wachstumsprofil als bei den großen Plattformherstellern. Data Patterns ist weiter unten in der Technologiekette positioniert, aber ein steigender Anteil an Elektronik in Verteidigungssystemen kann seinen adressierbaren Markt erweitern.
Solar Industries: Verteidigungsbeitrag soll stark steigen
Solar Industries hat eine „Buy“-Bewertung und ein Kursziel von 28.160 Rs, was einem Aufwärtspotenzial von 32% im Jefferies-Report entspricht.
AUCH LESEN
2,9 Billionen Rs Verteidigungs-Boost: 3 Aktien hinter Indiens nächstem Raketen-Ausbau
Die Brokerage erwartet, dass sich das Verteidigungsgeschäft von Solar zu einem deutlich größeren Teil des gesamten Geschäftsbetriebs entwickelt. Der Verteidigungsbereich machte im FY26 27% des Umsatzes aus, und Jefferies erwartet, dass dies bis FY30 auf 40% steigt. Die Brokerage erwartet, dass diese Expansion einen Ergebnis-CAGR von 31% vom FY26 bis FY30 unterstützt.
Solar hat seine Fähigkeiten in Produkte für Verteidigung und Luft- und Raumfahrt ausgebaut, darunter Raketen und Drohnen. Jefferies sieht Indiens Vorstoß zur Verteidigungs-„Indigenisierung“, Exportchancen und die Nachfrage nach fortschrittlichen energiegeladenen Systemen als wichtige Wachstumstreiber.
AUCH LESEN
HAL erhält einen Auftrags-Boost über 32.000 Mrd. Rs — Warum CLSA bis FY30 Zuflüsse von 25 Milliarden US-Dollar erwartet
Das Unternehmen hängt außerdem mit Produkten wie den Nagastra-„Loitering Munitions“ zusammen. Jefferies sagte, Drohnen, die von Solar Industries hergestellt werden, sollen während der Operation Sindoor verwendet worden sein — was die Argumentation stützt, dass der operative Einsatz die Glaubwürdigkeit indischer Verteidigungsprodukte in Exportmärkten stärken kann.
Hindustan Aeronautics: Jefferies sieht großes Aufwärtspotenzial
Hindustan Aeronautics hat in der Verteidigungsabdeckung von Jefferies das höchste Aufwärtspotenzial. Die Brokerage hat eine „Buy“-Bewertung vergeben und ein Kursziel von 6.800 Rs, was einem Aufwärtspotenzial von 39% entspricht.
Jefferies beschreibt HAL als den Marktführer Indiens bei der Fertigung von Verteidigungsflugzeugen — mit einem Auftragsbestand, der dem 7,7-fachen des FY26-Umsatzes entspricht. Das Unternehmen erwartet, dass die Ertragslieferung aus dem bestehenden Auftragsbestand sich verbessert, wenn die Umsetzung hochskaliert.
Die Brokerage erwartet, dass der Umsatz von 33.089 Mrd. Rs in FY26 auf 43.106 Mrd. Rs in FY28 steigt.
HAL sitzt außerdem im Zentrum mehrerer Systeme, die in Jefferies’ Einschätzung der Operation Sindoor genannt werden. Die Brokerage stellte fest, dass BrahMos-Raketen von dem von HAL hergestellten Sukhoi-30-Jagdflugzeug aus gestartet wurden.
Diese Kombination aus einer etablierten Produktionsbasis, einem großen Auftragsbestand und einer breiten Programm-Pipeline macht HAL in der aktuellen Verteidigungsabdeckung von Jefferies zum Namen mit dem höchsten Aufwärtspotenzial.
Jefferies-Verteidigungsfavoriten, nach Aufwärtspotenzial gerankt
Macquarie: Frische Genehmigungen erstrecken sich auf Heer, Marine und Luftwaffe
Die Flashnote von Macquarie vom 7. September liefert den unmittelbaren Auslöser für die Beschaffung im Hintergrund der breiteren Sektor-Chance. Die AoN-Genehmigungen (Acceptance of Necessity) des Defence Acquisition Council in Höhe von rund 1,1 Billionen Rs decken die Ausrüstungsanforderungen in allen drei Diensten ab.
Für das indische Heer umfassen die genehmigten Anforderungen CBRN-Aufklärungsfahrzeuge, Fahrzeuge mit hoher Mobilität, selbstfahrende mechanische Minenleger, fortgeschrittene leichte Hubschrauber, Schleppnetztanks sowie das Brückensystem Sarvatra.
Die Ausrüstung für das Heer zielt auf unterschiedliche operative Anforderungen ab — vom Erkennen und Markieren von Bereichen, die durch CBRN-Agenten kontaminiert sind, bis hin zur Verbesserung der Mobilität in anspruchsvollem Gelände sowie der Fähigkeit, Minen schnell zu verlegen und Flüsse zu überqueren.
Für die indische Marine umfassen die Genehmigungen Arudhra-Radare und Marine-Gasturbinen. Die Regierung sagte, dass das Arudhra-Radar bestehende Radarsysteme zur Überwachung von Luftwegen an verschiedenen Marine-Luftstützpunkten ersetzen wird, während das Programm für Marine-Gasturbinen darauf abzielt, die Abhängigkeit von ausländischen Anbietern zu verringern.
Für die indische Luftwaffe umfassen die Genehmigungen bodengestützte Mehrzweckstörsender und das System „Defence Forces Secure Access Card“. Der Störsender soll gegnerische Radare kontern, während das sichere Zugangssystem Papier-basierte Identitätskarten und Pässe durch ein interoperables System auf Basis von Radiofrequenz-Identifikation (RFID) als Smart-Card ersetzen wird.
Die Breite der Genehmigungen ist wichtig, weil sie bedeutet, dass der Beschaffungszyklus Möglichkeiten über Plattformen, Elektronik, Mobilität und spezialisierte Ausrüstung hinweg schafft — statt sich auf eine einzelne Kategorie zu konzentrieren.
Die Beschaffung aus dem Inland bleibt zentral für die Verteidigungsperspektive der beiden Brokerhäuser
Macquarie sagte, dass rund 98% der Beschaffung von der indischen Industrie vorgeschrieben sind, was nach Ansicht des Hauses dazu beitragen soll, das inländische Verteidigungs-Ökosystem zu entwickeln.
Jefferies betrachtet den Sektor aus einer längerfristigen Perspektive. Das Unternehmen sagte, Indiens Vorstoß zur Verteidigungs-Indigenisierung habe die Abhängigkeit von Importen nach und nach verringert und einen größeren inländischen Markt für lokal entwickelte Systeme geschaffen. Die Brokerage sieht zudem Exporte als zunehmend wichtigen Teil der Chance.
Indiens Verteidigungsexporte stiegen laut Jefferies im Vergleich zum Vorjahr um 63% auf 38.400 Mrd. Rs im FY26, verglichen mit dem Regierungsziel von 30.000 Mrd. Rs für das Jahr. Die Brokerage schätzt, dass die Exporte von FY26 bis FY30 mit einem CAGR von 11% steigen und 58.400 Mrd. Rs erreichen werden.
Jefferies sagte, dass der operative Einsatz indischer Systeme ihre Export-Glaubwürdigkeit verbessert habe. Das Interesse nehme über Südostasien, den Nahen Osten, Afrika und Lateinamerika hinweg zu. Das Unternehmen erwartet außerdem Chancen für indische Unternehmen, sich als Komponenten- und Subsystem-Lieferanten an ausländischen Verteidigungsprogrammen zu beteiligen.
Der Punkt der Brokerage ist nicht nur, dass Indien mehr für Verteidigung ausgibt. Sondern dass inländische Unternehmen zunehmend an der Entwicklung, Fertigung und dem Export von Systemen mitwirken, die zuvor von ausländischen Lieferanten bezogen wurden.
Verteidigungsaktien: Was die beiden Reports anzeigen
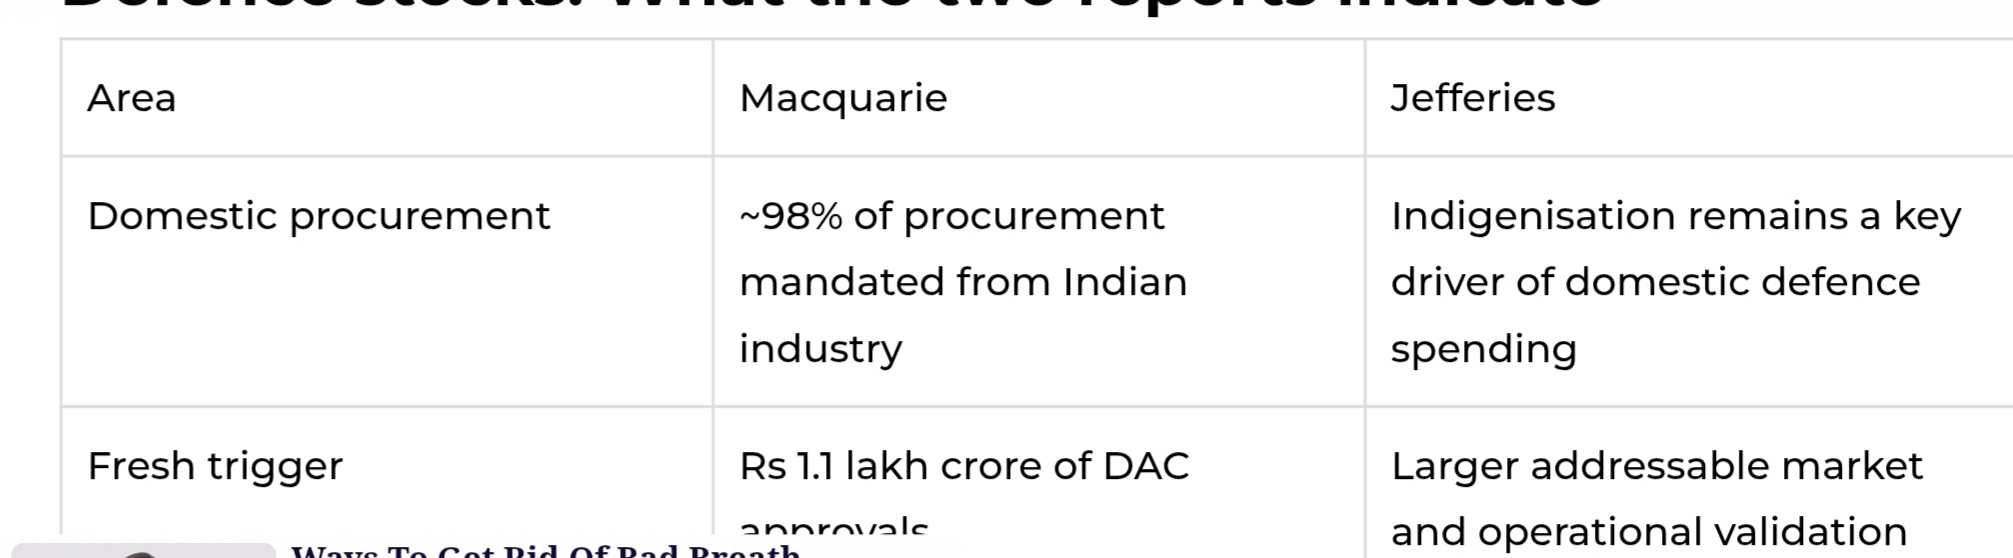
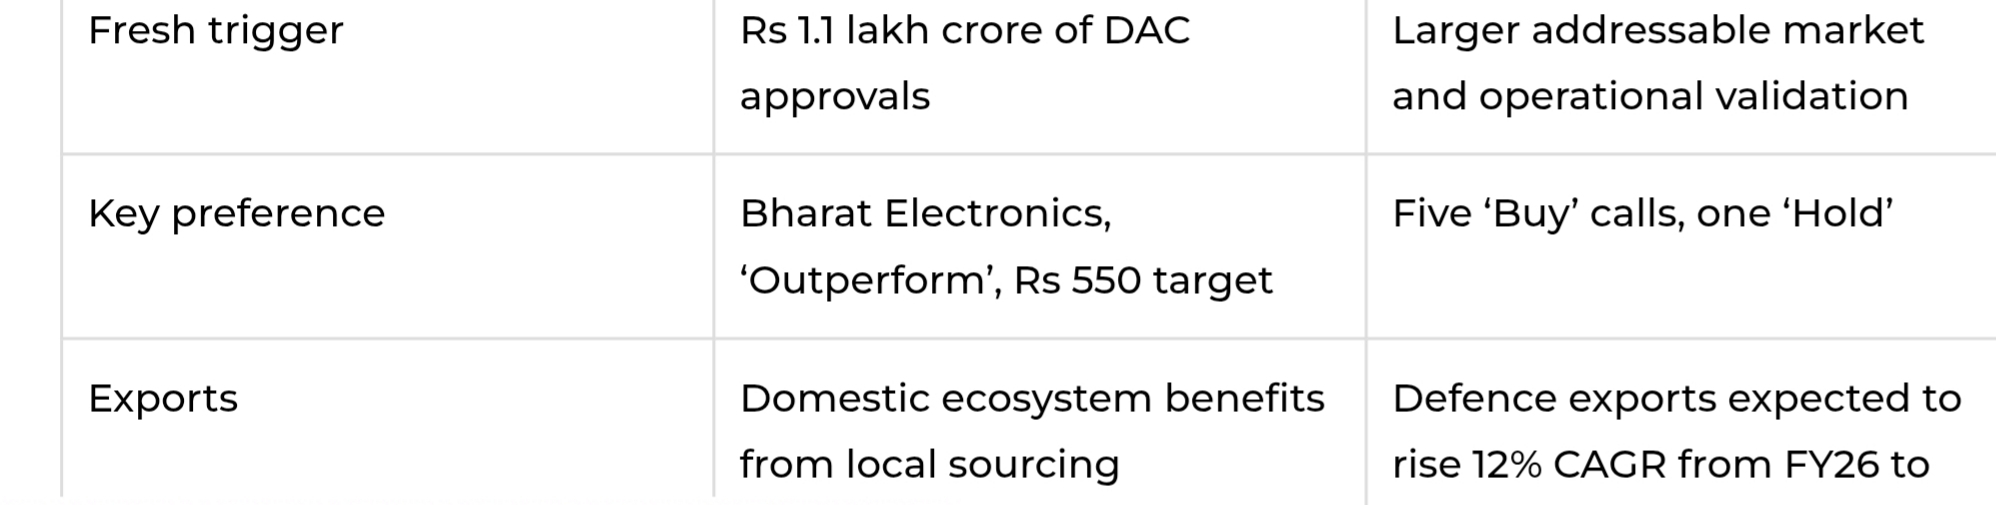
Für die sechs von Jefferies abgedeckten Unternehmen reicht die Spanne des Aufwärtspotenzials von 2% für Bharat Dynamics bis 39% für Hindustan Aeronautics. Fünf Unternehmen tragen „Buy“-Bewertungen, während Bharat Dynamics eine Empfehlung „Hold“ hat.
Macquaries Sicht ergänzt eine weitere Ebene auf das Gesamtbild: Bharat Electronics ist nach den jüngsten Genehmigungen für Beschaffungen als bevorzugtes Verteidigungsunternehmen von Macquarie hervorgegangen. Zusammengenommen zeigen die Regierungsankündigung und die beiden Broker-Reports auf einen Verteidigungszyklus, der in Bezug auf Produktumfang und Beteiligung von Lieferanten breiter wird. Der unmittelbare Auslöser ist die frische Beschaffungspipeline, während der längerfristige Fall auf Indigenisierung, höherer inländischer Fertigung und der wachsenden Glaubwürdigkeit indischer Verteidigungsprodukte in Exportmärkten beruht.