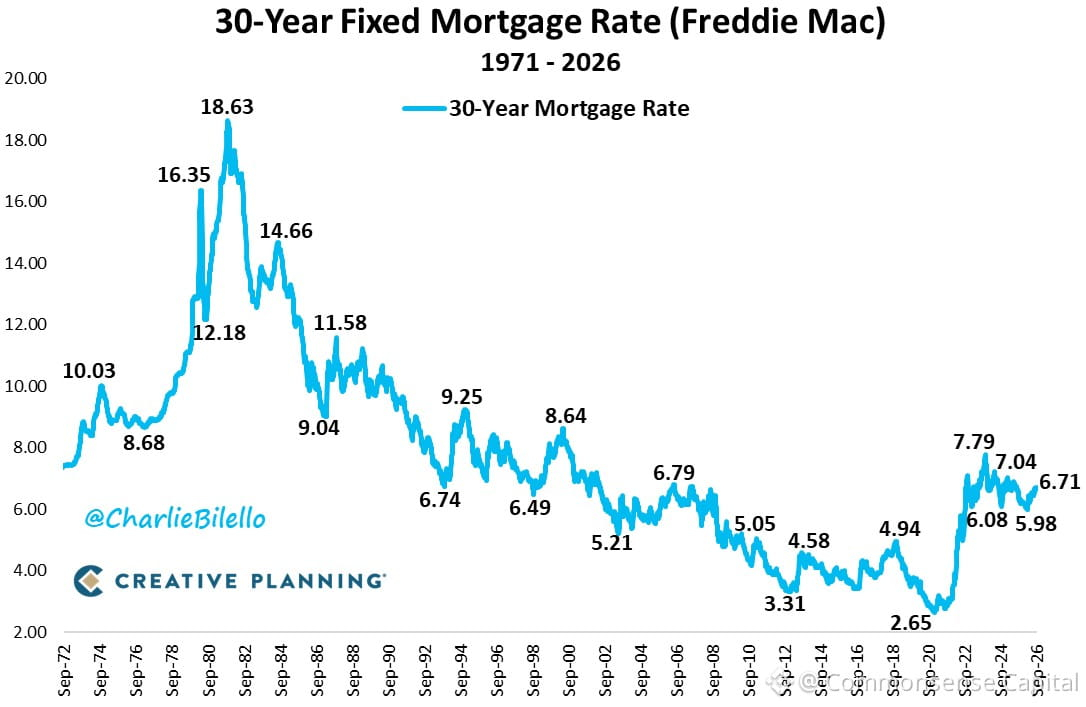
Hypothekenzinsen erreichen 6,71 % – das höchste Niveau seit Juli. Das ist jedoch immer noch weit entfernt vom Höchststand von 7,79 %, den wir im Oktober 2023 gesehen haben, und liegt auch weit weg vom 12,7 %-Durchschnitt der 1980er.
Aber der Punkt ist: Wenn du dich an Geld um unter 3 % aus 2021 gewöhnt hast, fühlt sich das heute schmerzhaft an. Wenn du alt genug bist, um dich an zweistellige Zinsen zu erinnern, wirkt die 6,71 % wie ein Geschenk.
Perspektive ist entscheidend. Zinsen sind absolut betrachtet nicht „hoch“ – sie sind nur höher als das Anomalien-Niveau, das wir ein Jahrzehnt lang erlebt haben. Die 2010er haben uns mit einem Durchschnitt von 4,1 % verwöhnt. Die 2000er lagen bei 6,3 %. Wir sind im Grunde wieder auf Normalniveau – vor den Werten der Finanzkrise.
Lass dich nicht von der jüngsten Vergangenheit (Recency Bias) in deinen Entscheidungen beeinflussen. Ja, die Leistbarkeit ist gedrückt. Ja, es ist schwieriger als 2020. Aber darauf zu warten, dass 3 %-Zinsen wiederkommen, ist wie darauf zu warten, dass $10-Öl wiederkommt – möglich in einer Krise, aber kein Plan.
Wenn das Haus bei 6,71 % stimmig ist und du es dir leisten kannst, kauf es. Wenn nicht, dann nicht. Der Zinssatz ist nur eine Variable. Dein Einkommen, der Preis und dein Zeitplan sind wichtiger.
Aber der Punkt ist: Wenn du dich an Geld um unter 3 % aus 2021 gewöhnt hast, fühlt sich das heute schmerzhaft an. Wenn du alt genug bist, um dich an zweistellige Zinsen zu erinnern, wirkt die 6,71 % wie ein Geschenk.
Perspektive ist entscheidend. Zinsen sind absolut betrachtet nicht „hoch“ – sie sind nur höher als das Anomalien-Niveau, das wir ein Jahrzehnt lang erlebt haben. Die 2010er haben uns mit einem Durchschnitt von 4,1 % verwöhnt. Die 2000er lagen bei 6,3 %. Wir sind im Grunde wieder auf Normalniveau – vor den Werten der Finanzkrise.
Lass dich nicht von der jüngsten Vergangenheit (Recency Bias) in deinen Entscheidungen beeinflussen. Ja, die Leistbarkeit ist gedrückt. Ja, es ist schwieriger als 2020. Aber darauf zu warten, dass 3 %-Zinsen wiederkommen, ist wie darauf zu warten, dass $10-Öl wiederkommt – möglich in einer Krise, aber kein Plan.
Wenn das Haus bei 6,71 % stimmig ist und du es dir leisten kannst, kauf es. Wenn nicht, dann nicht. Der Zinssatz ist nur eine Variable. Dein Einkommen, der Preis und dein Zeitplan sind wichtiger.