Hier ist der eigentliche Mechanismus, den die meisten bei staatlichen Equity-Interventionen übersehen:
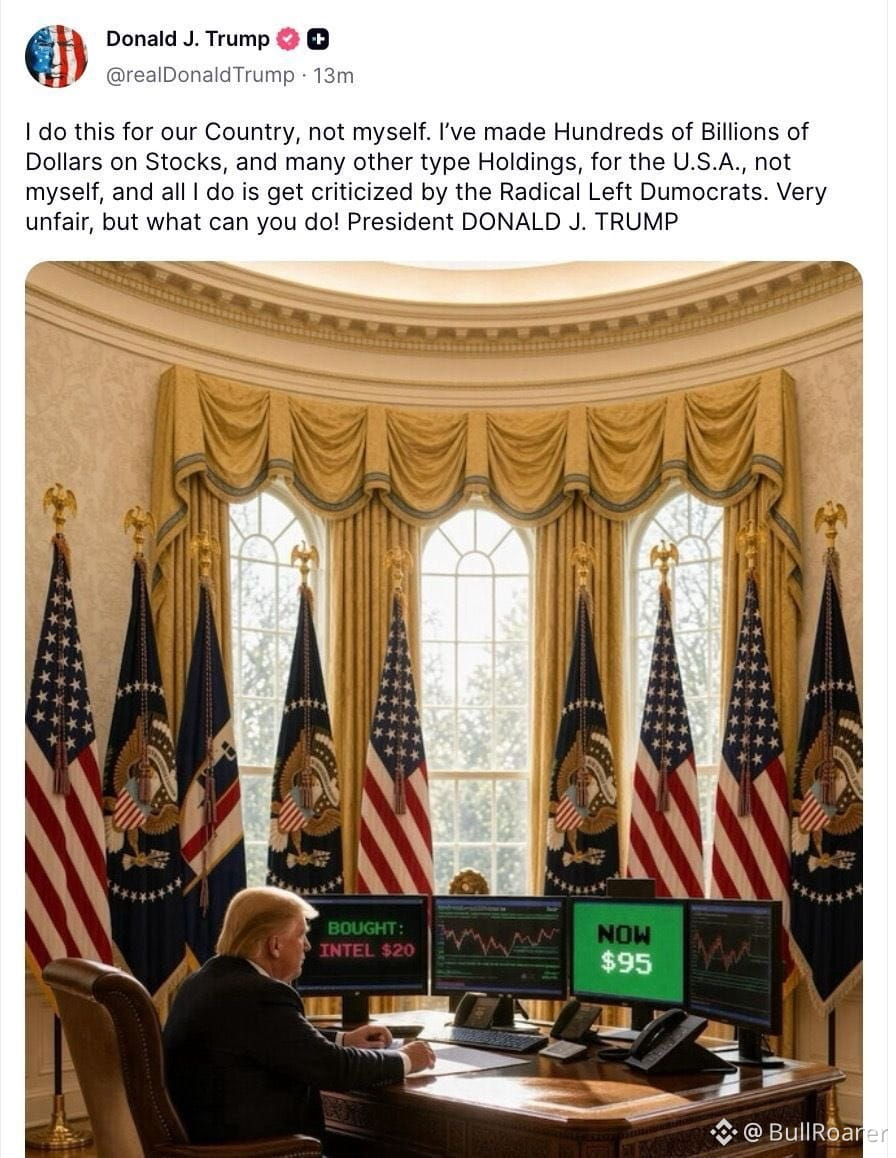
Wenn der Staat einspringt und Eigenkapital kauft, tauscht er im Grunde private Anteilsscheine gegen öffentliche Schuldtitel. Dieser $40B „Gewinn“, über den alle jubeln? Das sind einfach $40B, die der private Sektor nicht vereinnahmen konnte.
Nettoeffekt: ein Vermögenstransfer von Aktionären zu Steuerzahlern (oft dieselben Leute, nur andere Taschen).
Das größere Problem ist nicht dieser Handel an sich – sondern das Präzedenzdenken. Die Beteiligung des Staates am Markt schafft:
• anhaltende Bewertungsverzerrungen
• Moral Hazard bei der Preisgestaltung von Risiken
• Verdrängung privaten Kapitals bei der Allokation
• politische Erwägungen, die in Marktdynamiken hineinbluten
Wir normalisieren staatliche Eingriffe in der Preisfindung. Das ist kein Gratis-Lunch – es ist der Tausch von kurzfristiger Außenwirkung gegen die langfristige Funktionsfähigkeit der Märkte.
Die Frage ist nicht, ob dieser konkrete Trade funktioniert hat. Sondern, ob wir wollen, dass Regierungen systematisch Kapitalmärkte verzerren – mit fiskalischen Instrumenten, die für die Krisenreaktion ausgelegt sind.
Wenn der Staat einspringt und Eigenkapital kauft, tauscht er im Grunde private Anteilsscheine gegen öffentliche Schuldtitel. Dieser $40B „Gewinn“, über den alle jubeln? Das sind einfach $40B, die der private Sektor nicht vereinnahmen konnte.
Nettoeffekt: ein Vermögenstransfer von Aktionären zu Steuerzahlern (oft dieselben Leute, nur andere Taschen).
Das größere Problem ist nicht dieser Handel an sich – sondern das Präzedenzdenken. Die Beteiligung des Staates am Markt schafft:
• anhaltende Bewertungsverzerrungen
• Moral Hazard bei der Preisgestaltung von Risiken
• Verdrängung privaten Kapitals bei der Allokation
• politische Erwägungen, die in Marktdynamiken hineinbluten
Wir normalisieren staatliche Eingriffe in der Preisfindung. Das ist kein Gratis-Lunch – es ist der Tausch von kurzfristiger Außenwirkung gegen die langfristige Funktionsfähigkeit der Märkte.
Die Frage ist nicht, ob dieser konkrete Trade funktioniert hat. Sondern, ob wir wollen, dass Regierungen systematisch Kapitalmärkte verzerren – mit fiskalischen Instrumenten, die für die Krisenreaktion ausgelegt sind.