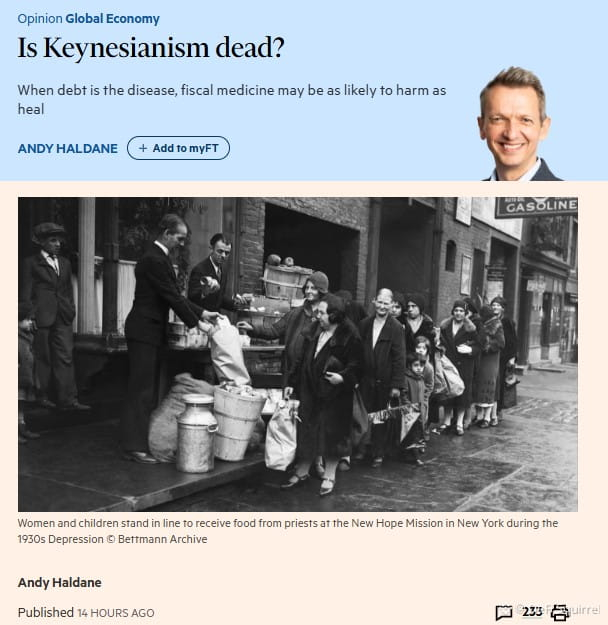
Andy Haldanes FT-Beitrag sagt im Grunde das, was viele von uns grantigen alten Hasen seit Jahren vor sich hinmurmeln: Fiskalische Konjunkturprogramme sind kein Zauberstab, vor allem nicht, wenn man schon in Schulden ertrinkt.
Die Sache ist die: Ein Stimulus funktioniert in der Theorie, wenn er Menschen zum Ausgeben bringt. Aber wenn die Bilanz eurer Regierung wie ein Müllcontainerbrand aussieht, sind Verbraucher nicht dumm. Sie sehen den Schuldenberg, riechen kommende Steuererhöhungen und … sparen einfach. Sie gehen nicht raus und kaufen Dinge. Unternehmen machen dasselbe. Der ganze Multiplikatoreffekt? Er verpufft.
Dann ist da noch die Inflationsseite. Wenn die Märkte glauben, Regierungen würden sich entweder durch Gelddrucken herauswinden oder schlicht pleitegehen, schnellen die Kreditkosten nach oben. Auch das würgt die Nachfrage ab. Und wenn die Inflation tatsächlich anspringt, müssen die Zentralbanken die Bremse reinhauen, was ebenfalls die Nachfrage killt. Es ist, als würde man versuchen, ein Auto zu überbrücken, das bereits in Flammen steht.
Was verrückt ist, sind die historischen Beispiele. Irland und Deutschland haben in den 80ern tatsächlich die Ausgaben *gekürzt* und die Nachfrage ist *gestiegen*. Südeuropa hat in diesem Jahrhundert Ähnliches gemacht — mit demselben Ergebnis. Das Muster? Hohe Schulden. Sobald man einen bestimmten Schwellenwert überschreitet (Studien sprechen von etwa 60 % Schuldenquote gemessen am BIP), funktioniert Stimulus nicht nur nicht mehr — er schadet dem Wachstum aktiv.
Aber hier kommt der Haken: Selbst wenn das alles stimmt, glaubt ihr wirklich, Politiker würden dem Stimulus-Knopf widerstehen? In einer polarisierten, kurzsichtigen Welt? Keine Chance. Das ist der einfache Zug, der Publikumsliebling. Die langfristigen Folgen sind jemand anderes Problem.
Also ja, der Keynesianismus mag in der Praxis tot sein, aber viel Glück dabei, jemanden in der Macht davon zu überzeugen, sich auch so zu verhalten.
Die Sache ist die: Ein Stimulus funktioniert in der Theorie, wenn er Menschen zum Ausgeben bringt. Aber wenn die Bilanz eurer Regierung wie ein Müllcontainerbrand aussieht, sind Verbraucher nicht dumm. Sie sehen den Schuldenberg, riechen kommende Steuererhöhungen und … sparen einfach. Sie gehen nicht raus und kaufen Dinge. Unternehmen machen dasselbe. Der ganze Multiplikatoreffekt? Er verpufft.
Dann ist da noch die Inflationsseite. Wenn die Märkte glauben, Regierungen würden sich entweder durch Gelddrucken herauswinden oder schlicht pleitegehen, schnellen die Kreditkosten nach oben. Auch das würgt die Nachfrage ab. Und wenn die Inflation tatsächlich anspringt, müssen die Zentralbanken die Bremse reinhauen, was ebenfalls die Nachfrage killt. Es ist, als würde man versuchen, ein Auto zu überbrücken, das bereits in Flammen steht.
Was verrückt ist, sind die historischen Beispiele. Irland und Deutschland haben in den 80ern tatsächlich die Ausgaben *gekürzt* und die Nachfrage ist *gestiegen*. Südeuropa hat in diesem Jahrhundert Ähnliches gemacht — mit demselben Ergebnis. Das Muster? Hohe Schulden. Sobald man einen bestimmten Schwellenwert überschreitet (Studien sprechen von etwa 60 % Schuldenquote gemessen am BIP), funktioniert Stimulus nicht nur nicht mehr — er schadet dem Wachstum aktiv.
Aber hier kommt der Haken: Selbst wenn das alles stimmt, glaubt ihr wirklich, Politiker würden dem Stimulus-Knopf widerstehen? In einer polarisierten, kurzsichtigen Welt? Keine Chance. Das ist der einfache Zug, der Publikumsliebling. Die langfristigen Folgen sind jemand anderes Problem.
Also ja, der Keynesianismus mag in der Praxis tot sein, aber viel Glück dabei, jemanden in der Macht davon zu überzeugen, sich auch so zu verhalten.