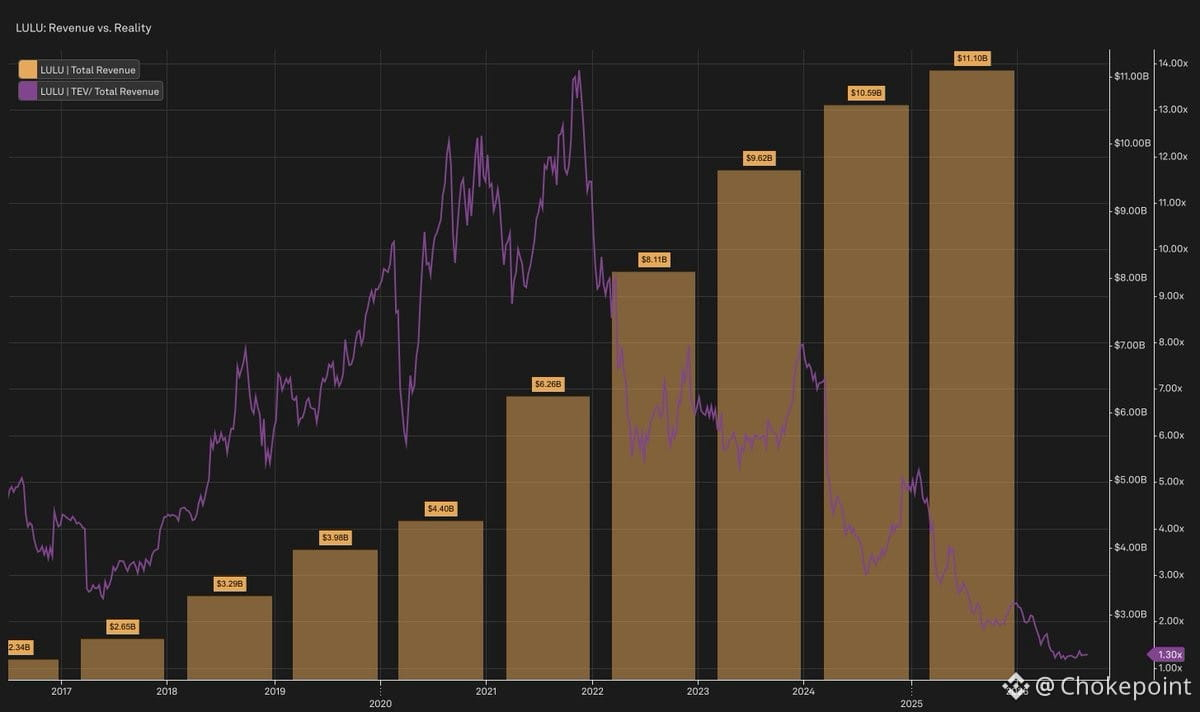
Diese Grafik erzählt eine vollständige Geschichte in zwei Zeilen.
Von 2017 bis 2025 hat $LULU den Umsatz nahezu verfünffacht — von 2,34 Mrd. $ auf 11,10 Mrd. $. Das ist die Story der Gold-Säule, und sie ist für sich genommen schon beeindruckend. Konstante Umsetzung, internationale Expansion, Aufbau der Herren-Kategorie, Umstellung auf Direktvertrieb (D2C). Die Top Line hat genau das geliefert, was das Management versprochen hat.
Doch die violette Linie ist die Meinung des Marktes zu diesem Wachstum — und sie erzählt das Gegenteil. TEV/Umsatz erreichte im Zeitfenster 2020–2021 etwa das 13-Fache. Der Markt bewertete $LULU als einen säkularen Compounder mit langer Wachstums-Roadmap. Athleisure war ein Megatrend, COVID hat die DTC-Einführung (Direktvertrieb) um Jahre vorgezogen, und das Multiple spiegelte den Glauben wider, dass diese Wachstumsrate für ein Jahrzehnt anhalten würde.
Dann begann die Neubewertung. Das Multiple schrumpfte von 13x auf das, wo es heute bei 1,30x steht. Das ist kein bloßer Abschlag, sondern ein kompletter Regimewechsel. Der Markt ging von der Bewertung von $LULU als schnell wachsendem, tech-ähnlichen Compounder hin zur Bewertung als reifem Spezialhändler.
Wir glauben, dass der Boden in den mittleren bis niedrigen 80er-Dollar liegt. Es ist noch nicht sicher.
Von 2017 bis 2025 hat $LULU den Umsatz nahezu verfünffacht — von 2,34 Mrd. $ auf 11,10 Mrd. $. Das ist die Story der Gold-Säule, und sie ist für sich genommen schon beeindruckend. Konstante Umsetzung, internationale Expansion, Aufbau der Herren-Kategorie, Umstellung auf Direktvertrieb (D2C). Die Top Line hat genau das geliefert, was das Management versprochen hat.
Doch die violette Linie ist die Meinung des Marktes zu diesem Wachstum — und sie erzählt das Gegenteil. TEV/Umsatz erreichte im Zeitfenster 2020–2021 etwa das 13-Fache. Der Markt bewertete $LULU als einen säkularen Compounder mit langer Wachstums-Roadmap. Athleisure war ein Megatrend, COVID hat die DTC-Einführung (Direktvertrieb) um Jahre vorgezogen, und das Multiple spiegelte den Glauben wider, dass diese Wachstumsrate für ein Jahrzehnt anhalten würde.
Dann begann die Neubewertung. Das Multiple schrumpfte von 13x auf das, wo es heute bei 1,30x steht. Das ist kein bloßer Abschlag, sondern ein kompletter Regimewechsel. Der Markt ging von der Bewertung von $LULU als schnell wachsendem, tech-ähnlichen Compounder hin zur Bewertung als reifem Spezialhändler.
Wir glauben, dass der Boden in den mittleren bis niedrigen 80er-Dollar liegt. Es ist noch nicht sicher.