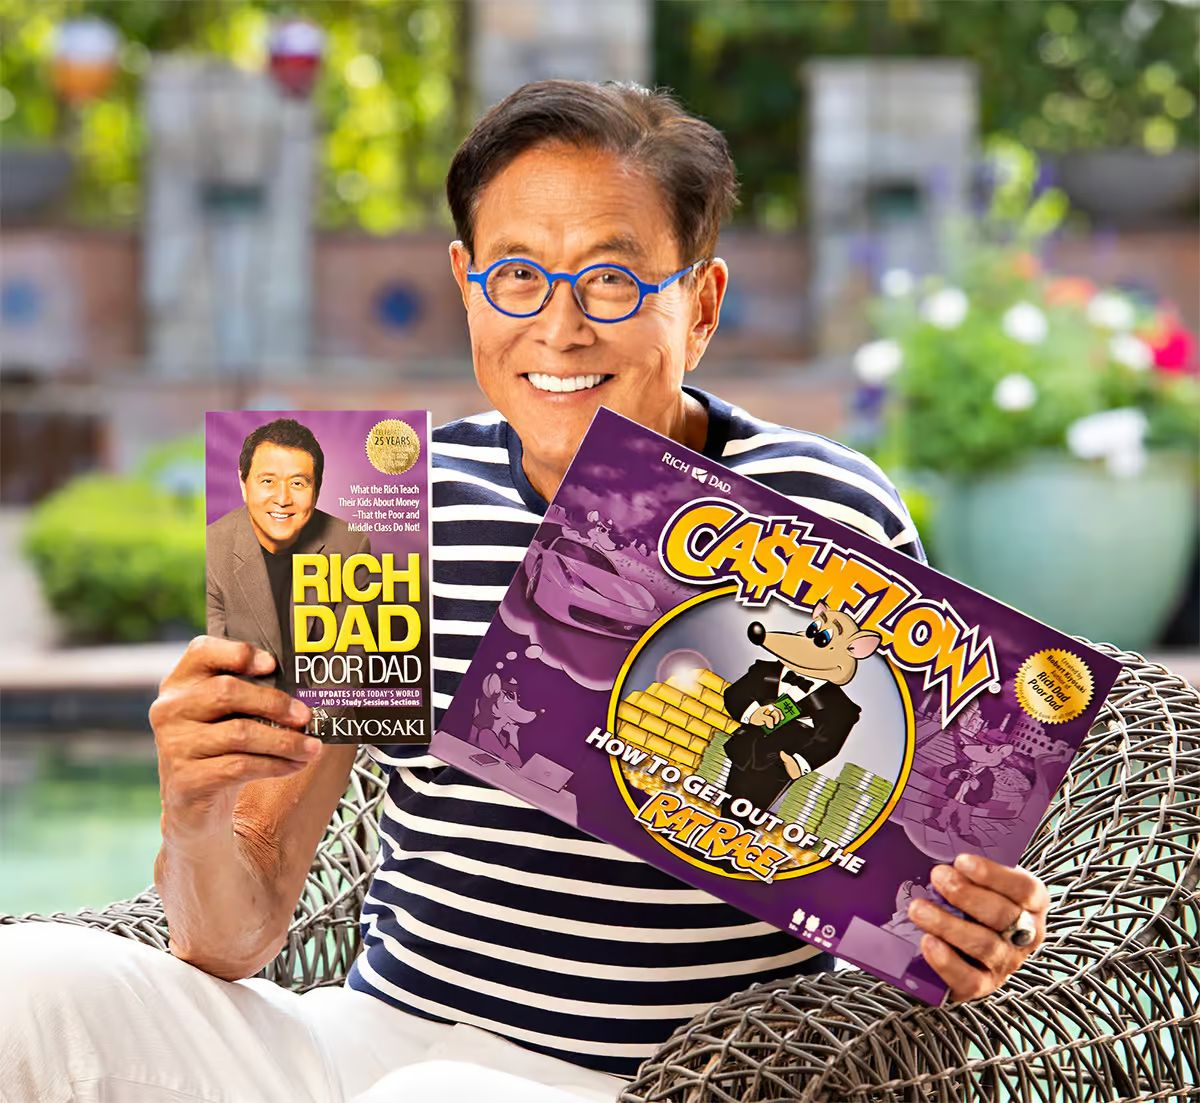

Robert Kiyosaki sagt, er schulde 1,2 Mrd. $, doch seine persönliche Belastung könnte weitaus geringer sein
Der Autor von „Rich Dad Poor Dad“, Robert Kiyosaki, hat wiederholt gesagt, er sei etwa 1,2 Milliarden US-Dollar in der Kreide, doch die Zahl scheint sich auf Kredite über Immobilienpartnerschaften zu beziehen, nicht auf Schulden, die er allein persönlich hat.
Seine ehemalige Ehefrau und Geschäftspartnerin Kim Kiyosaki sagte, die Verschuldung hänge mit rund 1.500 Apartment-Einheiten zusammen, die gemeinsam mit Partnern gehalten werden. Andere Berichte haben geschätzt, dass der persönliche Anteil von Robert Kiyosaki eher bei etwa 30 bis 60 Millionen US-Dollar liegt.
Laut Berichten wurde die Kreditaufnahme durch Apartmentgebäude und Mieteinnahmen abgesichert, nicht durch den Bitcoin und das Gold, die er häufig bewirbt. Kiyosakis Strategie setzt stark auf das Refinanzieren im Wert gestiegener Immobilien und darauf, mit Hilfe von Fremdkapital sein Portfolio auszubauen.
Das schafft ein offensichtliches Risiko: Leverage kann die Renditen verstärken, wenn Immobilienwerte und Mieten steigen, aber auch Verluste vergrößern, wenn Preise fallen, Finanzierungskosten steigen oder Refinanzierungen schwieriger werden.
Der Autor von „Rich Dad Poor Dad“, Robert Kiyosaki, hat wiederholt gesagt, er sei etwa 1,2 Milliarden US-Dollar in der Kreide, doch die Zahl scheint sich auf Kredite über Immobilienpartnerschaften zu beziehen, nicht auf Schulden, die er allein persönlich hat.
Seine ehemalige Ehefrau und Geschäftspartnerin Kim Kiyosaki sagte, die Verschuldung hänge mit rund 1.500 Apartment-Einheiten zusammen, die gemeinsam mit Partnern gehalten werden. Andere Berichte haben geschätzt, dass der persönliche Anteil von Robert Kiyosaki eher bei etwa 30 bis 60 Millionen US-Dollar liegt.
Laut Berichten wurde die Kreditaufnahme durch Apartmentgebäude und Mieteinnahmen abgesichert, nicht durch den Bitcoin und das Gold, die er häufig bewirbt. Kiyosakis Strategie setzt stark auf das Refinanzieren im Wert gestiegener Immobilien und darauf, mit Hilfe von Fremdkapital sein Portfolio auszubauen.
Das schafft ein offensichtliches Risiko: Leverage kann die Renditen verstärken, wenn Immobilienwerte und Mieten steigen, aber auch Verluste vergrößern, wenn Preise fallen, Finanzierungskosten steigen oder Refinanzierungen schwieriger werden.