Als Inhaber von 10.000 Stück $ASTER ist es mir sehr wichtig, die Entwicklung von der Aster-Börse zu verfolgen. Im Folgenden analysiere ich die vergleichenden Daten zwischen Aster und Hyperliquid der letzten sechs Monate.
Kernaussagen:
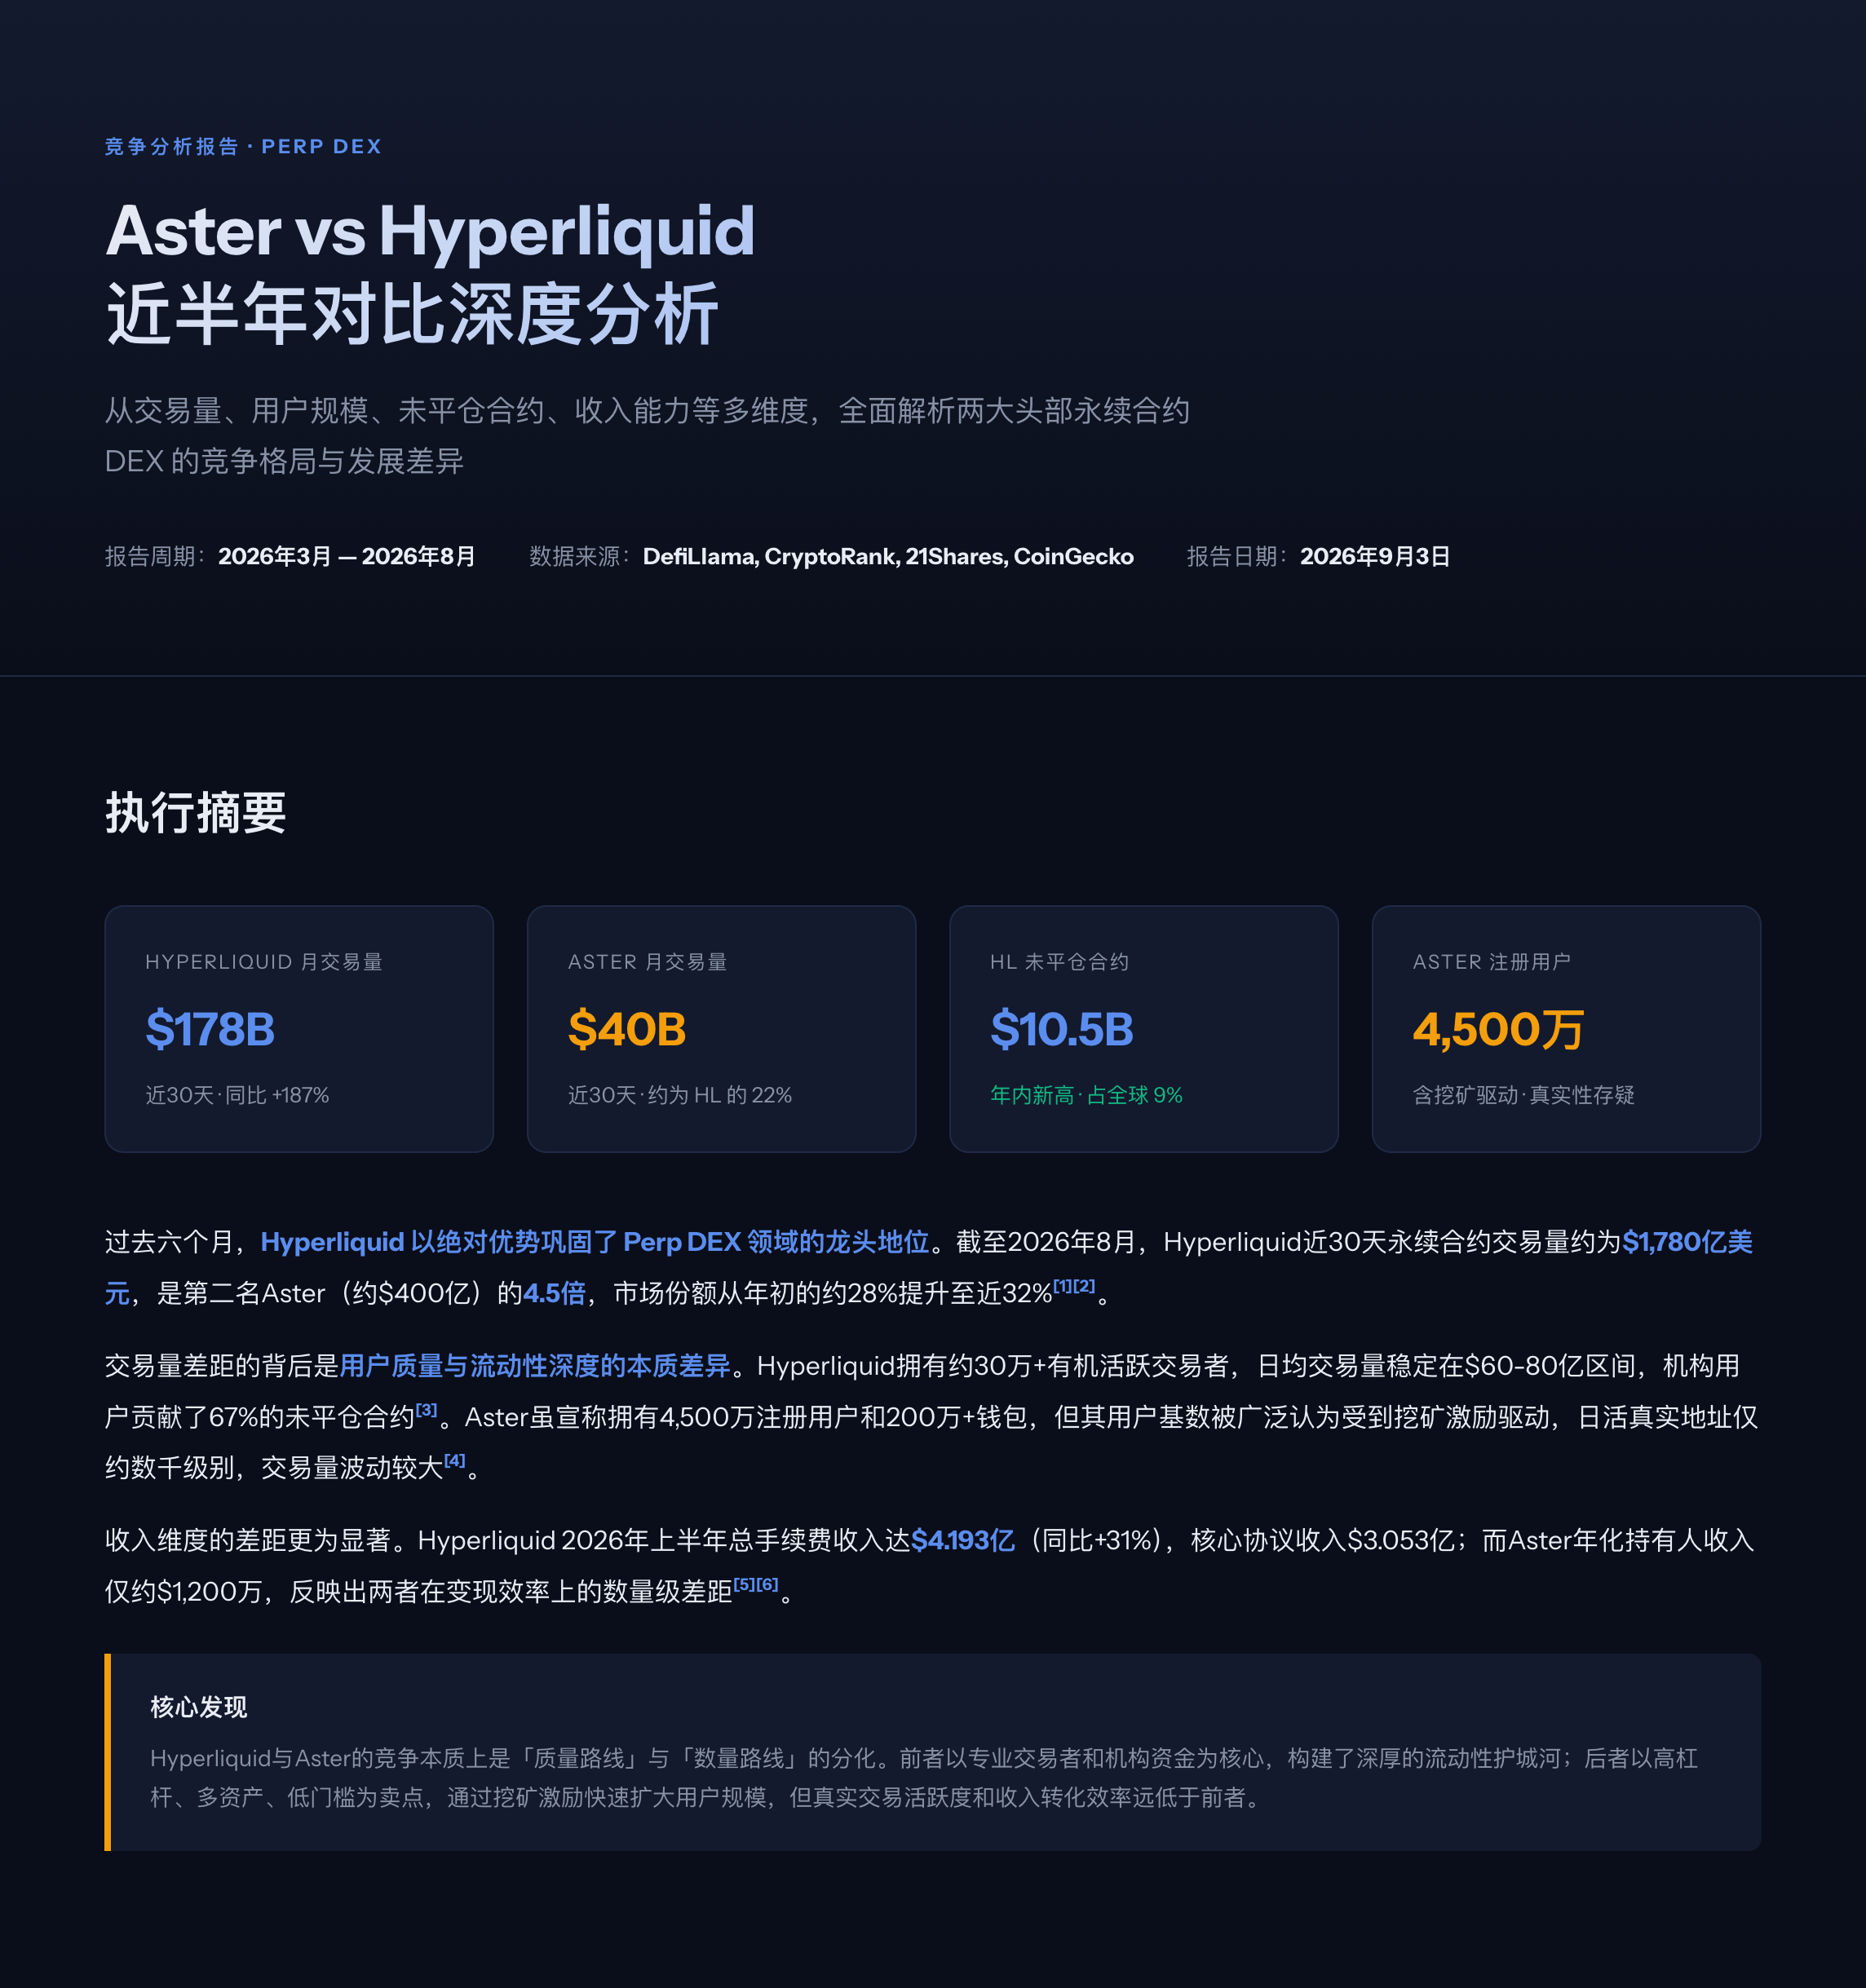
Hyperliquid hat sich in den letzten sechs Monaten in allen Bereichen deutlich von Aster abgesetzt. Beide verfolgen völlig unterschiedliche Entwicklungswege – „Qualitätsroute“ vs. „Quantitätsroute“.
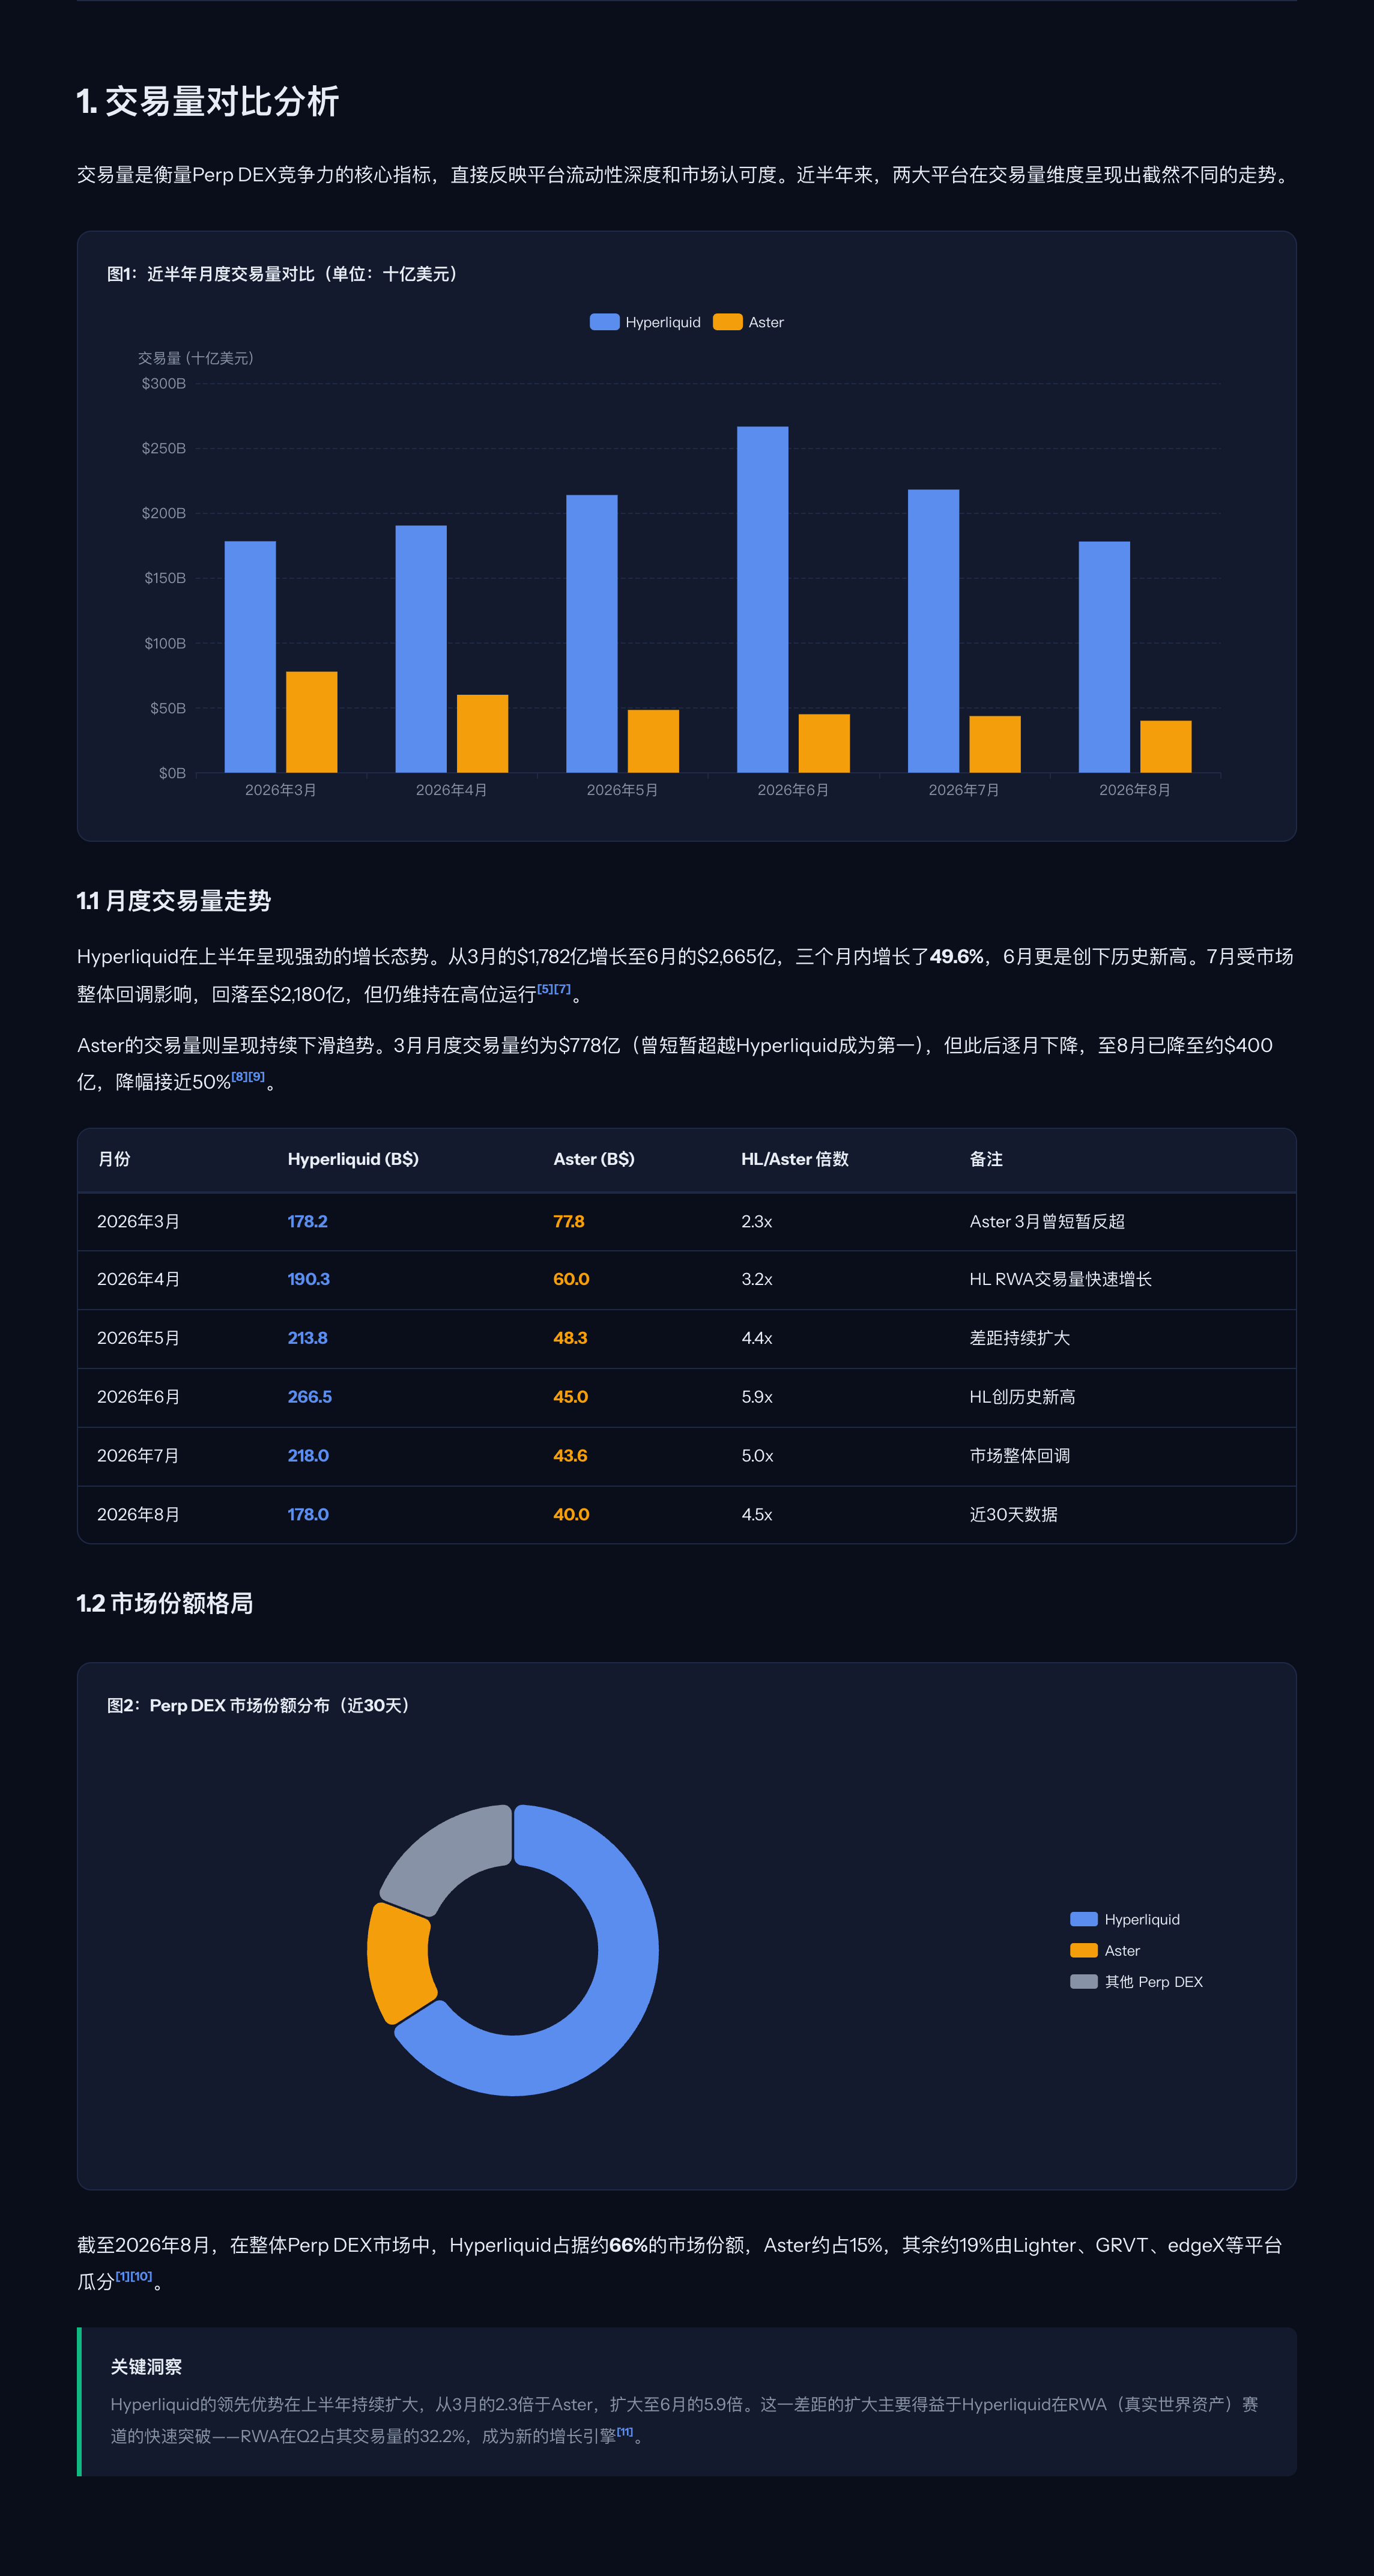
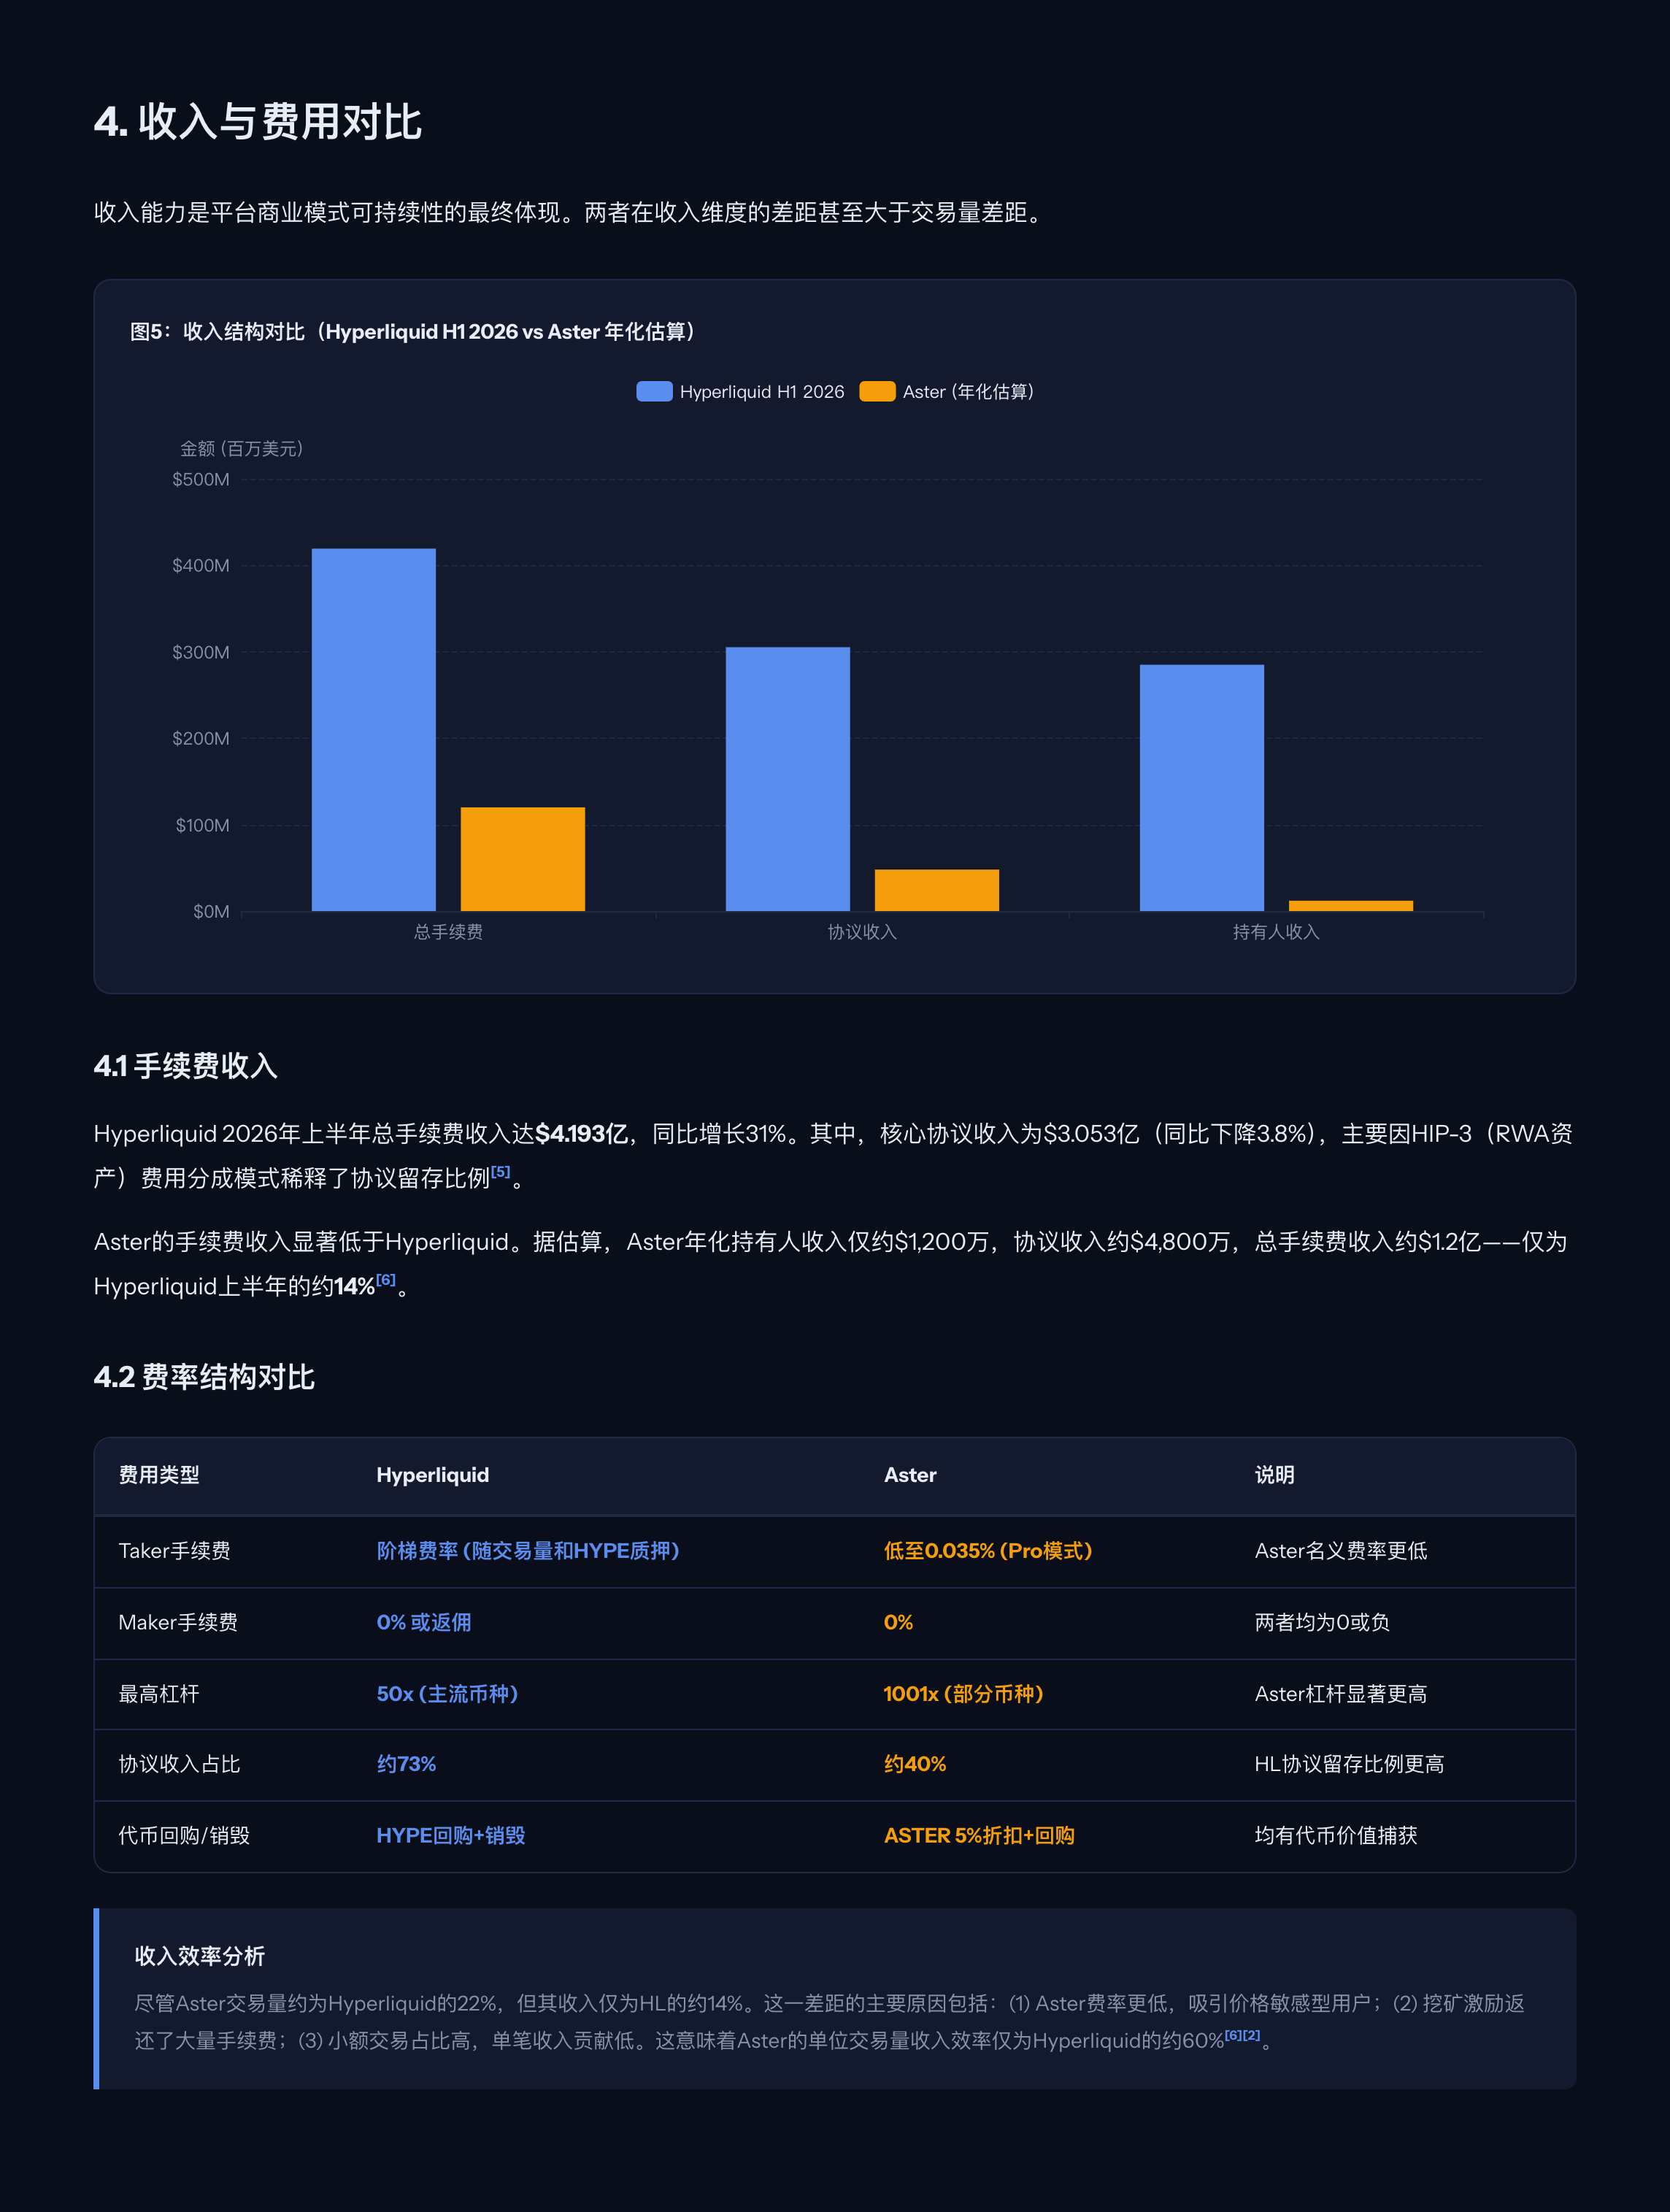
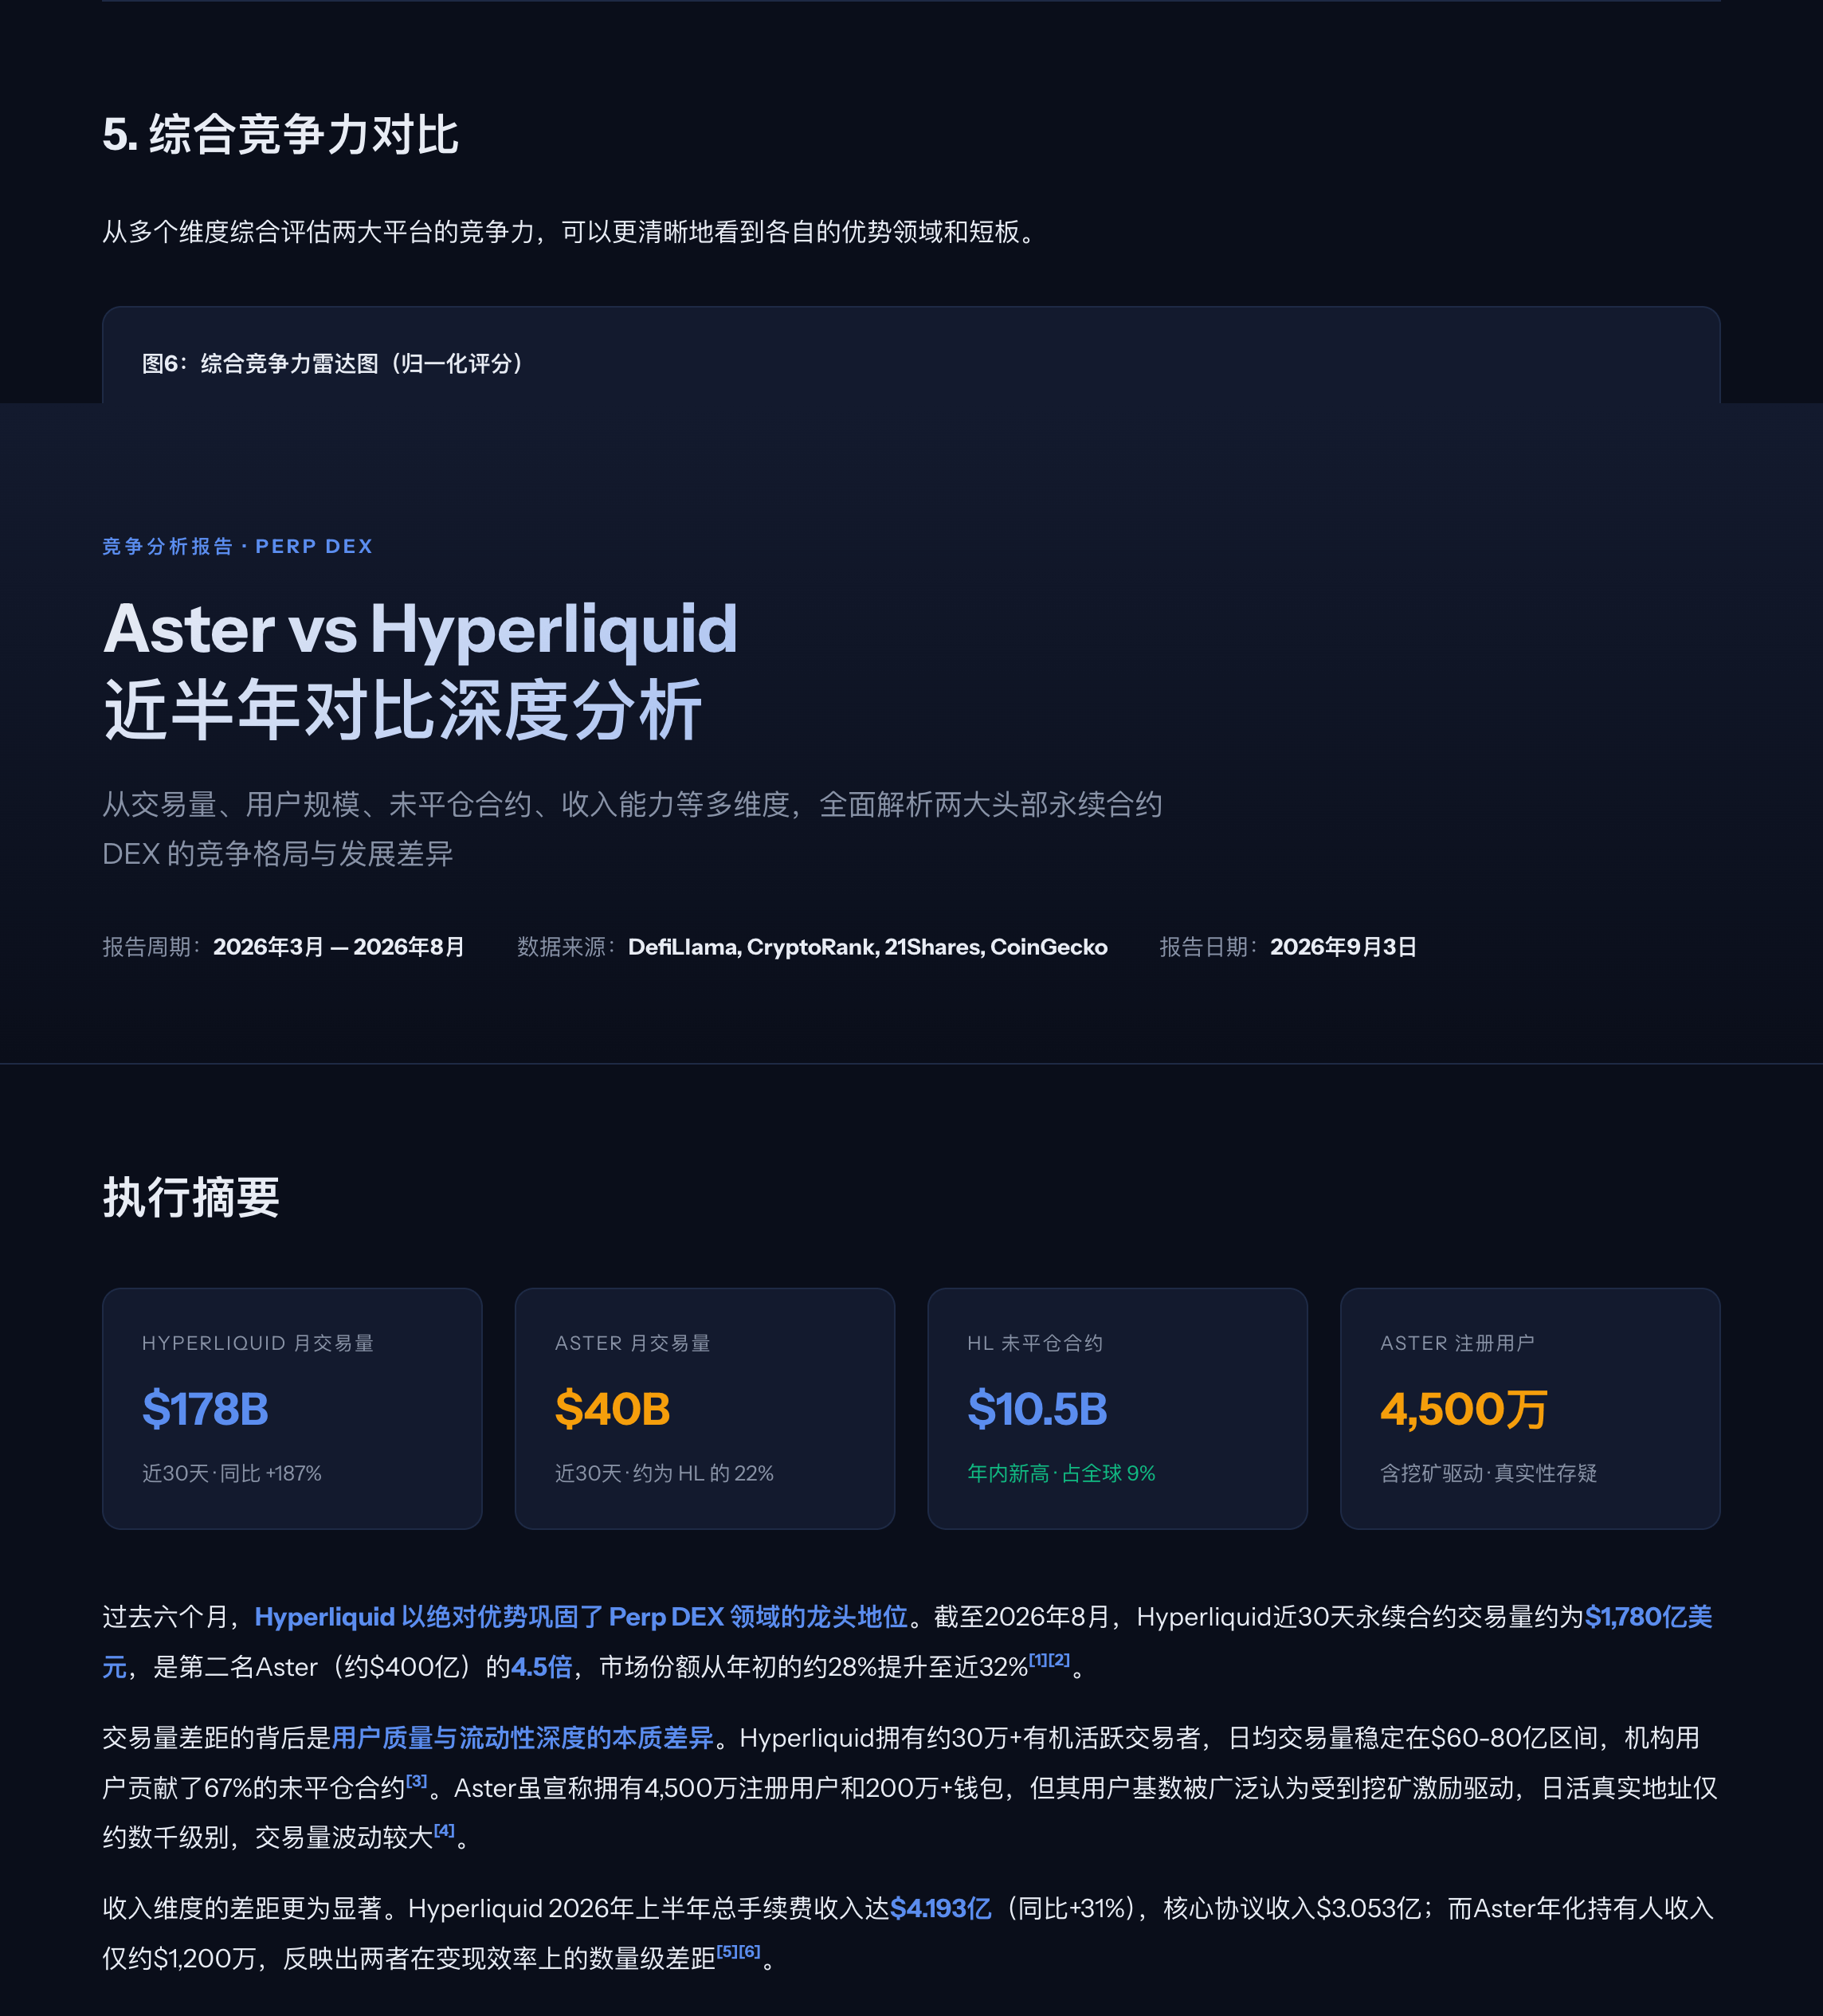
Hyperliquid festigt seine führende Stellung im Perp-DEX-Sektor weiterhin. Der Abstand zu Aster zeigt in den Kernkennzahlen wie Handelsvolumen, Open Interest und Ertragsfähigkeit einen klaren Aufwärtstrend. Diese Konstellation ist nicht zufällig entstanden, sondern die unvermeidliche Folge der Entscheidungen für zwei unterschiedliche Entwicklungspfade: Hyperliquid geht den Weg „Tiefe zuerst, institutionell ausgerichtet“, während Aster den Weg „Größe zuerst, retail-orientiert“ wählt.
Aus dem Wettbewerbsbild wird deutlich: Hyperliquids Burggraben wird fortlaufend tiefer. Der Anteil von 67 % institutionellem OI bedeutet, dass professionelle Market Maker und algorithmische Fonds bereits ein starkes Liquiditäts-Netzwerk geschaffen haben. Sobald diese Tiefenvorteile etabliert sind, sind sie äußerst schwer zu erschüttern. Der erfolgreiche Ausbau der RWA-Kategorie hat zudem neue Wachstumskurven eröffnet und ermöglicht ihm die Evolution von „Krypto-Perp-DEX“ hin zu „Derivateprotokoll für alle Kategorien“. Aster steht hingegen vor noch größeren Herausforderungen – nach dem Abklingen der Mining-Incentives ist die Nutzerbindung niedrig, das Handelsvolumen sinkt kontinuierlich und die Effizienz der Umsatzumwandlung ist unzureichend. Diese Probleme treten gebündelt auf und machen es dringend erforderlich, eine nachhaltige Wachstumsmotor zu finden.
#aster
Kernaussagen:
Hyperliquid hat sich in den letzten sechs Monaten in allen Bereichen deutlich von Aster abgesetzt. Beide verfolgen völlig unterschiedliche Entwicklungswege – „Qualitätsroute“ vs. „Quantitätsroute“.
Hyperliquid festigt seine führende Stellung im Perp-DEX-Sektor weiterhin. Der Abstand zu Aster zeigt in den Kernkennzahlen wie Handelsvolumen, Open Interest und Ertragsfähigkeit einen klaren Aufwärtstrend. Diese Konstellation ist nicht zufällig entstanden, sondern die unvermeidliche Folge der Entscheidungen für zwei unterschiedliche Entwicklungspfade: Hyperliquid geht den Weg „Tiefe zuerst, institutionell ausgerichtet“, während Aster den Weg „Größe zuerst, retail-orientiert“ wählt.
Aus dem Wettbewerbsbild wird deutlich: Hyperliquids Burggraben wird fortlaufend tiefer. Der Anteil von 67 % institutionellem OI bedeutet, dass professionelle Market Maker und algorithmische Fonds bereits ein starkes Liquiditäts-Netzwerk geschaffen haben. Sobald diese Tiefenvorteile etabliert sind, sind sie äußerst schwer zu erschüttern. Der erfolgreiche Ausbau der RWA-Kategorie hat zudem neue Wachstumskurven eröffnet und ermöglicht ihm die Evolution von „Krypto-Perp-DEX“ hin zu „Derivateprotokoll für alle Kategorien“. Aster steht hingegen vor noch größeren Herausforderungen – nach dem Abklingen der Mining-Incentives ist die Nutzerbindung niedrig, das Handelsvolumen sinkt kontinuierlich und die Effizienz der Umsatzumwandlung ist unzureichend. Diese Probleme treten gebündelt auf und machen es dringend erforderlich, eine nachhaltige Wachstumsmotor zu finden.
#aster