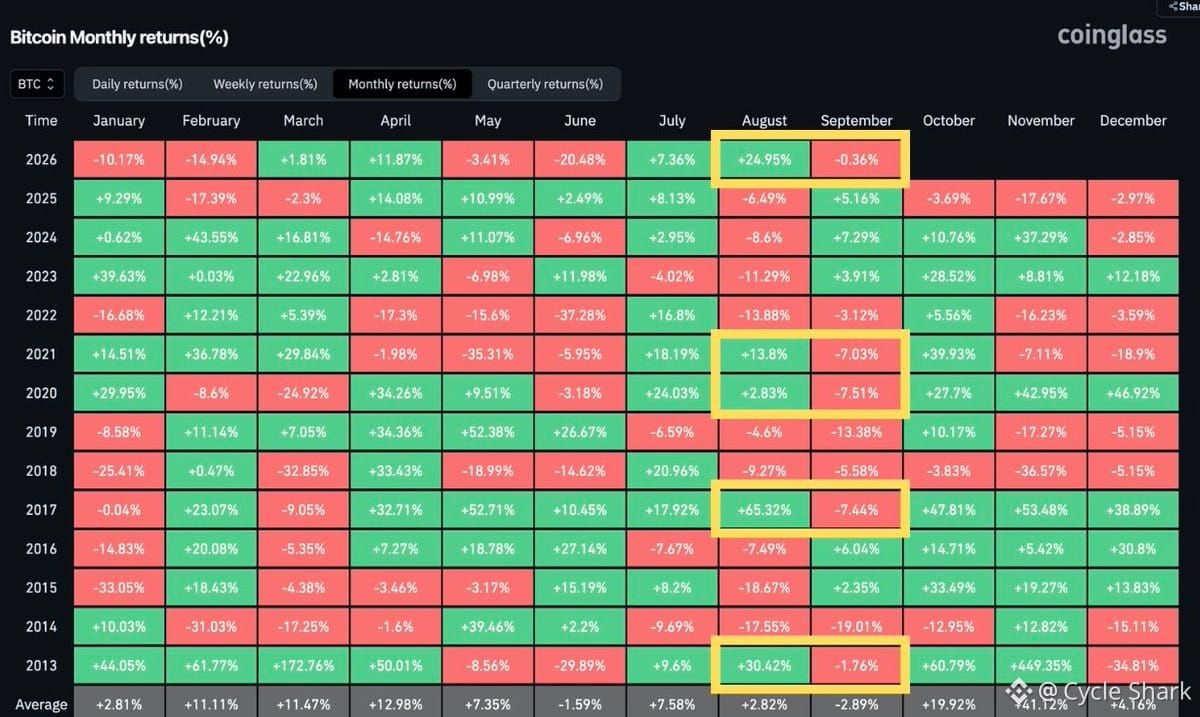
Historisches Muster, das man im Blick behalten sollte: Wenn $BTC den August im Plus schließt, kippt der September tendenziell ins Minus.
Wenn man sich vergangene Zyklen anschaut, hat diese Korrelation ziemlich konstant gehalten. August im Plus → September im Minus war ein verlässliches saisonales Muster.
Aber das ist das Problem bei historischen Mustern – sie funktionieren, bis sie es nicht mehr tun. Die Marktstruktur verändert sich. Die makroökonomischen Bedingungen verschieben sich. Institutionelle Zuflüsse verhalten sich heute anders als 2017 oder 2020.
Also lautet die eigentliche Frage nicht „Wird sich die Geschichte wiederholen?“, sondern „Was ist dieses Mal anders?“
1. Spot-ETF-Zuflüsse sind eine neue Variable, die es in früheren Zyklen nicht gab
2. Die Entwicklung der Fed-Politik ist wichtiger als die saisonale Kalenderlogik
3. Die globalen Liquiditätsbedingungen sind grundsätzlich anders
Der September könnte das Muster brechen, wenn die makroökonomischen Gegenwinde stark genug sind. Oder er könnte es bestätigen, wenn der Gewinnmitnahme-Druck nach einem grünen August dominiert.
Wie auch immer: Auf Basis von reinen Kalendermustern zu handeln, ohne die aktuelle Marktstruktur zu berücksichtigen, ist so, wie man unvorbereitet erwischt wird.
Wenn man sich vergangene Zyklen anschaut, hat diese Korrelation ziemlich konstant gehalten. August im Plus → September im Minus war ein verlässliches saisonales Muster.
Aber das ist das Problem bei historischen Mustern – sie funktionieren, bis sie es nicht mehr tun. Die Marktstruktur verändert sich. Die makroökonomischen Bedingungen verschieben sich. Institutionelle Zuflüsse verhalten sich heute anders als 2017 oder 2020.
Also lautet die eigentliche Frage nicht „Wird sich die Geschichte wiederholen?“, sondern „Was ist dieses Mal anders?“
1. Spot-ETF-Zuflüsse sind eine neue Variable, die es in früheren Zyklen nicht gab
2. Die Entwicklung der Fed-Politik ist wichtiger als die saisonale Kalenderlogik
3. Die globalen Liquiditätsbedingungen sind grundsätzlich anders
Der September könnte das Muster brechen, wenn die makroökonomischen Gegenwinde stark genug sind. Oder er könnte es bestätigen, wenn der Gewinnmitnahme-Druck nach einem grünen August dominiert.
Wie auch immer: Auf Basis von reinen Kalendermustern zu handeln, ohne die aktuelle Marktstruktur zu berücksichtigen, ist so, wie man unvorbereitet erwischt wird.