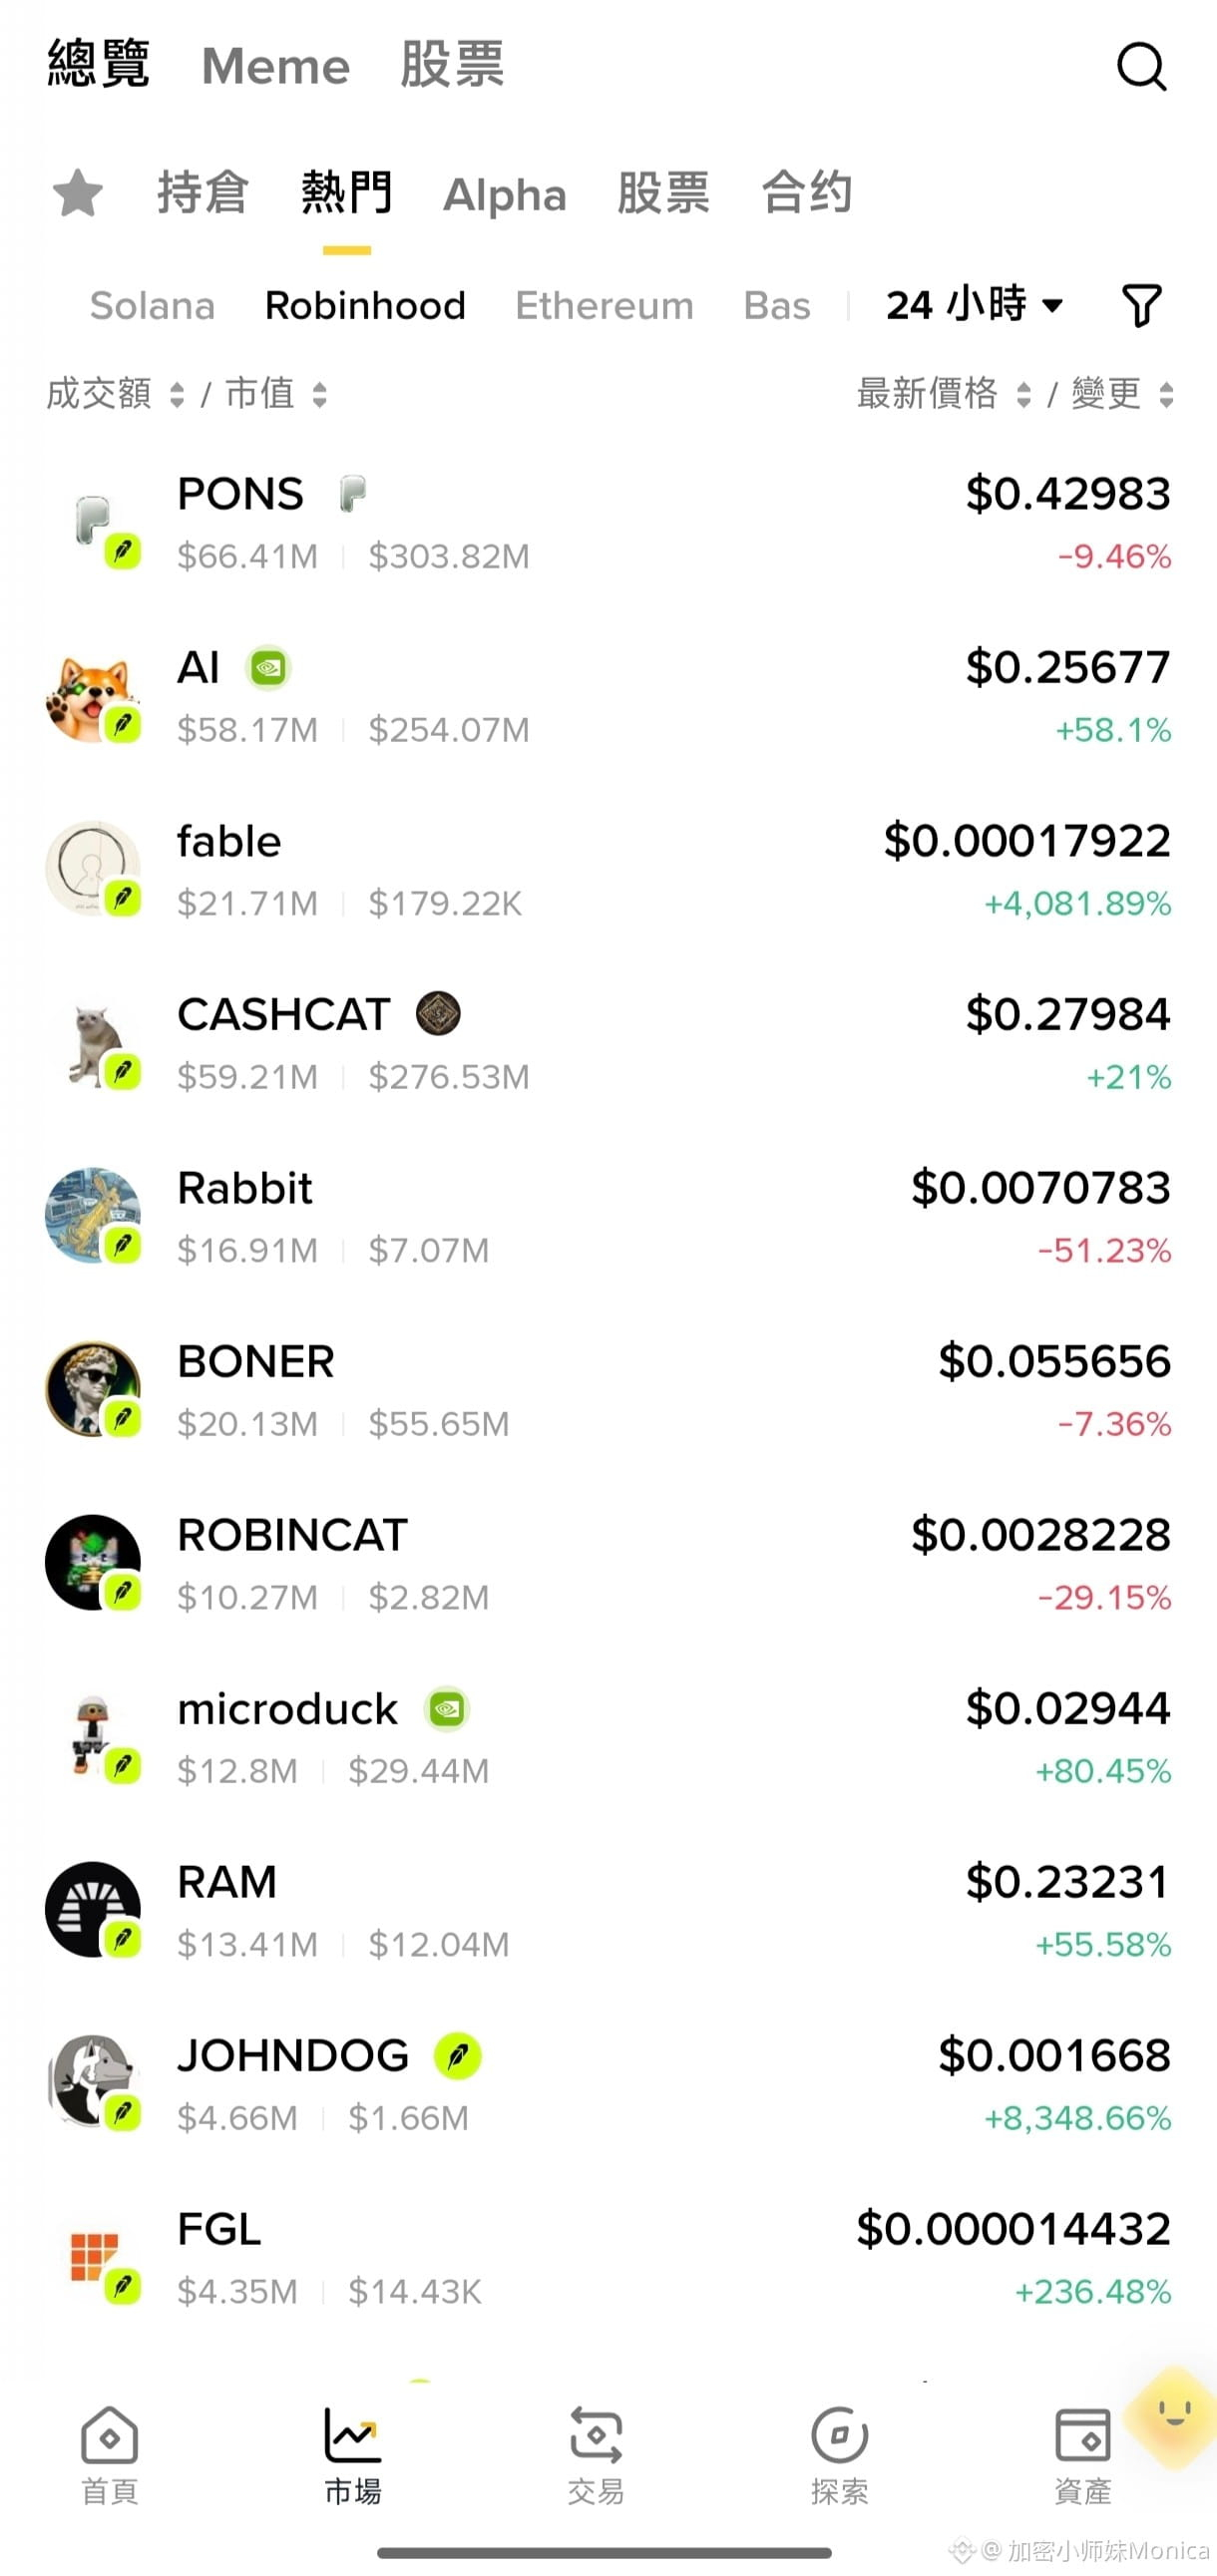
Robinhood Chain 火的 Schwerpunkt liegt nicht darin, dass Aktien auf die Kette gebracht werden, sondern darin, dass es „Traffic, Vermögen und Liquidität“ in dasselbe Arbitrage-System packt.
Nach dem Go-live am 1. Juli wurde Robinhood Chain sehr schnell von Meme befeuert. Bis Ende August hatten die On-Chain-Transaktionsvolumina und das TVL bereits Ausmaße erreicht, die bei neuen Chains selten sind.
Auf den ersten Blick scheint es so, als würden Privatanleger Meme handeln; blickt man tiefer, ist Meme nur der Eingang, um die Handelsnachfrage in einen Aktien-Token-Pool umzuleiten.
Aktien-Token werden durch das zugrunde liegende Vermögensrecht gestützt: Wenn On-Chain jemand kauft, bekommt der Emittent einen Anreiz, das Angebot zu erhöhen. Je aktiver der Pool, desto leichter können Market Maker mit Handelsgebühren und Spreads Gewinne erzielen. Robinhood wiederum erhält Nutzer, Transaktionsdaten und den On-Chain-Abwicklungszugang.
Das Wichtigste hier ist: Der durch Meme entstehende Wert bleibt nicht unbedingt bei Meme selbst.
Meme erzeugt Aufmerksamkeit, Aktien-Token übernehmen die Nachfrage, Market Maker betreiben das Arbitragegeschäft, und Plattform sowie Protokoll ziehen Gebühren ein. Am Ende hängt davon ab, wer Emission, Liquidität und Abwicklung kontrolliert – nicht davon, wer die lautesten Slogans ruft.
„Mit Meme die Wall Street leerfegen“ klingt zwar mitreißend, aber mechanisch passt das nicht so recht. Solange Aktien 1:1 geprägt, verwahrt und gehedgt werden können, wird sich der On-Chain-Preis nur kurzzeitig von US-Börsen lösen – und nicht automatisch zu einem Angriff auf den traditionellen Markt werden.
Der wirklich kompromisslosere Teil an Robinhood ist, dass es die ursprünglich geschlossenen Orders und Vermögenswerte eines Brokers in Module zerlegt, die sich in DeFi immer wieder neu kombinieren lassen:
Aktien können als Handelspaare, als Sicherheiten, als Kreditassets und als gehebelte Positionen genutzt werden. In Zukunft ist das, was Nutzer kaufen, möglicherweise keine einzelne Aktie mehr, sondern ein ganzes Set an On-Chain-Finanzprodukten, das um die Aktie herum aufgebaut ist.
Das ist auch der Grund, warum ich sehe, dass es sich von einem gewöhnlichen Meme-Chain unterscheidet.
Das Problem bei normalen Meme ist: Wenn die Hype-Phase abklingt, ziehen sich die Gelder zurück. Wenn es Robinhood Chain jedoch gelingt, dass Aktien-Token dauerhaft Transaktions-, Sicherheiten- und Kreditnachfrage erzeugen, könnte nach dem Meme-„Abebben“ trotzdem noch echtes Finanzgeschäft On-Chain übrig bleiben.
Dabei sollte man auf genau einen Indikator achten: Nach dem Ende der Anreize – wer ist dann noch bereit, für diese Assets Gebühren zu zahlen.
Wenn zurückbleibt, was aus natürlichem Handel und echter Sicherheitenachfrage entsteht, dann baut Robinhood Chain möglicherweise gerade ein neues Broker-Modell auf. Und ich hoffe wirklich, dass ein völlig anderer Marktzugang entsteht als bei traditionellen Public Chains – defi Summer ist viel zu lange her.
#Robinhood $HOOD.US
Nach dem Go-live am 1. Juli wurde Robinhood Chain sehr schnell von Meme befeuert. Bis Ende August hatten die On-Chain-Transaktionsvolumina und das TVL bereits Ausmaße erreicht, die bei neuen Chains selten sind.
Auf den ersten Blick scheint es so, als würden Privatanleger Meme handeln; blickt man tiefer, ist Meme nur der Eingang, um die Handelsnachfrage in einen Aktien-Token-Pool umzuleiten.
Aktien-Token werden durch das zugrunde liegende Vermögensrecht gestützt: Wenn On-Chain jemand kauft, bekommt der Emittent einen Anreiz, das Angebot zu erhöhen. Je aktiver der Pool, desto leichter können Market Maker mit Handelsgebühren und Spreads Gewinne erzielen. Robinhood wiederum erhält Nutzer, Transaktionsdaten und den On-Chain-Abwicklungszugang.
Das Wichtigste hier ist: Der durch Meme entstehende Wert bleibt nicht unbedingt bei Meme selbst.
Meme erzeugt Aufmerksamkeit, Aktien-Token übernehmen die Nachfrage, Market Maker betreiben das Arbitragegeschäft, und Plattform sowie Protokoll ziehen Gebühren ein. Am Ende hängt davon ab, wer Emission, Liquidität und Abwicklung kontrolliert – nicht davon, wer die lautesten Slogans ruft.
„Mit Meme die Wall Street leerfegen“ klingt zwar mitreißend, aber mechanisch passt das nicht so recht. Solange Aktien 1:1 geprägt, verwahrt und gehedgt werden können, wird sich der On-Chain-Preis nur kurzzeitig von US-Börsen lösen – und nicht automatisch zu einem Angriff auf den traditionellen Markt werden.
Der wirklich kompromisslosere Teil an Robinhood ist, dass es die ursprünglich geschlossenen Orders und Vermögenswerte eines Brokers in Module zerlegt, die sich in DeFi immer wieder neu kombinieren lassen:
Aktien können als Handelspaare, als Sicherheiten, als Kreditassets und als gehebelte Positionen genutzt werden. In Zukunft ist das, was Nutzer kaufen, möglicherweise keine einzelne Aktie mehr, sondern ein ganzes Set an On-Chain-Finanzprodukten, das um die Aktie herum aufgebaut ist.
Das ist auch der Grund, warum ich sehe, dass es sich von einem gewöhnlichen Meme-Chain unterscheidet.
Das Problem bei normalen Meme ist: Wenn die Hype-Phase abklingt, ziehen sich die Gelder zurück. Wenn es Robinhood Chain jedoch gelingt, dass Aktien-Token dauerhaft Transaktions-, Sicherheiten- und Kreditnachfrage erzeugen, könnte nach dem Meme-„Abebben“ trotzdem noch echtes Finanzgeschäft On-Chain übrig bleiben.
Dabei sollte man auf genau einen Indikator achten: Nach dem Ende der Anreize – wer ist dann noch bereit, für diese Assets Gebühren zu zahlen.
Wenn zurückbleibt, was aus natürlichem Handel und echter Sicherheitenachfrage entsteht, dann baut Robinhood Chain möglicherweise gerade ein neues Broker-Modell auf. Und ich hoffe wirklich, dass ein völlig anderer Marktzugang entsteht als bei traditionellen Public Chains – defi Summer ist viel zu lange her.
#Robinhood $HOOD.US