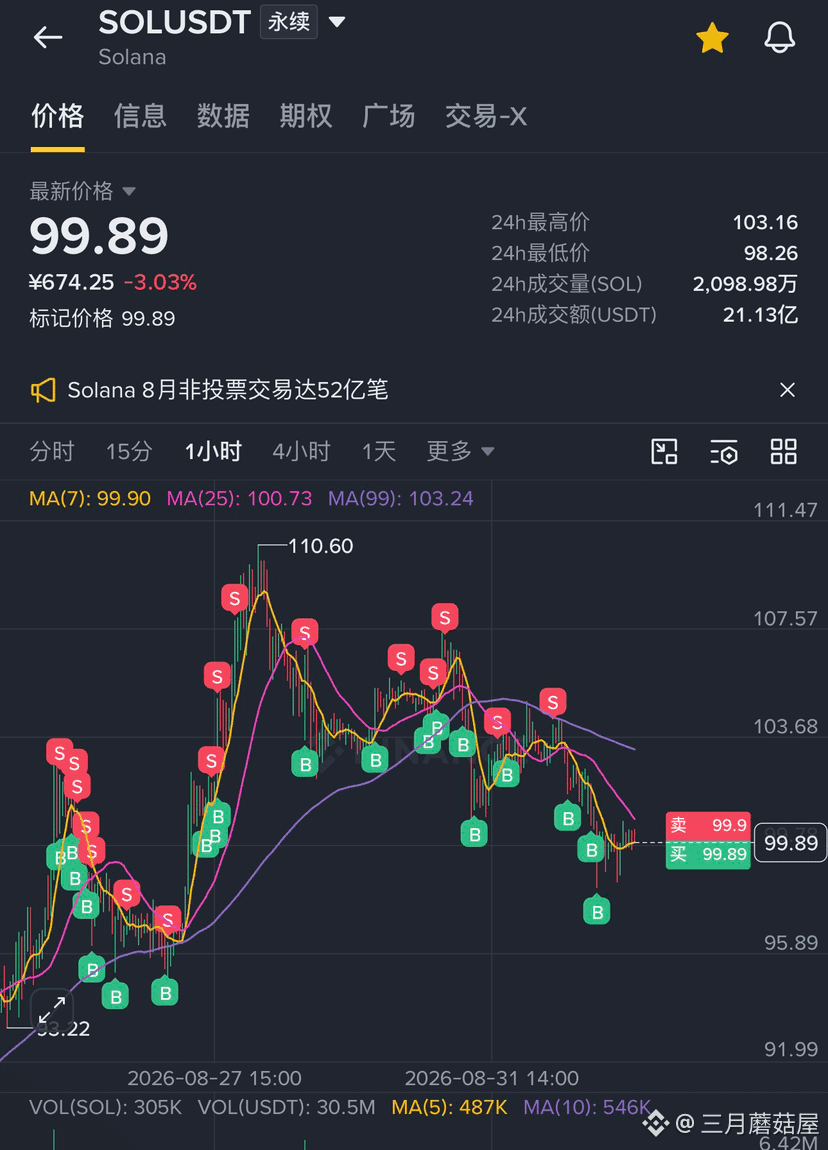
Die Zinserhöhungs-Geräusche sind bereits bei über 50% angekommen.
Ich glaube, vor allem sind es drei „Funken“:
Erstens: Der Juli PCE im Jahresvergleich liegt bei 3,7%, der Kern-PCE bei 3,3% – beides liegt deutlich über dem 2%-Ziel.
Zweitens: Die Lage im Nahen Osten – Ölpreise und Inflation werden wieder neu angefacht.
Drittens: Warshs Äußerungen wirken eher hawkisch.
Aber ich neige eher dazu: Im September unverändert lassen!
In den Sitzungsprotokollen vom Juli gibt es ein interessantes Phänomen: Obwohl die Ölpreise bereits deutlich gestiegen sind, ist die längerfristige Inflationskompensation nicht außer Kontrolle geraten, und die langfristigen Inflations-Erwartungen bleiben relativ stabil.
Das bedeutet, dass die Fed vielleicht nicht sofort noch einmal auf die Bremse treten muss, nur wegen eines möglichen, eher kurzfristigen Energie-Schocks.
Außerdem: In der Sitzung im Juli war der Markt im Grunde schon dabei, das Thema einer Zinserhöhung im September einzupreisen, aber das FOMC hielt am Ende mit 9 zu 3 Stimmen die Spanne von 3,50% bis 3,75% unverändert.
Der Markt hat die Erwartungen an Zinserhöhungen jetzt zu weit nach oben getrieben.
Fast schon wird die Zinserhöhung im September praktisch als beschlossene Sache verkauft – und ich bin der Meinung, dass das vielleicht gar nicht unbedingt so sein muss.
#美联储加息概率升至68% $SOL