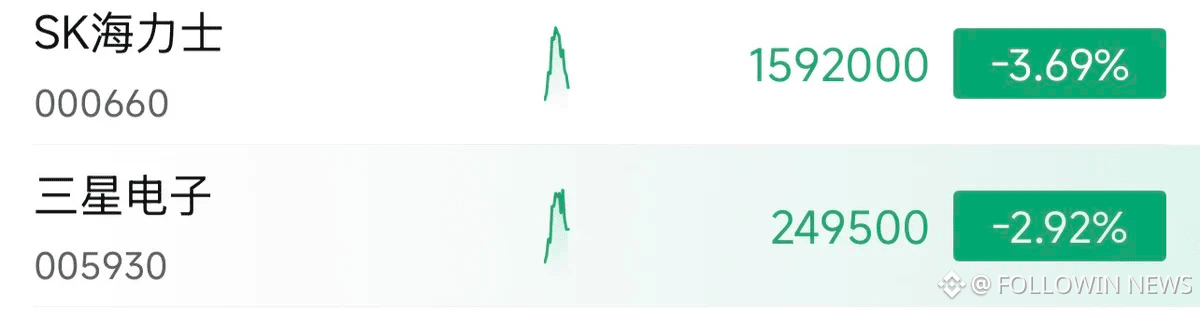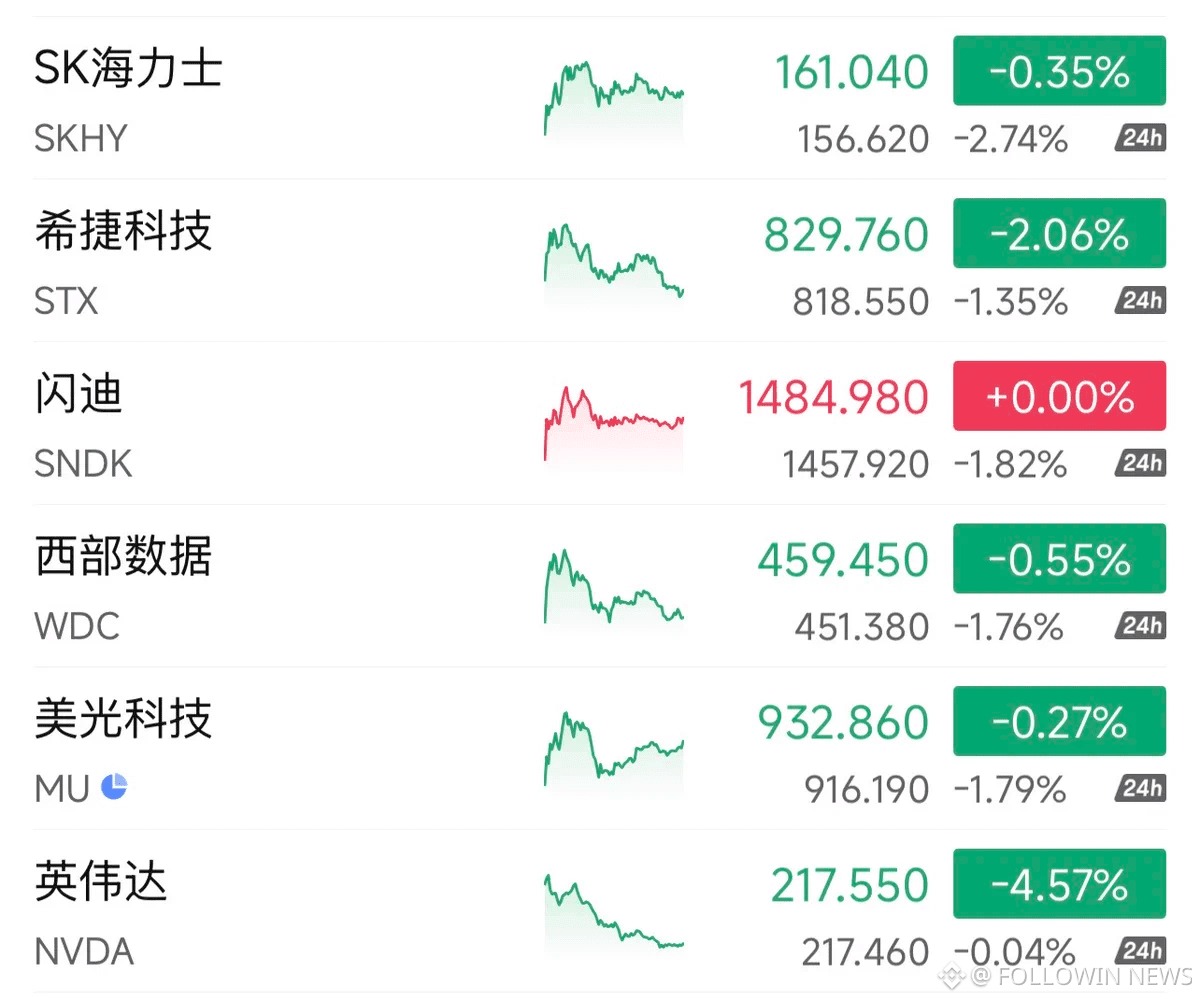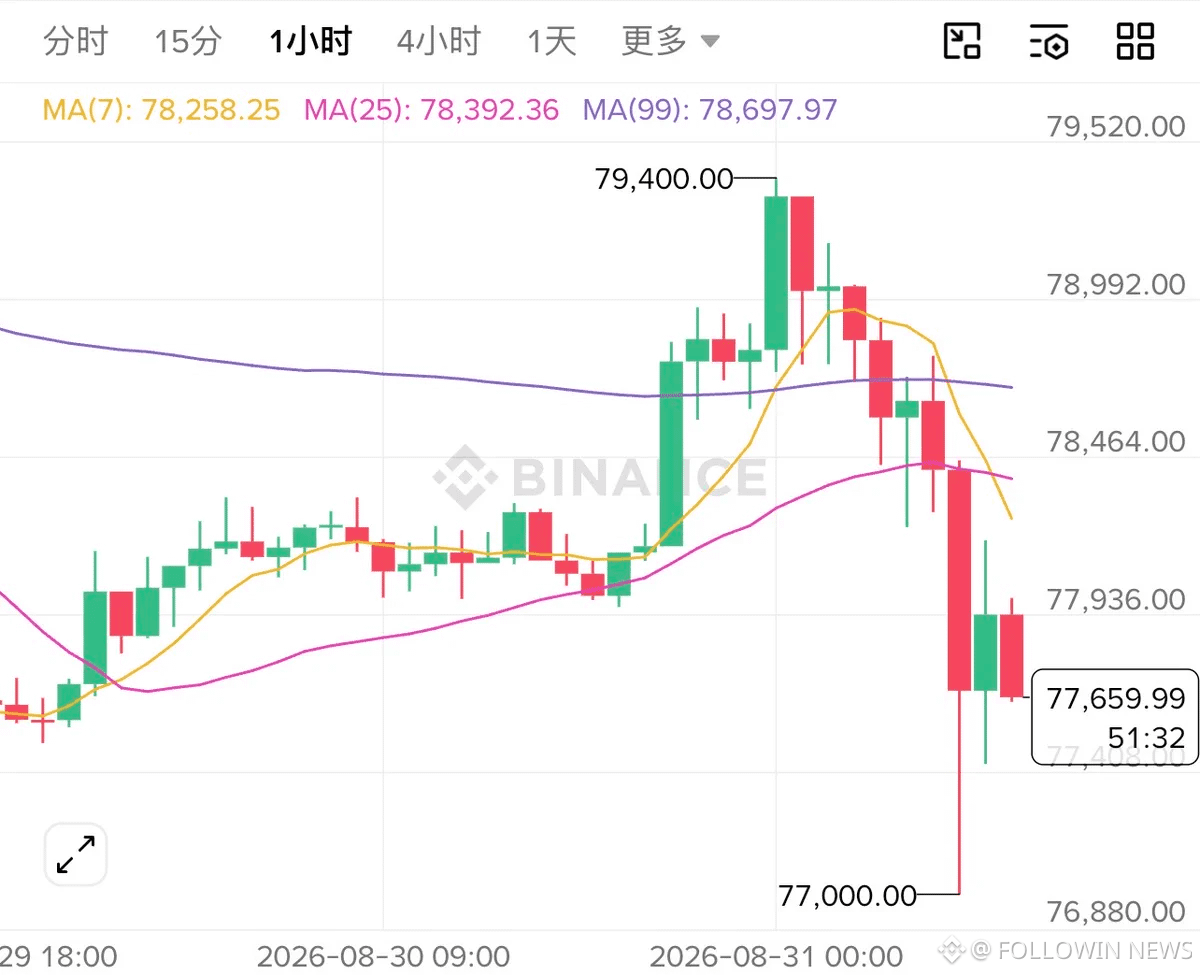

Der Kampf zwischen den USA und dem Iran ist nach einem Monat wieder entfacht. Rohöl schießt nach oben, Gold ist eher schwach, die Aktienmärkte in Korea und Japan eröffnen niedriger, und Bitcoin ist zeitweise um mehr als 1.000 US-Dollar eingebrochen. Auch im US-Aktien-Nachthandel sind Speicherwerte und Glasfaser-/Optikunternehmen insgesamt deutlich gefallen.
Dieses Zusammenspiel macht das Problem deutlich. Zuerst wird Kapital gehandelt, nämlich die Inflation und der Zinsdruck, der durch steigende Ölpreise entsteht, sowie der Abbau von Leverage bei hochbeta-getriebenen Assets.
Bitcoin ist ein hochliquides Risikoasset, das am Wochenende weiterhin durchgehend gehandelt wird und häufig als Erstes bei Risk-off-Bestrebungen die Fluchtgelder abbekommt. Dass es gemeinsam mit KI-Hardware schwächelt, zeigt, dass der Verkaufsdruck bereits über eine einzelne Branche hinausgeht und sich auf das gesamte Spektrum der Risk Assets ausweitet.
Der Verkaufsdruck war im Grunde bereits vor dem Konflikt sichtbar. Letzten Freitag fiel der ETF von Fiel 3,2%, Nvidia um 4,6%, und Lumentum, Coherent sowie AAOI fielen um etwa 5,5% bis 6,4%. Am Wochenende eskalierte der Konflikt nur als zweiter Auslöser und setzte dem bereits begonnenen Abbau bei KI-Hardware noch einen drauf.
Dass Speicher und Glasfaser gemeinsam abstürzen, ist zwar gleich, doch die Sorgen des Kapitals sind unterschiedlich.
Glasfaser wird in Bewertungen für weit in der Zukunft liegende Gewinne wie bei 1,6-T-Typen und OCS gekürzt. Der Speicherbereich hingegen wird dafür abgestraft, dass man die hohen Preise und die hohen Margen bei HBM, DRAM und NAND nur noch begrenzt aufrechterhalten könne.
Eines hat Angst vor zu weit entfernten Gewinnen, das andere vor zu vollen.
Derzeit gibt es noch keine Belege dafür, dass Cloud-Anbieter Bestellungen kürzen, dass Aufträge mit 1,6T storniert werden oder dass die Speicher-Verträge preislich nach unten korrigiert werden. Der aktuelle Rücksetzer wirkt eher wie eine Neubewertung von makrogetriebenem Hochbeta und überfüllten Positionen und ist vorerst nicht ausreichend, um eine Trendwende im Branchenzyklus zu beurteilen.
Als Nächstes sollte man Ölpreis, US-Staatsanleiherenditen und Bitcoin im Blick behalten. Wenn Brent die Marke von 90 US-Dollar hält, die 10-jährigen US-Staatsanleihen weiter oberhalb von 4,7% bleiben und Bitcoin nicht wirklich zurückfedert, ist der Bewertungsdruck auf Speicher und Glasfaser wahrscheinlich noch nicht vorbei.
Dieses Zusammenspiel macht das Problem deutlich. Zuerst wird Kapital gehandelt, nämlich die Inflation und der Zinsdruck, der durch steigende Ölpreise entsteht, sowie der Abbau von Leverage bei hochbeta-getriebenen Assets.
Bitcoin ist ein hochliquides Risikoasset, das am Wochenende weiterhin durchgehend gehandelt wird und häufig als Erstes bei Risk-off-Bestrebungen die Fluchtgelder abbekommt. Dass es gemeinsam mit KI-Hardware schwächelt, zeigt, dass der Verkaufsdruck bereits über eine einzelne Branche hinausgeht und sich auf das gesamte Spektrum der Risk Assets ausweitet.
Der Verkaufsdruck war im Grunde bereits vor dem Konflikt sichtbar. Letzten Freitag fiel der ETF von Fiel 3,2%, Nvidia um 4,6%, und Lumentum, Coherent sowie AAOI fielen um etwa 5,5% bis 6,4%. Am Wochenende eskalierte der Konflikt nur als zweiter Auslöser und setzte dem bereits begonnenen Abbau bei KI-Hardware noch einen drauf.
Dass Speicher und Glasfaser gemeinsam abstürzen, ist zwar gleich, doch die Sorgen des Kapitals sind unterschiedlich.
Glasfaser wird in Bewertungen für weit in der Zukunft liegende Gewinne wie bei 1,6-T-Typen und OCS gekürzt. Der Speicherbereich hingegen wird dafür abgestraft, dass man die hohen Preise und die hohen Margen bei HBM, DRAM und NAND nur noch begrenzt aufrechterhalten könne.
Eines hat Angst vor zu weit entfernten Gewinnen, das andere vor zu vollen.
Derzeit gibt es noch keine Belege dafür, dass Cloud-Anbieter Bestellungen kürzen, dass Aufträge mit 1,6T storniert werden oder dass die Speicher-Verträge preislich nach unten korrigiert werden. Der aktuelle Rücksetzer wirkt eher wie eine Neubewertung von makrogetriebenem Hochbeta und überfüllten Positionen und ist vorerst nicht ausreichend, um eine Trendwende im Branchenzyklus zu beurteilen.
Als Nächstes sollte man Ölpreis, US-Staatsanleiherenditen und Bitcoin im Blick behalten. Wenn Brent die Marke von 90 US-Dollar hält, die 10-jährigen US-Staatsanleihen weiter oberhalb von 4,7% bleiben und Bitcoin nicht wirklich zurückfedert, ist der Bewertungsdruck auf Speicher und Glasfaser wahrscheinlich noch nicht vorbei.