#日元跌破160创一个月新低
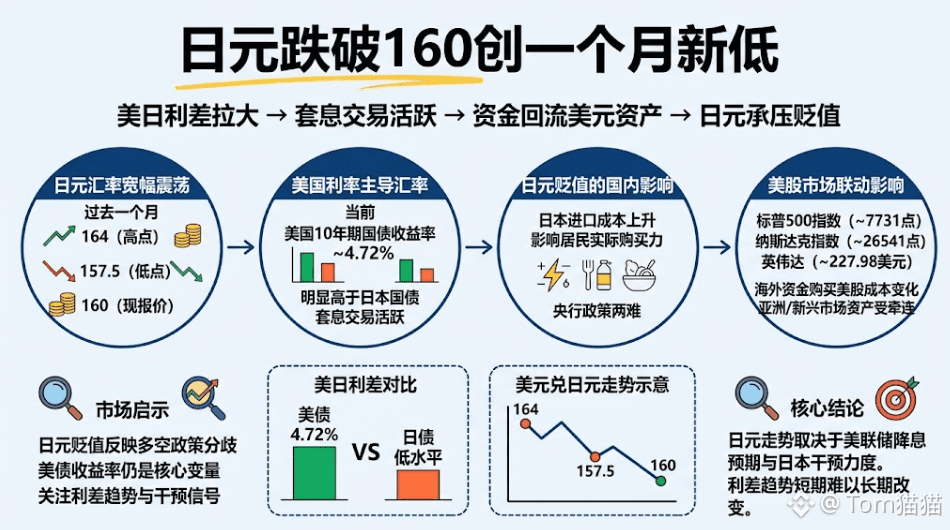
Der Druck durch den Yen-Abwertungsprozess ist wieder stärker in den Fokus des Marktes gerückt. In dem vergangenen Monat ist der US-Dollar gegenüber dem Yen zunächst rasch von etwa 164 auf ungefähr 157,5 gefallen und anschließend wieder angezogen. Das zeigt, dass zwischen den Positionen von Bullen und Bären hinsichtlich Japans Geldpolitik und der Zinsdifferenz zwischen den USA und Japan weiterhin große Uneinigkeit besteht.
US-Zinsen sind ein wichtiger Faktor, der die Wechselkursrally antreibt. Die Rendite 10-jähriger US-Staatsanleihen liegt nahe bei 4,72 % und damit deutlich über der Rendite japanischer Anleihen mit gleicher Laufzeit. Solange die Erwartung an Zinssenkungen der Fed weiter nach hinten verschoben wird, wird der Renditevorteil von US-Dollar-Assets Kapital anziehen, und auch Carry-Trades dürften wieder aktiver werden.
Der politische Druck innerhalb Japans nimmt zu. Eine Yen-Abwertung würde die Kosten für Energie, Lebensmittel und importierte Rohstoffe erhöhen, wodurch die reale Kaufkraft der Bevölkerung beeinträchtigt wird. Wenn die Bank of Japan die expansive Geldpolitik weiter beibehält, könnte der Markt 160 oder sogar höhere Niveaus weiter testen. Wenn die Regierung und die Notenbank zudem Interventionssignale senden, könnte der Wechselkurs in kurzer Zeit erneut schnell zurückfallen. Mehrere bisherige Interventionserfahrungen zeigen, dass verbale Warnungen zwar den einseitigen Handel dämpfen können, jedoch kaum in der Lage sind, den Trend der Zinsdifferenzen langfristig zu verändern.
Auch die Entwicklung an den US-Aktienmärkten verstärkt die Markteinschätzung zu den Zinsen. Der S&P-500-Index schloss zuletzt bei rund 7.731 Punkten, der Nasdaq-Index bei 26.541 Punkten und Nvidia bei 227,98 US-Dollar. Tech-Aktien befinden sich weiterhin auf hohem Niveau; ein vollständiger Rückzug aus dem Risikoassets-Universum ist vorerst nicht zu erkennen. Steigende Renditen US-amerikanischer Staatsanleihen würden jedoch den Spielraum für hoch bewertete Aktienwerte verengen. Wenn der US-Dollar stärker wird, ändern sich außerdem die Kosten für ausländische Investoren, US-Aktien zu kaufen; asiatische Aktienmärkte und Vermögenswerte in Schwellenländern sind dadurch besonders anfällig.
Wenn der US-Dollar weiter zulegt und die globale Liquidität sich verknappt, werden hochvolatile Vermögenswerte letztlich weiterhin unter Bewertungsdruck geraten. Bleiben die Renditen US-amerikanischer Staatsanleihen hoch, könnte der US-Dollar gegenüber dem Yen weiter Richtung 161 bis 162 tendieren. Wenn die japanischen Behörden die Interventionen verstärken oder wenn US-Wirtschaftsdaten enttäuschen, könnte der Wechselkurs wieder in die Nähe von 158 zurückkehren. Yen-Abwertung, ein fester US-Dollar und die Volatilität bei Risikoassets bilden derzeit eine Kombination von Variablen, die der globale Markt gleichzeitig bewältigen muss.
Der Druck durch den Yen-Abwertungsprozess ist wieder stärker in den Fokus des Marktes gerückt. In dem vergangenen Monat ist der US-Dollar gegenüber dem Yen zunächst rasch von etwa 164 auf ungefähr 157,5 gefallen und anschließend wieder angezogen. Das zeigt, dass zwischen den Positionen von Bullen und Bären hinsichtlich Japans Geldpolitik und der Zinsdifferenz zwischen den USA und Japan weiterhin große Uneinigkeit besteht.
US-Zinsen sind ein wichtiger Faktor, der die Wechselkursrally antreibt. Die Rendite 10-jähriger US-Staatsanleihen liegt nahe bei 4,72 % und damit deutlich über der Rendite japanischer Anleihen mit gleicher Laufzeit. Solange die Erwartung an Zinssenkungen der Fed weiter nach hinten verschoben wird, wird der Renditevorteil von US-Dollar-Assets Kapital anziehen, und auch Carry-Trades dürften wieder aktiver werden.
Der politische Druck innerhalb Japans nimmt zu. Eine Yen-Abwertung würde die Kosten für Energie, Lebensmittel und importierte Rohstoffe erhöhen, wodurch die reale Kaufkraft der Bevölkerung beeinträchtigt wird. Wenn die Bank of Japan die expansive Geldpolitik weiter beibehält, könnte der Markt 160 oder sogar höhere Niveaus weiter testen. Wenn die Regierung und die Notenbank zudem Interventionssignale senden, könnte der Wechselkurs in kurzer Zeit erneut schnell zurückfallen. Mehrere bisherige Interventionserfahrungen zeigen, dass verbale Warnungen zwar den einseitigen Handel dämpfen können, jedoch kaum in der Lage sind, den Trend der Zinsdifferenzen langfristig zu verändern.
Auch die Entwicklung an den US-Aktienmärkten verstärkt die Markteinschätzung zu den Zinsen. Der S&P-500-Index schloss zuletzt bei rund 7.731 Punkten, der Nasdaq-Index bei 26.541 Punkten und Nvidia bei 227,98 US-Dollar. Tech-Aktien befinden sich weiterhin auf hohem Niveau; ein vollständiger Rückzug aus dem Risikoassets-Universum ist vorerst nicht zu erkennen. Steigende Renditen US-amerikanischer Staatsanleihen würden jedoch den Spielraum für hoch bewertete Aktienwerte verengen. Wenn der US-Dollar stärker wird, ändern sich außerdem die Kosten für ausländische Investoren, US-Aktien zu kaufen; asiatische Aktienmärkte und Vermögenswerte in Schwellenländern sind dadurch besonders anfällig.
Wenn der US-Dollar weiter zulegt und die globale Liquidität sich verknappt, werden hochvolatile Vermögenswerte letztlich weiterhin unter Bewertungsdruck geraten. Bleiben die Renditen US-amerikanischer Staatsanleihen hoch, könnte der US-Dollar gegenüber dem Yen weiter Richtung 161 bis 162 tendieren. Wenn die japanischen Behörden die Interventionen verstärken oder wenn US-Wirtschaftsdaten enttäuschen, könnte der Wechselkurs wieder in die Nähe von 158 zurückkehren. Yen-Abwertung, ein fester US-Dollar und die Volatilität bei Risikoassets bilden derzeit eine Kombination von Variablen, die der globale Markt gleichzeitig bewältigen muss.