



Autor: Predictefy
Kompilierung: Deep Tide TechFlow
Deep Tide Insights: Im Januar 2026 verarbeiteten die Prognosemärkte über 23 Milliarden US-Dollar an nominalem Handelsvolumen. Hyperliquid verzeichnete im selben Monat über 225 Milliarden US-Dollar. Ergebnis-Handel könnte den Prognosemärkten Milliarden an neuem Handelsvolumen bringen.
Die Analyse von Predictefy zeigt, dass der Schlüssel zu HIP-4 darin besteht, Ergebnisverträge in denselben Margin-Rahmen wie ewige Futures zu integrieren, sodass der Ereignishandel in dieselbe Umgebung wie andere Krypto-Derivate eintritt.
Dies könnte kurzfristig den Prognosemärkten Milliarden an neuem Handelsvolumen und offenen Kontrakten bringen. Konservative Schätzungen deuten auf eine potenzielle monatliche Handelsmenge von 28 Milliarden US-Dollar hin, mittlerer Einsatz 33 Milliarden US-Dollar, starke Integration über 40 Milliarden US-Dollar.
Der gesamte Text lautet wie folgt:
Die Prognosemärkte verarbeiteten im Januar 2026 über 23 Milliarden US-Dollar an nominalem Handelsvolumen. Nur Hyperliquid verarbeitete im selben Monat über 225 Milliarden US-Dollar. Ergebnis-Handel könnte den Prognosemärkten Milliarden an neuem Handelsvolumen bringen.
Die Prognosemärkte wachsen schnell, sind jedoch größtenteils unabhängig tätig. Sie können Ereignisergebnisse handeln, aber diese Positionen befinden sich nicht im selben System, das Händler zur Verwaltung breiterer Marktrisiken verwenden.
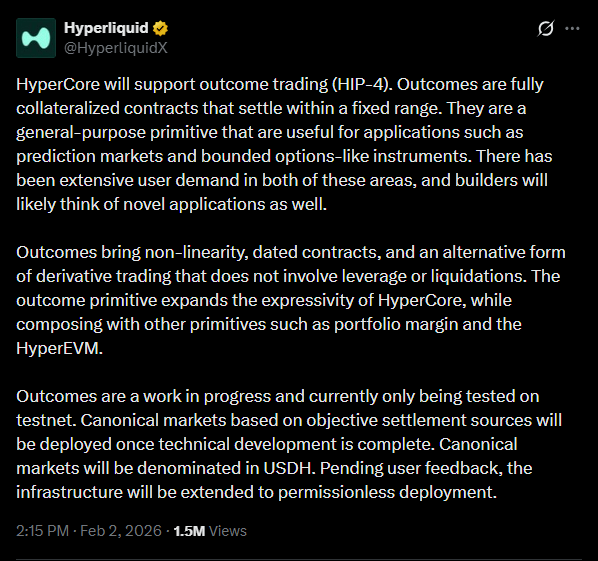
HIP-4 hat das geändert. Auf Hyperliquid teilen sich Ergebnisverträge denselben Margin-Rahmen wie ewige Futures und bringen den Ereignishandel in dieselbe Umgebung wie andere Krypto-Derivate.
Dies könnte kurzfristig den Prognosemärkten Milliarden an neuem Handelsvolumen und offenen Kontrakten bringen. So funktioniert es.
Die Prognosemärkte haben eine bemerkenswerte Größe erreicht
Im vergangenen Jahr haben sich die Prognosemärkte über Nischenaktivitäten hinaus entwickelt.
Wöchentliche Handelsvolumina der wichtigsten Plattformen übersteigen mehrfach 6 Milliarden US-Dollar
Im letzten Monat wurde ein nominales Handelsvolumen von etwa 23,8 Milliarden US-Dollar verzeichnet
Marktanteile bleiben konzentriert, Polymarket, Opinion und Kalshi machen den Großteil der Aktivitäten aus
Trotz dieses Wachstums operieren die Prognosemärkte immer noch hauptsächlich als unabhängige Orte. Ereignisöffnungen, gerichtete Krypto-Öffnungen und Volatilitätsöffnungen benötigen oft separate Plattformen, Sicherheitenpools und Risikosysteme. Diese Fragmentierung schränkt die Kapitaleffizienz ein und beschränkt die Arten von Strategien, die Händler umsetzen können.
Ergebnisverträge bringen Risiko in die Kerninfrastruktur
Ergebnisverträge, die durch HIP-4 eingeführt werden, haben mehrere definierende Merkmale:
Vollständig besicherte Positionen
Die Abrechnung erfolgt innerhalb eines festen und begrenzten Zahlungsrahmens
Keine Abrechnungsmechanismen
Verträge basierend auf Ereignissen oder Zeit
Positionen werden in denselben Margin-Rahmen wie ewige Futures integriert
Binäre Verträge sind an sich nicht neu. Die strukturelle Veränderung besteht darin, dass sie in eine einheitliche Derivate-Engine integriert werden. Ereignisöffnungen können jetzt mit ewigen Positionen Sicherheiten teilen, wodurch das Risiko auf Portfolioebene und nicht auf Markt-Ebene verwaltet werden kann.
Erhöhung der Kapitaleffizienz
Früher erforderte die Implementierung von ereignisgesteuerten Strategien oft von Händlern:
Sicherheiten auf der Prognosemarktplattform einzuzahlen
Separierte Sicherheiten für Hedging in ewigen Futures einzuzahlen
Risiken und Margen standortsübergreifend unabhängig zu verwalten
Dieses Setup erhöht den Kapitalbedarf und die operationale Komplexität.
Durch die Verwendung von Ergebnisverträgen in einer gemeinsamen Handelsumgebung können Ereignisöffnungen und gerichtete Hedging zusammen verwaltet werden. Das Portfoliomargin-System kann gegenläufige Risiken identifizieren und die gesamte Margin-Nutzung reduzieren. Dies bringt den Ereignishandel in Einklang mit etablierten Risikomanagementpraktiken im Derivatemarkt.
Die aktuelle Marktgröße und das Wachstumspotenzial des Handelsvolumens
Die Prognosemärkte verzeichneten im Januar 2026 unter der heutigen isolierten Struktur ein monatliches Handelsvolumen von etwa 20-25 Milliarden US-Dollar, wobei die Ereignishandelspositionen außerhalb des breiteren Derivate-Stacks lagen.
Im Vergleich dazu verzeichnete Hyperliquid im selben Monat über 225 Milliarden US-Dollar an Handelsvolumen für ewige Futures, mit einem täglichen Volumen im Milliardenbereich. Die Liquiditätspools der Derivate sind bereits viel tiefer als die unabhängige Prognosemarktaktivität.
Wenn HIP-4 die Kapitaleffizienz erhöht und Ereignispositionen innerhalb desselben Systems leichter abgesichert werden können, könnte die Handelsaktivität durch strukturelle Umdrehungen wachsen – mehr Strategien laufen mit demselben Kapital.
Konservative Szenarien schlagen vor:
Teilweise Annahme → 28 Milliarden US-Dollar monatliches Prognosemarkt-Handelsvolumen
Mittlere Annahme → 33 Milliarden US-Dollar
Starke Integration → Über 40 Milliarden US-Dollar
Diese Schätzungen spiegeln die Integration von Strategien wider und nicht Zyklen von Spekulationen und schließen das bereits gesehene anhaltende monatliche Wachstum im Prognosemarktvolumen nicht ein, was das Gesamtvolumen weiter erhöhen könnte.
Prognosemärkte beginnen mit einer ähnlichen Infrastruktur wie Optionen
Einführung von Ergebnisverträgen:
Nichtlineare Zahlungen
Ereignisgesteuerte Abrechnungen
Begrenzte Risikoeigenschaften
Diese Merkmale überlappen sich mit einer Optionsähnlichen Offenheit. Dies schafft die Grundlage für Folgendes:
Ereignisvolatilitätsstrategien
Strukturierte Produkte, die Ergebnispositionen enthalten
Systematische Portfolios, die Ereignis- und Marktrisiken kombinieren
Protokolle zum Aufbau neuer Produkte über Ergebnisprimitive
Die Prognosemärkte haben sich von einer stark narrativen Antriebsquelle zu einem Bestandteil breiterer finanzieller Strategien gewandelt.
Wettbewerbssituation
Unabhängige Prognosemarktplattformen behalten Vorteile in Bezug auf Markenbekanntheit, Liquiditätstiefe und Einfachheit. Plattformen, die Ereignisrisiken mit ewigen Verträgen und anderen Derivaten integrieren, bieten:
Gemeinsamer Sicherheitenpool
Sofortige Absicherung innerhalb derselben Umgebung
Netto-Abrechnung von Risiken auf Portfolioebene
Selbst eine teilweise Migration von fortgeschrittenen Handelsströmen könnte Standorte konzentrieren, die kapitaleffiziente und hedging-intensive Aktivitäten erfordern.
Signale der Annahme
Strukturelle Annahme wird sich im Handelsverhalten widerspiegeln und nicht nur im Titel-Handelsvolumen:
Die Ergebnispositionen sind mit den ewigen Hedging-Paaren verbunden
Wachstum der offenen Kontrakte bei makroökonomischen und politischen Ereignissen
Das Auftreten von Tresoren oder strukturierten Strategien, die auf ergebnisbasierten Offenheiten basieren
Die Spreadverengung im Vergleich zu unabhängigen Prognosemarktplätzen
Diese Signale deuten darauf hin, dass Ergebnisse als Finanzinstrumente und nicht als isolierte Ereignishandelsgelegenheiten verwendet werden.
Fazit
Die Prognosemärkte haben eine Größe erreicht, waren jedoch bis jetzt strukturell von dem breiteren Derivate-Stack getrennt.
HIP-4 führt einen Rahmen ein, in dem Ereignisrisiken innerhalb einer gemeinsamen Handelsinfrastruktur mit ewigen Futures koexistieren können. Mit der Entwicklung dieses Modells könnten die Prognosemärkte zunehmend als Bestandteil eines diversifizierten Risikoportfolios agieren, anstatt als unabhängige Wettplätze.