

Die Deutsche Bank hat das Rating von Novo Nordisk (New York: NVO) (CSE: NOVOb) von „Halten“ auf „Verkaufen“ gesenkt und das Kursziel der Aktie um 9% reduziert – auf 265 dänische Kronen von 290 Kronen. Als Begründung nannte sie anhaltende Bedenken hinsichtlich des Wachstumstempos des Unternehmens. Am Donnerstag fielen die Aktien im Handel in Kopenhagen um mehr als 3%.
Der Analyst Emmanuel Papadakis erklärte, dass die Herabstufung auf „mehrdeutige“ Ergebnisse von Novo für das zweite Quartal zurückgeht, die zuvor in diesem Monat veröffentlicht worden waren, sowie auf Schlussfolgerungen aus Gesprächen mit Händlern in London, der Roadshow des CEO der Deutschen Bank in Frankfurt und eine Analyse der jüngsten Entwicklungen im Bereich der verschreibungspflichtigen Verkäufe.
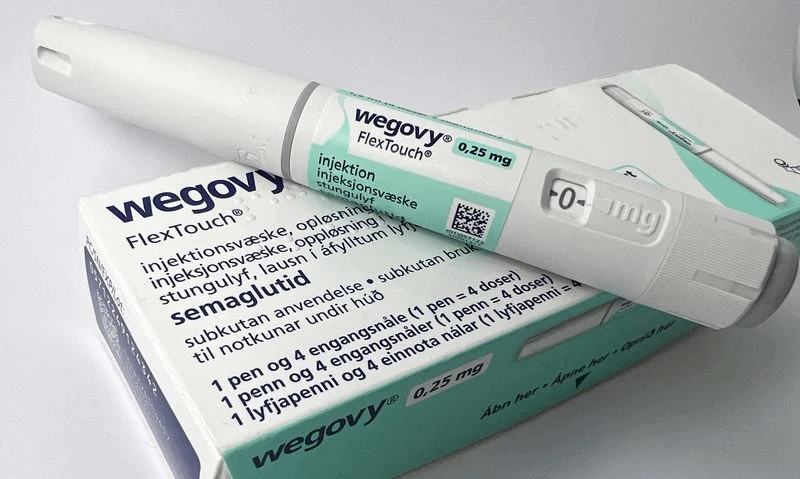
Novo hat seine Prognose für den Gewinn und den Umsatz für das Gesamtjahr im Rahmen eines überraschend vorzeitig veröffentlichten Berichts angehoben: Beide Kennzahlen werden nun in einer Spanne von null bis minus 6% in konstanten Wechselkursen gegenüber 2025 erwartet, während die vorherige Prognose zwischen minus 12% und minus 4% lag. Allerdings haben sich die Investoren auf eine leichte Enttäuschung beim Absatz der neuen Wegovy-Tablette gegenüber den Erwartungen sowie auf das Scheitern der Studien für ein neues Generationenmedikament zur Bekämpfung von Adipositas konzentriert – CagriSema.
Der Absatz der Wegovy-Tablette belief sich auf 3,22 Milliarden dänische Kronen (497 Millionen US-Dollar). Das liegt leicht unter den erwarteten 3,3 Milliarden Kronen von Analysten, was die Hoffnungen abkühlte, dass der frühe Wachstumsschub die Prognosen weiter übertreffen werde.
Papadakis teilte mit, dass die Deutsche Bank das Kursziel gemäß „starken einstelligen Kürzungen des mittelfristigen Umsatzes“ gesenkt habe und verwies dabei auf mehrere Faktoren, die den Ausblick belasten. Dazu zählt unter anderem das tatsächliche „Ausscheiden“ des Medikaments Ziltivekimab, ein „begrenzter“ Zuwachs an Verschreibungen im Rahmen des Medicare-Programms sowie „anhaltende Bedenken“ hinsichtlich der Möglichkeit, 2027 wieder zu Wachstum zurückzukehren, und eines „ernsten Problems“ durch den drastischen Rückgang der Kennzahlen in einem weiter entfernten Zeithorizont.
Dies ist bereits die zweite Herabstufung des Ratings durch die Deutsche Bank in diesem Jahr. Zuvor hatte die Bank im Februar das Rating von Novo auf „Halten“ gesenkt – nachdem Papadakis die Maßnahmen des Unternehmens als „Eingeständnis einer Niederlage“ im Zusammenhang mit dem Scheitern der Daten zur Prüfung R4 beschrieben hatte.
Novo konkurriert weiter mit Eli Lilly um Marktanteile bei Medikamenten gegen Adipositas, während Investoren auf Anzeichen achten, dass der jüngste Richtungswechsel des Unternehmens von Dauer ist und dass die Wegovy-Tablette das langfristige Wachstum unterstützen kann. Papadakis stellte fest, dass „die Informationsunsicherheit weiterhin hoch“ bleibt, im Vorfeld des am 21. September geplanten Kapitalmarkttags von Novo.