
英伟达真正的天花板,可能已经不是需求,而是“没货”。
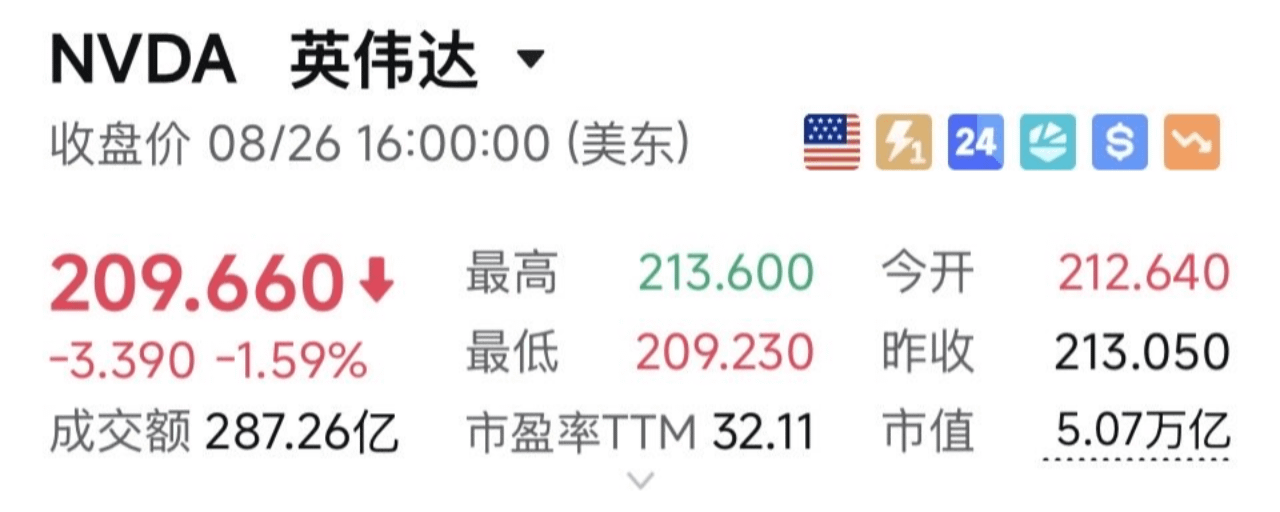
英伟达这次财报最恐怖的不是营收又翻倍,而是:在已经接近1000亿美元季度营收的情况下,公司仍然说“我们缺货”,而不是“我们缺客户”。
这次FY27 Q2财报最值得关注的,并不是营收又翻倍了,而是一个更大的信号:
AI算力需求正在从“训练大模型”,进入“Agent持续工作”的新阶段。
英伟达本季度营收达到 962亿美元,同比增长106%;数据中心收入 890亿美元,同比增长117%。
调整后EPS为 2.22美元,同比增长120%。
更夸张的是,公司给出的下一季度营收指引达到 1080亿美元±2%,调整后毛利率预计约74%,而且这个指引没有计入中国数据中心业务。
这意味着什么?
AI基础设施的需求还在疯狂增长。
而英伟达现在真正担心的,已经不是客户有没有需求,而是:
供应链能不能跟上。
1、Agent可能把算力需求再抬一个数量级
传统AI更多是在“回答问题”。
Agent不一样。
它需要自己规划、调用工具、执行任务、不断推理,再根据结果继续行动。
一次任务可能需要几十甚至上百轮模型调用。
所以Agent时代的算力消耗,很可能远高于传统聊天式AI。
这也是英伟达敢于判断未来几年仍能维持高增长的底气之一。
AI开始从“模型回答问题”,变成“模型替人干活”。
一旦Agent真正进入企业后台长期运行,Token就不再只是成本,而开始直接对应商业产出。
2、AI市场已经不只是微软、谷歌、亚马逊
过去大家谈AI算力,第一反应是几大云厂商。
但现在市场正在快速分裂:
公有云 + 主权AI + 企业私有AI + NeoCloud + AI初创公司。
后面这些市场的增速非常惊人。
很多企业不再满足于租几个GPU,而是直接建设自己的“AI工厂”。
而这恰恰符合英伟达最擅长的模式:
GPU + CPU + 网络 + 软件 + NVLink + 整机架解决方案。
客户买的已经不是一块GPU。
而是一整套AI基础设施。
3、单个数据中心的“含英量”越来越高
这是一个非常容易被忽略的数据。
英伟达透露:
每GW数据中心对应的收入,随着平台升级持续提高:
Hopper时代约 180亿美元;
Grace Blackwell约 250亿美元;
Vera Rubin进一步提升到约 400亿美元。
也就是说:
同样一座AI数据中心,英伟达从里面拿走的钱越来越多。
这意味着AI资本开支增长,并不一定需要完全依赖数据中心数量增加。
只要每个数据中心的算力密度持续提升,英伟达就能继续扩大收入。
4、真正的瓶颈正在从芯片扩散到整个产业链
现在缺的可能已经不只是GPU。
晶圆、先进封装、零部件、服务器、网络设备、电力、土地、机房……
全部需要扩产。
而且电力和数据中心建设不是今天决定、明天就能上线。
很多基础设施需要提前数年规划。
所以英伟达现在实际上越来越像一家AI基础设施总协调者:
向上连接芯片和供应链;
向下连接云厂商、企业和AI实验室;
同时参与电力、数据中心以及整个AI生态的布局。
5、竞争对手自研芯片,也未必意味着英伟达失去市场
Google、Amazon、Microsoft等巨头都在研发自己的AI芯片。
但这不意味着英伟达会被彻底替代。
因为Agent时代,AI基础设施越来越复杂。
客户需要的已经不是单纯的“便宜GPU”,而是:
计算 + 网络 + 内存 + 软件生态 + 整机架 + 集群级协同。
这也是NVL72这类机架级系统的价值所在。
单芯片竞争,可能越来越难决定胜负。
真正的战争正在变成AI工厂之间的战争。
6、英伟达最值得关注的一句话
公司认为,在供应链受限的情况下,未来仍然可以实现非常高的增长。
换句话说:
现在看到的需求,可能还不是市场真实需求。
因为很多客户不是“不想买”,而是:
想买,但暂时拿不到。
这也是这份财报最值得投资者思考的地方。
AI产业可能已经从“有没有需求”的验证阶段,进入了“供给能不能跟上”的阶段。
所以这轮AI行情真正的核心变量,正在发生变化。
以前市场问:
AI到底有没有需求?
现在开始问:
电够不够?机房够不够?芯片够不够?
而当AI Agent真正开始替企业创造收入之后,算力就不再只是资本开支。
算力本身,开始变成生产力。
英伟达真正的增长天花板,也许不是需求。
而是整个世界能不能足够快地把AI基础设施造出来。
以上为财报及电话会信息整理,不构成投资建议。