


$ZM Diese Q2-Geschäftsberichtsunterlagen sind am meisten sehenswert: nicht weil der GAAP-Reingewinn auf 1,5 Milliarden US-Dollar stark anstieg, sondern weil der Umsatz im Unternehmensbereich im Jahresvergleich um 7,8% wuchs – das ist der schnellste Zuwachs in den letzten drei Jahren. Gleichzeitig hat das Unternehmen seine Prognose für das Gesamtjahr beim Umsatz sowie beim Gewinn je Aktie angehoben. Zoom entwickelt sich vom Produkt „Online-Meetings“ als Kern hin zu einer Kombination aus Unternehmenszusammenarbeit, Customer Experience und KI-Tools, aber das Online-Geschäft bleibt weiterhin nahezu unverändert mit einem Wachstum nahe null.
Zuerst die Kerndaten ansehen
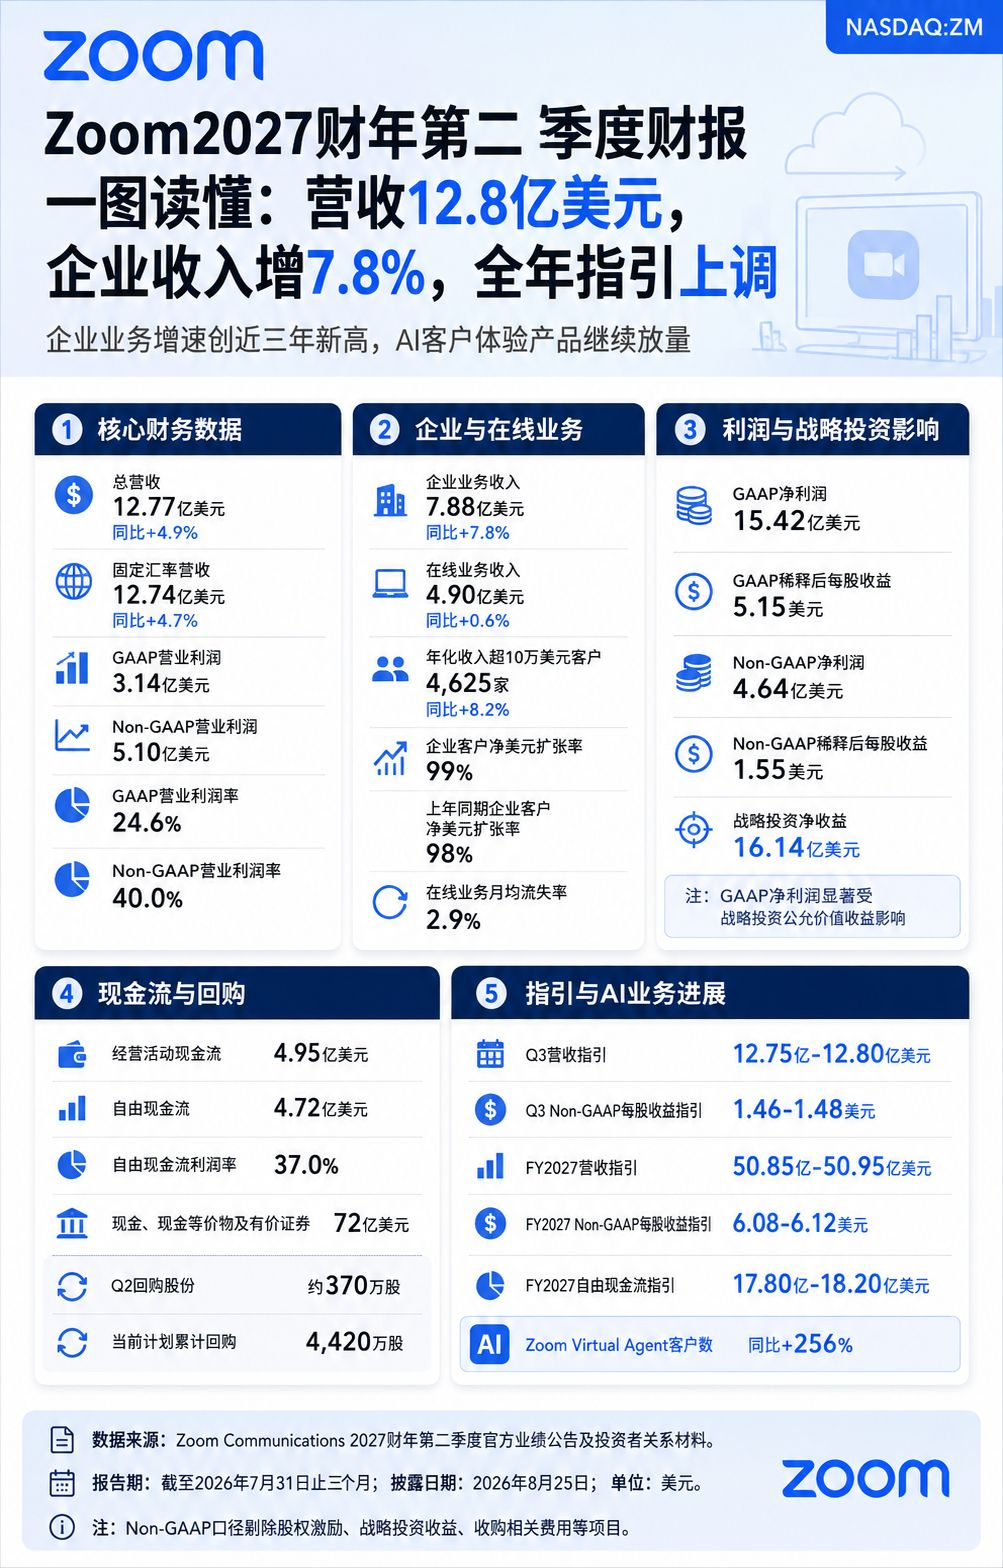
Stand 31. Juli 2026 für das Geschäftsjahr 2027 Q2: Zooms Gesamtumsatz betrug 1,277 Milliarden US-Dollar, ein Anstieg um 4,9% gegenüber dem Vorjahr; bereinigt um konstante Wechselkurse lag das Wachstum bei 4,7%. Der GAAP-Betriebsgewinn betrug 314 Millionen US-Dollar, entsprechend einer Betriebsgewinnmarge von 24,6%; der Non-GAAP-Betriebsgewinn lag bei 510 Millionen US-Dollar, entsprechend einer Betriebsgewinnmarge von 40,0%.
Das Umsatzwachstum ist nicht besonders hoch, jedoch bleiben Margen und Cashflow auf einem starken Niveau. Für Zoom ist für den Markt weniger entscheidend, ob es zu den Hochwachstumsraten der Pandemiezeit zurückkehren kann, sondern ob das Geschäft mit Unternehmen das Wachstum ankurbeln kann und gleichzeitig die Profitabilität und Cashflow-Stärke eines etablierten Softwareunternehmens gesichert bleibt.
Das Unternehmensgeschäft wird zum Wachstumstreiber
Der Umsatz im Unternehmensgeschäft lag bei 788 Millionen US-Dollar, was einem Wachstum von 7,8 % entspricht. Der Umsatz im Online-Geschäft betrug 490 Millionen US-Dollar und wuchs damit lediglich um 0,6 %. Das zeigt, dass das Wachstum vor allem durch Direktvertrieb, Vertriebskanäle und Großkunden im Unternehmensbereich getrieben wird – nicht durch Online-Abonnements für Privatkunden und kleine bis mittlere Unternehmen.
Zum Quartalsende stieg die Zahl der Kunden mit einem Umsatz in den vergangenen 12 Monaten von über 100.000 US-Dollar auf 4.625, was einem Wachstum von 8,2 % entspricht. Die Netto-Dollar-Expansion bei Unternehmenskunden betrug 99 % und verbesserte sich damit leicht gegenüber den 98 % im Vorjahreszeitraum. Dieser Wert hat noch keinen Zustand starker Expansion erreicht, zeigt aber zumindest, dass Verlängerungen, Upgrades und Abwanderungen bei Großkunden insgesamt wieder stabiler geworden sind.
GAAP-Nettoergebnis ist nicht gleichbedeutend mit einer Verbesserung im Kerngeschäft
Der GAAP-Nettogewinn in diesem Quartal betrug 1,542 Milliarden US-Dollar. Nach Verwässerung lag der Gewinn je Aktie bei 5,15 US-Dollar – deutlich höher als im Vorjahreszeitraum. Darin enthalten sind jedoch 1,614 Milliarden US-Dollar Nettogewinne aus strategischen Investitionen. Nach Ausschluss von Posten wie Aktienbeteiligungs-/Aktienanreizprogrammen, Erträgen aus strategischen Investitionen, Akquisitionskosten und ähnlichen Positionen lag der Non-GAAP-Nettogewinn bei 464 Millionen US-Dollar, leicht unter dem Vorjahreswert von 471 Millionen US-Dollar. Der Non-GAAP-Gewinn je verwässerter Aktie betrug 1,55 US-Dollar und lag damit über den 1,53 US-Dollar im Vorjahreszeitraum.
Daher bedeutet ein deutlich höherer GAAP-Gewinn nicht zwangsläufig, dass sich auch der operative Kerngewinn im gleichen Ausmaß verbessert hat. Aussagekräftiger für die Entwicklung des Kerngeschäfts sind vor allem das Umsatzwachstum bei Unternehmen, die Non-GAAP-Betriebsmarge sowie die Expansion der Kunden im weiteren Verlauf.
Cashflow und Rückkäufe sind weiterhin das finanzielle Fundament
Der Cashflow aus operativer Geschäftstätigkeit in diesem Quartal betrug 495 Millionen US-Dollar, der Free Cash Flow 472 Millionen US-Dollar. Das entspricht einer Free-Cash-Flow-Profitabilität von 37,0 %. Ende Juli beliefen sich Cash, Zahlungsmitteläquivalente und marktfähige Wertpapiere des Unternehmens insgesamt auf rund 7,2 Milliarden US-Dollar.
Zoom hat in Q2 rund 3,7 Millionen Aktien zurückgekauft; im Rahmen des aktuellen Plans wurden kumuliert 44,2 Millionen Aktien zurückgekauft. Starke Cashflows und eine Netto-Cash-Position ermöglichen es dem Unternehmen, die Entwicklung von Produkten und M&A weiterhin voranzutreiben. Gleichzeitig kann der Rückkauf die Anzahl der Aktien durch die Reduktion der Aktienzahl verringern. Der Rückkauf allein kann jedoch kein Unternehmenswachstum ersetzen. Ob das Wachstum im Unternehmensbereich weiterhin angehoben werden kann, ist die Grundlage für eine Bewertungskorrektur.
Können die KI-Produkte zu stabileren Unternehmensumsätzen werden?
Das Unternehmen nennt, dass die jährlichisierten Umsätze des KI-first-Erlebnisproduktportfolios in den hohen zweistelligen Bereich wachsen und dass die Anzahl der Kunden des Zoom Virtual Agent im Jahresvergleich um 256 % gestiegen ist. Diese Daten zeigen zwar eine schnelle frühe Einführung der KI-Produkte. Da das Unternehmen jedoch keine konkreten Umsatzvolumina offengelegt hat, sind diese Informationen derzeit am ehesten als potenzieller Zusatzimpuls für das Unternehmensgeschäft zu betrachten – nicht als eigenständiges, neues Geschäft, das die Bewertung allein trägt.
Das Unternehmen erhöht seine Umsatzprognose für das Geschäftsjahr 2027 auf 5,085 bis 5,095 Milliarden US-Dollar. Die Guidance für den Non-GAAP-Gewinn je Aktie wird auf 6,08 bis 6,12 US-Dollar angehoben. Zudem rechnet das Unternehmen für das Gesamtjahr mit einem Free Cash Flow von 1,780 bis 1,820 Milliarden US-Dollar. Die Umsatz-Guidance für Q3 liegt bei 1,275 bis 1,280 Milliarden US-Dollar, was bedeutet, dass das kurzfristige Gesamtwachstum weiterhin relativ moderat bleibt.
Was weiterhin verifiziert werden muss
Die derzeit wichtigsten Verifizierungspunkte bei Zoom sind drei: Erstens, ob das Unternehmensgeschäft dauerhaft besser wächst als der Gesamtumsatz; zweitens, ob die Netto-Dollar-Expansion bei Unternehmenskunden von 99 % wieder auf 100 % oder mehr für eine Netto-Expansion zurückkehrt; drittens, ob die KI-Erlebnisprodukte – ausgehend von dem Wachstum bei der Kundenzahl – zu messbaren und nachhaltig wiederkehrenden Umsatzbeiträgen konvertieren können. Ein niedrig einstelliger Wachstumskurs im Online-Geschäft bleibt eine Bremse. Ob der Unternehmensbereich diesen Teil kompensieren kann, entscheidet darüber, ob sich der Wachstumsmittelpunkt der Unternehmensentwicklung wirklich nach oben verlagern kann.
Kurz gesagt: Der Kerngewinn von Zoom in Q2 liegt darin, dass das Wachstum der Unternehmensumsätze wieder auf ein Niveau nahe dem Hoch der letzten drei Jahre zurückgekehrt ist und die Guidance für das Gesamtjahr angehoben wurde. Der GAAP-Nettoertrag wird jedoch hauptsächlich durch Erträge aus strategischen Investitionen getrieben. Was wirklich beobachtet werden muss, sind die Expansion bei Unternehmenskunden und ob sich die KI-Produkte in dauerhaft umsetzbare Umsätze übersetzen lassen.


Folgen Sie mir – in Zukunft aktualisiere ich fortlaufend die Quartalsberichte wichtiger Unternehmen aus Hongkong und den USA in einer übersichtlichen Ein-Grafik-Leseform.