Wenn Blockchain-Projekte über den Einsatz bei Institutionen sprechen, geht es normalerweise darum, dass „unsere Technik besonders fortschrittlich ist“. Dieses Mal ist Rayls’ Blogtext anders: Er verwendet den Großteil des Platzes darauf, Kundenbeschwerden darzustellen — und die sind ziemlich unmissverständlich. Nach dem Lesen habe ich das Gefühl, dass nicht die Produktliste das wirklich Wichtige ist, sondern dass das Unternehmen eine Sache anerkennt, die die Branche nur ungern zugibt.
Zuerst einmal gibt es an dieser Veröffentlichung selbst etwas Ungewöhnliches.
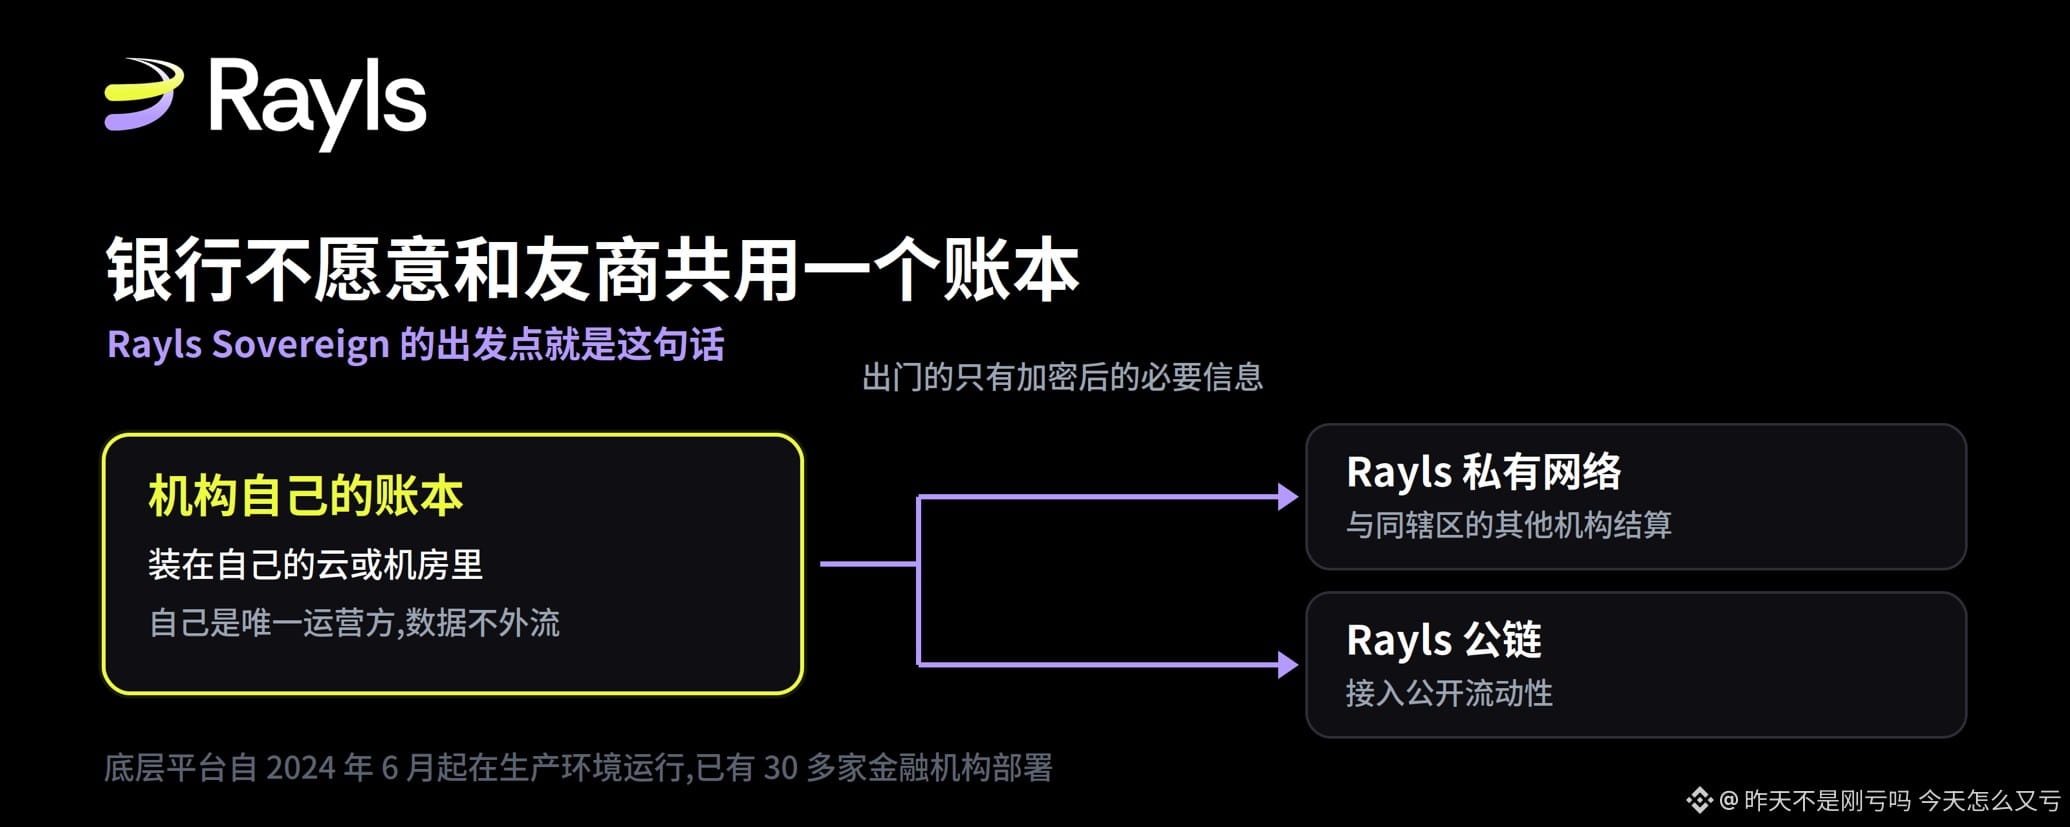
Rayls brachte am 25. August Sovereign heraus, eine private Blockchain für Finanzinstitute. Laut offizieller Darstellung läuft die zugrunde liegende Plattform jedoch seit Juni 2024 bereits in einer Produktionsumgebung; mehr als 30 Finanzinstitute seien damit bereits belegt und nutzen sie. Sovereign ist eine zuvorige Version von Rayls Privacy Node, die so gründlich umgebaut wurde, dass sie seinen Namen geändert hat.
Das heißt: Es ist keine Veröffentlichung von null, sondern die offizielle Produktisierung von etwas, das zwei Jahre lang gelaufen ist. Diese Reihenfolge ist in der Krypto-Branche eher unüblich.
Worüber beklagen sich die Kunden eigentlich?
Der wertvollste Teil der gerade veröffentlichten Blogpost von Rayls ist, dass sie vier Kunden-Feedbacks aufführen. Ich gehe auf eine davon genauer ein, weil sie der Ausgangspunkt des gesamten Produkts ist.
Das entsprechende Feedback lautete: Die gemeinsam genutzte Infrastruktur lässt sich schlicht nicht verkaufen.
Mit „offiziell“ ist gemeint: Ein gemeinsam genutztes Ledger mit Wettbewerbern kann die drei Hürden — Datenverbleib, Vertraulichkeit und operative Unabhängigkeit — nicht bestehen, bevor der Vertrag unterschrieben ist. Banken wollen nicht gegenseitig eine Datenbank teilen, und sie sollten auch nicht dazu verpflichtet werden. Jede Institution möchte das System anhand ihrer eigenen internen Policy, Risiko- und Compliance-Benchmarks konfigurieren und es maßgeschneidert an ihre eigenen Kern-Finanzsysteme anbinden.
Diese Aussage klingt schlicht, doch sie negiert eine Standardannahme für institutionelle Blockchain-Projekte der vergangenen Jahre. Die gesamte Erzählung von Consortium-Chains baut darauf auf, dass „alle dieselbe Kette gemeinsam nutzen“. Und dieses Feedback sagt direkt: Diese Prämisse stirbt bereits im Beschaffungsprozess.
Antwort auf Sovereign: erst die Souveränität, dann die Verbindung
Ihr Vorgehen ist, die Reihenfolge umzukehren.
Jede Institution betreibt ihr eigenes Ledger, in ihrer eigenen Umgebung, und ist der einzige Betreiber. Es werden keine Daten in einen öffentlichen Pool zusammengeführt. Auf die Straße geht nur das notwendige, verschlüsselte Wissen — also die Teile, die nötig sind, um mit anderen zu handeln und eine gewisse Deterministik bereitzustellen. Offiziell genanntes Beispiel: Zero-Knowledge-Proofs.
Wenn man diese Position der Souveränität erst einmal eingenommen hat, verbindet man Institutionen von außen: über das Rayls Private Network zu anderen Institutionen innerhalb derselben Rechtsordnung und über das Rayls Public Chain-Teil den Zugang zu öffentlicher Liquidität.
Ich finde, am cleversten ist an diesem Design, dass es die beiden Dinge — „Privatsphäre“ und „Verbindung“ —, die normalerweise gegeneinander arbeiten, in zwei aufeinanderfolgende Schritte zerlegt, statt sie in derselben Ebene zu einem Kompromiss zu zwingen.
Auch die anderen drei Beschwerden sind es wert, erwähnt zu werden.
Der erste Punkt betrifft, warum es das Prototyp-Setup nicht in den Betrieb geschafft hat. Das Innovationsteam hat einen ansprechenden Tokenisierungs-Prototyp gebaut, dann musste sich das Projekt jedoch den anderen Abteilungen der Bank stellen: Sicherheitsprüfung, Datenspeicherung und -schutz, Sicherheitssteuerung, Einkaufsstandards, die Integration in die Kernsysteme sowie Risiko- und Compliance-Themen. Eine Public-Chain-Annahme ist, dass auf der Kette alles lesbar ist, also mit freiliegender Angriffsfläche; eine permissionierte Chain muss entweder sensible Transaktionsdaten mit einem Konsortium teilen, das aus Wettbewerbern besteht, oder in eine Peer-to-Peer-Architektur zurückfallen und sich neu auf Intermediäre stützen — und kann dem Regulator dennoch keine einzelne verlässliche Quelle (single source of truth) liefern. Das Ergebnis: Der Prototyp konnte nie zu einem Bestandteil eines institutionellen Betriebsmodells heranwachsen.
Der zweite Punkt: Die Effizienz-Erzählung hält nicht. Wenn man einen bestehenden internen Prozess etwas schneller und etwas günstiger macht, reicht das nicht aus, um die Kosten für das Change Management bei einem Austausch der Kerninfrastruktur zu decken. Was Institutionen wirklich wollen, sind Fähigkeiten, die sie derzeit nicht haben — etwa tokenisierte Einlagen emittieren, Stablecoins halten und transferieren, tokenisierte Assets verteilen, Gegenparteien atomar abrechnen — und dabei nicht die Kontrolle über ihre eigenen Daten und Kundenbeziehungen abgeben.
Der dritte Punkt: Bestehende Plattformanbieter haben immer ihren Preis. Offiziell wurden mehrere genannt: versteckte Vendor-Lock-ins, fehlende Kompatibilität mit EVM-Standards, später erst entdeckte — und sehr teure — versteckte Lizenzgebühren sowie Abrechnungsunsicherheit aufgrund probabilistischer Finalität; letzteres erzeugt Risiken und bindet Kapital. Außerdem müssen Transaktionsgebühren mit volatilen Kryptoassets bezahlt werden, deren regulatorischer Ausblick unklar ist.
Die Antwort zu Sovereign ist Open-Source-EVM-Code, die Schlüsselverwaltung durch eigene KMS- oder HSM-Systeme der Institutionen, rollenbasierte Zugriffskontrolle, Hochverfügbarkeit und Monitoring sowie ein paralleles Deployment neben den Kernbanksystemen — nicht deren Ersetzung. Offiziell gibt es eine Formulierung, die ich ziemlich treffend finde: Im Kern ist es ein Banksystem, auf dem ein EVM-Ledger läuft.
Wie weit es bereits umgesetzt ist, muss man getrennt betrachten.
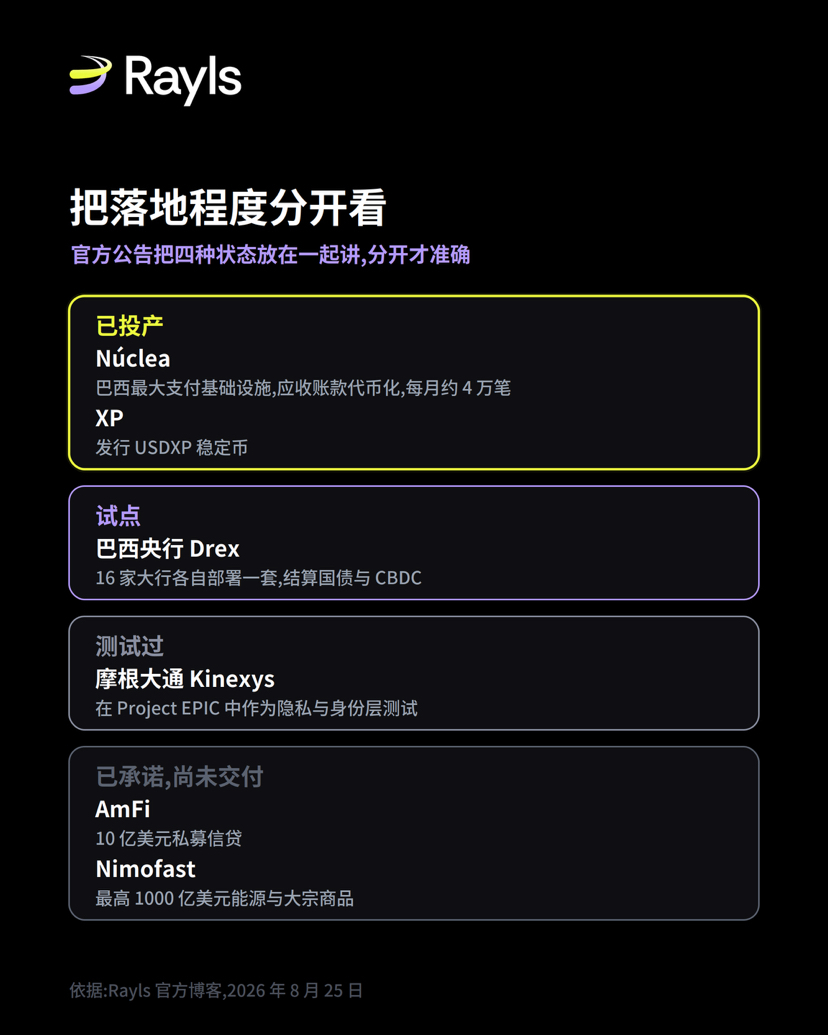
In diesem Abschnitt listet das Offizielle viele Namen auf, aber ihr Status ist nicht überall derselbe; wenn man sie durcheinander liest, wird man leicht überbewerten. Ich ordne sie nach dem Umsetzungsgrad in vier Stufen ein.
Zwei laufen bereits in der Produktion. Núclea ist die größte Zahlungsmarkt-Infrastruktur in Brasilien: Sie verarbeitet jedes Jahr 3,5 Billionen US-Dollar an Zahlungen. Offiziell wird sie mit der brasilianischen DTCC verglichen. Auf Rayls tokenisiert Núclea Forderungen aus Lieferungen und Leistungen im Unternehmen — in einer Größenordnung von etwa 40.000 tokenisierten Assets pro Monat. XP ist die führende Broker-Plattform in Lateinamerika mit einem verwalteten Volumen von 400 Milliarden US-Dollar. Auf Rayls Sovereign emittiert XP einen vollständig durch US-Dollar gestützten Stablecoin, USDXP.
Nebenbei gegengeprüft: Ich hatte zuvor die Investor-Relations-Seite von XP nachgesehen: Für das Jahr 2026 im Q1 beliefen sich die Kundenvermögen auf 1,529 Billionen Real. Umgerechnet mit einem Kurs von etwa 3,8 entspricht das nahezu 400 Milliarden US-Dollar — das deckt sich mit dem, was hier steht.
Auf Pilot-Ebene geht es um die Drex der brasilianischen Zentralbank. Die Zentralbank wählte Rayls; 16 große brasilianische Banken haben jeweils ihre eigene Sovereign-Instanz bereitgestellt — darunter Santander und die Börse von Brasilien. Damit werden Staatsanleihen und andere Assets über die digitale Zentralbankwährung (CBDC) abgerechnet. Wichtig: Hier ist die Formulierung „pilot“ — also Testbetrieb.
Getestet wurde die Kinexys von JPMorgan. Offiziell heißt es, sie hätten Rayls Sovereign im Project EPIC getestet — als Privacy- und Identitätsschicht für institutionelle Tokenisierung. Ein Test ist kein Go-live. Außerdem gab es den Distribute-Ledger-Innovation-Challenge-Wettbewerb des Bank of England und des Innovationszentrums für Distributed-Ledger-Technologien der Bank für Internationalen Zahlungsausgleich (BIZ) — das war ein Wettbewerb.
已承诺但尚未交付的是两家资产发行方。 AmFi 计划把 10 亿美元的私募信贷带到网络上,Nimofast 承诺最高 1000 亿美元的能源与大宗商品资产。这两个数字很大,但用的词是”正在带来”和”承诺最高”,不是已经发行完毕。
Wenn man diese vier Kategorien getrennt betrachtet, bleibt diese Liste zwar gewichtig, aber ihre Gewichtung liegt darin, dass alle Arten von Institutionen vertreten sind — von Zentralbanken über Geschäftsbanken und Marktinfrastrukturen bis hin zu Asset-Emittenten — und nicht in der Zahl, in der man die zugesagten Beträge einfach aufsummiert.
Meine Einschätzung
Die wirklich neue Informationsmenge bei dieser Veröffentlichung liegt nicht in der Feature-Liste, sondern darin, dass sie zugibt, dass der Weg über ein Shared Ledger in der Beschaffung bereits nicht funktioniert — und sie die Architektur entsprechend neu organisiert hat.
Um zu beurteilen, ob es klappt, schaue ich auf zwei Dinge: Erstens, ob die beiden zugesagten Assets — 1 Milliarde US-Dollar Private Credit und bis zu 100 Milliarden US-Dollar Energie- und Rohstoff-Assets — in den nächsten Quartalen tatsächlich wirklich emittiert werden. Zweitens: die globale Ausrollung. Offiziell heißt es, man sei dabei, von der Produktionsbasis in Brasilien auf die USA, das Vereinigte Königreich und Europa zu expandieren. Die regulatorischen Rahmenbedingungen in diesen Märkten sind aber sehr unterschiedlich zu Brasilien. Ob das replizierbar ist, ist eine andere Frage.
Vorher waren es die zwei bereits in Betrieb gegangenen sowie die 16 Banken aus dem Pilot — das sind die derzeit greifbarsten Belege.
Referenzquelle: Rayls offizieller Blog (Introducing Rayls Sovereign: the onchain gateway for institutions)
Link zum offiziellen Blog: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell, 25. August 2026); XP-Datenabgleich: aus der Investor-Relations-Seite von XP Inc., 1Q26