Programmierbare Privatsphäre ist eine Formulierung, die schon beim Lesen ausgereift klingt, wie ein Feature, das man einfach einschalten kann. Dusk Network verwendet eine ähnliche Sprache, um zu beschreiben, was seine Architektur für regulierte Märkte bietet. Bevor ich die Formulierung selbst wiederhole, wollte ich prüfen, was tatsächlich dahintersteckt.
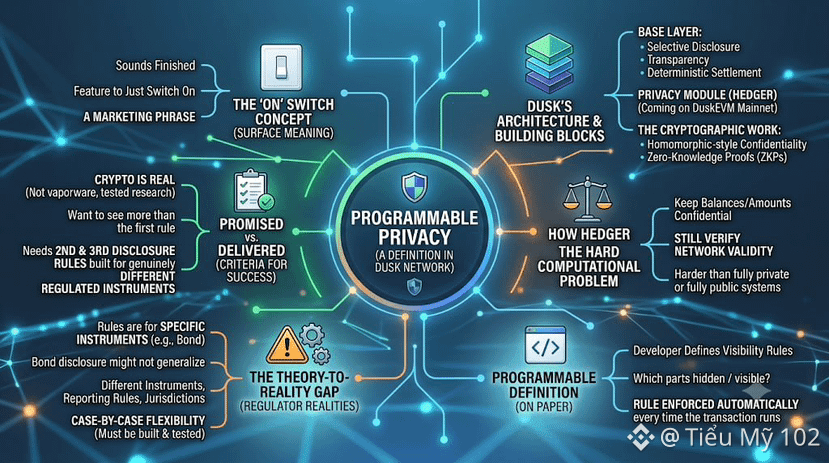
Auf dem Papier bedeutet programmierbare Privatsphäre, dass Entwickler genau festlegen können, welche Teile einer Transaktion verborgen bleiben und welche sichtbar sind, und diese Regel dann bei jeder Ausführung der Transaktion automatisch durchsetzen lassen. Dusks Version basiert auf selektiver Offenlegung, einem Bestandteil einer Basisschicht, zu der auch Transparenz und deterministische Abwicklung gehören. Hinzu kommt Hedger, das Datenschutzmodul, das auf dem kommenden DuskEVM-Mainnet die eigentliche kryptografische Arbeit übernimmt. Hedger muss Kontostände und Überweisungsbeträge vertraulich halten und dem Netzwerk zugleich ermöglichen, die Gültigkeit einer Transaktion zu überprüfen – ein schwierigeres Rechenproblem, als es vollständig private oder vollständig öffentliche Systeme lösen müssen.
Die Lücke zwischen Theorie und Praxis zeigt sich in den konkreten Fragen, die Aufsichtsbehörden tatsächlich stellen. Eine Regel, die für eine bestimmte Art von Finanzinstrument reibungslos funktioniert – etwa eine Anleihe mit festgelegten Offenlegungspflichten –, lässt sich möglicherweise nicht ohne Weiteres auf ein anderes Instrument mit anderen Berichtspflichten in einer anderen Rechtsordnung übertragen. „Programmierbar“ suggeriert eine Flexibilität, die für jeden Einzelfall entwickelt und getestet werden muss und sich nicht allein aus der Architektur ableiten lässt.
Ich nehme die zugrunde liegende Kryptografie ernst. Vertraulichkeit nach homomorphem Vorbild in Verbindung mit Beweissystemen ist ein reales, in der Forschung erprobtes Gebiet und keine heiße Luft. Bevor ich programmierbare Privatsphäre als umgesetzt statt nur versprochen bezeichnen würde, müsste ich eine zweite und dritte Offenlegungsregel sehen, die für jeweils deutlich andere regulierte Finanzinstrumente entwickelt wurden – und nicht nur die erste, die ausgeliefert wurde.
@Dusk $DUSK #dusk
Auf dem Papier bedeutet programmierbare Privatsphäre, dass Entwickler genau festlegen können, welche Teile einer Transaktion verborgen bleiben und welche sichtbar sind, und diese Regel dann bei jeder Ausführung der Transaktion automatisch durchsetzen lassen. Dusks Version basiert auf selektiver Offenlegung, einem Bestandteil einer Basisschicht, zu der auch Transparenz und deterministische Abwicklung gehören. Hinzu kommt Hedger, das Datenschutzmodul, das auf dem kommenden DuskEVM-Mainnet die eigentliche kryptografische Arbeit übernimmt. Hedger muss Kontostände und Überweisungsbeträge vertraulich halten und dem Netzwerk zugleich ermöglichen, die Gültigkeit einer Transaktion zu überprüfen – ein schwierigeres Rechenproblem, als es vollständig private oder vollständig öffentliche Systeme lösen müssen.
Die Lücke zwischen Theorie und Praxis zeigt sich in den konkreten Fragen, die Aufsichtsbehörden tatsächlich stellen. Eine Regel, die für eine bestimmte Art von Finanzinstrument reibungslos funktioniert – etwa eine Anleihe mit festgelegten Offenlegungspflichten –, lässt sich möglicherweise nicht ohne Weiteres auf ein anderes Instrument mit anderen Berichtspflichten in einer anderen Rechtsordnung übertragen. „Programmierbar“ suggeriert eine Flexibilität, die für jeden Einzelfall entwickelt und getestet werden muss und sich nicht allein aus der Architektur ableiten lässt.
Ich nehme die zugrunde liegende Kryptografie ernst. Vertraulichkeit nach homomorphem Vorbild in Verbindung mit Beweissystemen ist ein reales, in der Forschung erprobtes Gebiet und keine heiße Luft. Bevor ich programmierbare Privatsphäre als umgesetzt statt nur versprochen bezeichnen würde, müsste ich eine zweite und dritte Offenlegungsregel sehen, die für jeweils deutlich andere regulierte Finanzinstrumente entwickelt wurden – und nicht nur die erste, die ausgeliefert wurde.
@Dusk $DUSK #dusk