


$XPEV.US Diese Q2-Bilanz sollte man nicht nur danach bewerten, dass der Umsatz im Quartalsvergleich wieder anzieht und die integrierte Bruttomarge über 20 % liegt. Noch aussagekräftiger ist eine Aufschlüsselung: Die Verbesserung der Gesamtbruttomarge kommt hauptsächlich aus den Dienstleistungen und sonstigen Geschäftsfeldern; die Bruttomarge für komplette Fahrzeuge liegt weiterhin bei 12,1 %. Die Auslieferungsmenge ist im Jahresvergleich nahezu unverändert, und auch die Verluste sind noch nicht wieder auf das Niveau des Vorjahres im gleichen Zeitraum zurückgekehrt.
Zuerst die Kerndaten ansehen
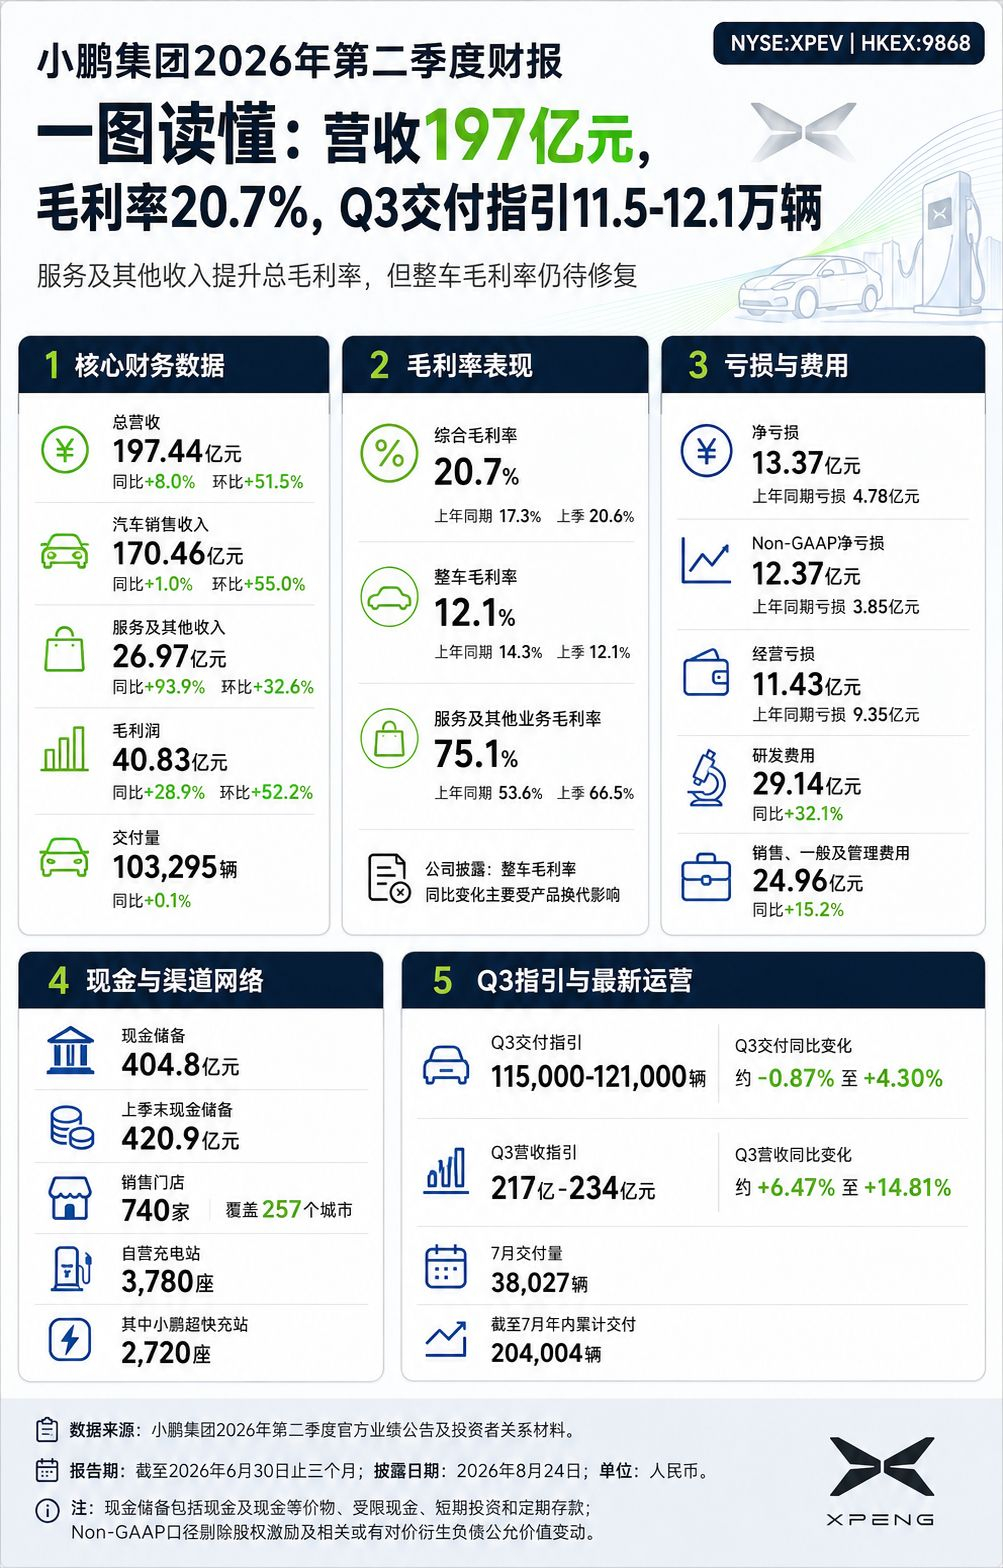
Der Gesamtumsatz im Q2 beträgt 197,44 Milliarden Yuan und ist im Jahresvergleich um 8,0 % gestiegen sowie im Quartalsvergleich um 51,5 % gewachsen. Davon entfallen 170,46 Milliarden Yuan auf Erlöse aus dem Autoverkauf, die im Jahresvergleich um 1,0 % gestiegen sind, während die Umsätze aus Dienstleistungen und sonstigen Erlösen 26,97 Milliarden Yuan ausmachen und im Jahresvergleich um 93,9 % gestiegen sind. Die Quartals-Auslieferungsmenge liegt bei 103.295 Fahrzeugen und ist im Jahresvergleich lediglich um 0,1 % gestiegen. Das bedeutet: Das Wachstum des Umsatzes kommt nicht hauptsächlich aus einer stärkeren Auslieferung im Jahresvergleich, sondern wird vielmehr durch das Wachstum im Bereich der Dienstleistungen und sonstigen Geschäfte sowie gemeinsam durch die Wiederbelebung des Produkt- und Auslieferungstakts innerhalb des Quartals vorangetrieben.
Gesamtbruttomarge verbessert, aber die Bruttomarge des gesamten Fahrzeugs wurde nicht gleichzeitig wiederhergestellt
Die Gesamtbruttomarge in diesem Quartal lag bei 20,7%, über dem Vorjahreswert von 17,3% und auch leicht über der Vorquartalsmarge von 20,6%; die Bruttomarge des gesamten Fahrzeugs lag jedoch bei 12,1%, unverändert gegenüber dem Vorquartal und unter dem Vorjahreswert von 14,3%. Das Unternehmen erklärt, dass die Veränderung der Bruttomarge des gesamten Fahrzeugs im Jahresvergleich hauptsächlich durch den Produktwechsel verursacht wurde.
Andererseits erreichte die Bruttomarge von Services und sonstigen Geschäften 75,1%, höher als im Vorjahreszeitraum (53,6%) und gegenüber der Vorquartalsperiode (66,5%). Daher ist der Anstieg der Gesamtbruttomarge ein positives Signal, aber er lässt sich nicht direkt als Beleg dafür verstehen, dass die Profitabilität der Fahrzeuge bereits vollständig wiederhergestellt ist; dafür ist weiterhin abzuwarten, wie sich die Wirtschaftlichkeit pro Einheit nach einer Skalierung der Auslieferungen neuer Modelle entwickelt.
Verlust sequenziell enger geworden, aber im Jahresvergleich weiterhin unter Druck
Der Nettoverlust (Q2) betrug 13,37 Milliarden RMB und ist im Vergleich zu 17,84 Milliarden RMB in Q1 enger geworden, liegt jedoch über dem Nettoverlust im Vorjahreszeitraum von 4,78 Milliarden RMB; der Non-GAAP-Nettoverlust betrug 12,37 Milliarden RMB, im Vorjahreszeitraum 3,85 Milliarden RMB. Der operative Verlust belief sich auf 11,43 Milliarden RMB und lag ebenfalls über dem Vorjahreswert von 9,35 Milliarden RMB.
Die F&E-Kosten betrugen 2,914 Milliarden RMB und stiegen um 32,1%; die Vertriebs-, allgemeinen und Verwaltungskosten beliefen sich auf 2,496 Milliarden RMB und stiegen um 15,2%. In der Phase, in der neue Modelle, KI-Technologie und die Globalisierung weiter vorangetrieben werden, wird der Kostenbereich kurzfristig weiterhin die Gewinn- und Verlustrechnung belasten. Für XPeng ist die derzeitige Kernaufgabe nicht, den Verlust nur in einem einzelnen Quartal auf das niedrigste Niveau zu drücken, sondern zu zeigen, dass die Investitionen nachhaltig zu Verbesserungen bei Modellen, Bruttomargen und der Umsatzstruktur führen können.
Cash und Vertriebskanäle weiterhin als Unterstützung
Per Ende Juni verfügte das Unternehmen über liquide Mittel in Höhe von 40,48 Milliarden RMB; das ist weniger als die 42,09 Milliarden RMB zum Ende des März, bietet aber weiterhin ausreichend Spielraum für F&E, den Ausbau der Kanäle und Investitionen in Produkte. In demselben Zeitraum erreichte das Vertriebsnetz 740 Filialen und deckte 257 Städte ab; die firmeneigenen Ladestationen beliefen sich auf 3.780, darunter 2.720 an Ultra-Schnellladestationen. Für Unternehmen intelligenter Elektrofahrzeuge gilt: Kanäle und das Energiebeschaffungsnetz bedeuten nicht direkt Umsatz, beeinflussen aber die Einführung neuer Modelle sowie die Fähigkeit, Nutzer zu bedienen.
Die Prognose für Q3 zeigt, dass das Wachstum noch bestätigt werden muss
Das Unternehmen rechnet für Q3 mit Auslieferungen von 115.000 bis 121.000 Fahrzeugen; die jährliche Veränderung liegt damit ungefähr bei -0,87% bis +4,30%. Die Umsatzprognose beträgt 21,7 bis 23,4 Milliarden RMB, was einem jährlichen Wachstum von etwa 6,47% bis 14,81% entspricht. Im Juli wurden bereits 38.027 Fahrzeuge ausgeliefert; kumuliert für das Jahr bis Ende Juli 204.004 Fahrzeuge.
Diese Prognose zeigt, dass das sequenzielle Wachstum weiter anhält, aber die jährliche Wachstumsrate nicht besonders aggressiv ist. Was der Markt im weiteren Verlauf stärker interessiert, ist, ob neue Modelle zu einem nachhaltigeren Anstieg der Auslieferungen führen können und ob die Bruttomarge des gesamten Fahrzeugs von der Plattform um etwa 12% wegkommt.
Kurz gesagt: Bei XPengs Q2 verbessern sich sowohl die Einnahmen als auch die Gesamtbruttomarge, aber das stärkste Zugpferd sind die margenstarken Services und sonstigen Geschäfte; die Bruttomarge der Fahrzeuge und die Profitabilität müssen sich erst durch das weitere Volumen der nachfolgenden Modelle bestätigen.

Folgt mir, danach werde ich die Quartalsberichte wichtiger US- und Hongkong-Aktiengesellschaften kontinuierlich aktualisieren – als „eine Grafik zum Verstehen“.