
$PDD.US Die Schwerpunkte des Q2-Berichts sind: Der Umsatz wächst weiter, die Transaktionsdienstleistungen laufen noch schneller, aber die Ertragsseite verbessert sich nicht im gleichen Tempo. Der Umsatz und das operative Ergebnis sind im Jahresvergleich beide um 8% gestiegen, während der den Anteilseignern zurechenbare Reingewinn im Jahresvergleich um 12% gesunken ist. Das bedeutet: Der Markt sollte künftig nicht nur GMV, Transaktionen und Umsatz betrachten, sondern auch den Einfluss von Ökosystem-Investitionen und anderen Gewinngrößen auf die Profitabilität.
Zuerst die Kerndaten betrachten
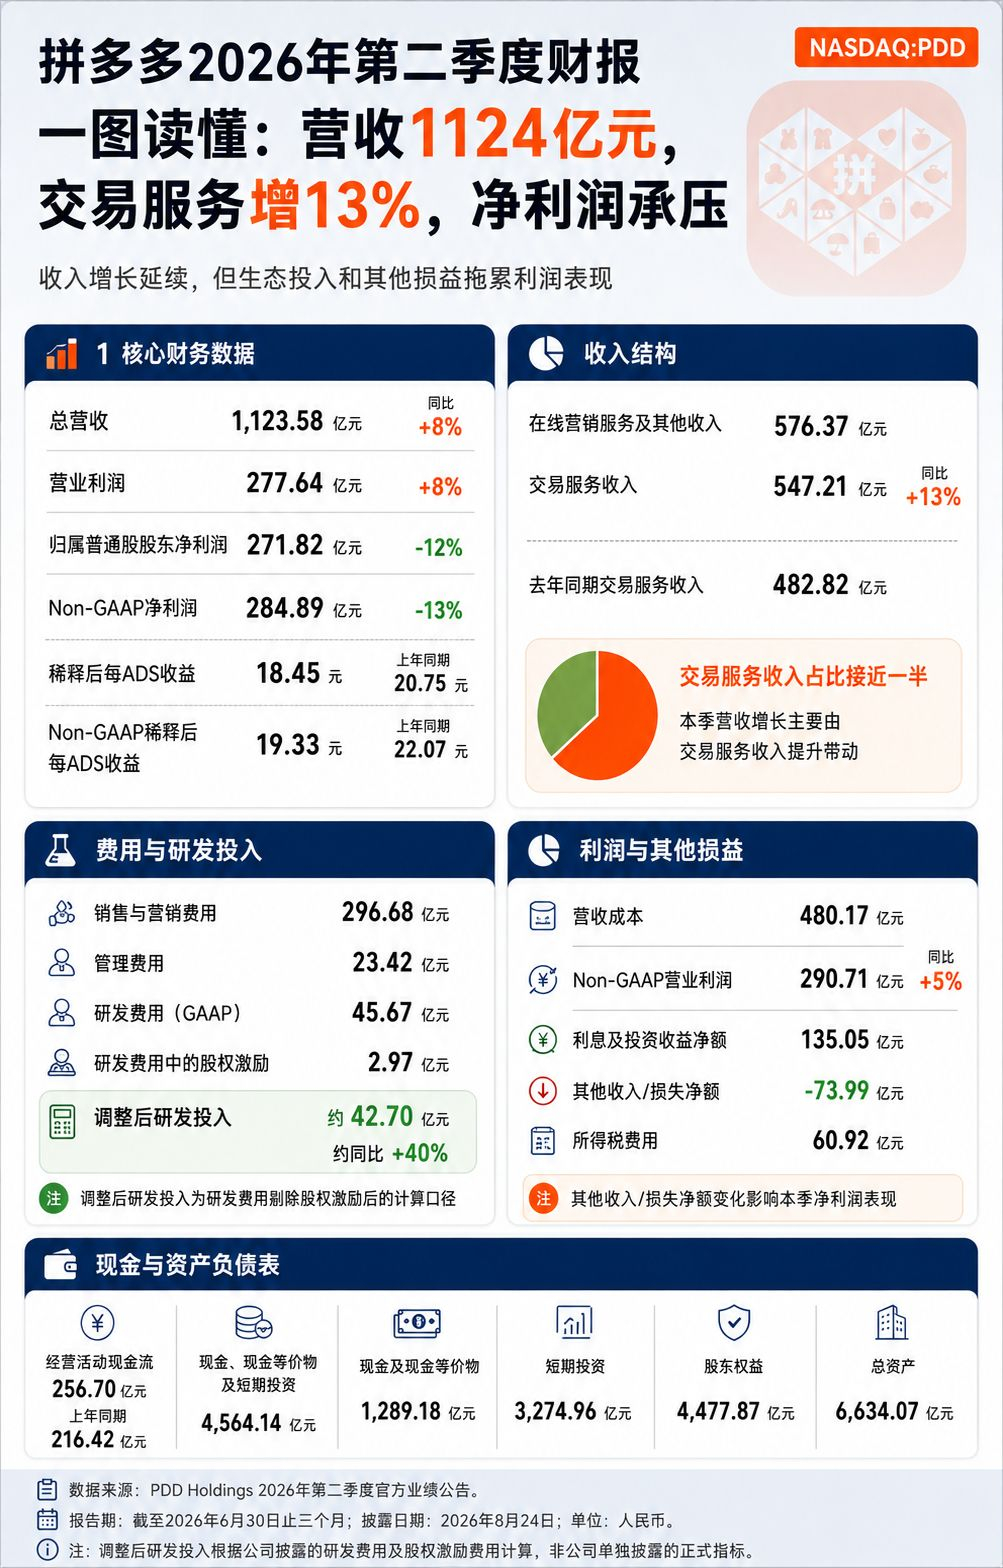
Der Gesamtumsatz im Q2 betrug 1.123,58 Mrd. RMB, ein Plus von 8% im Jahresvergleich; das operative Ergebnis lag bei 277,64 Mrd. RMB, ebenfalls ein Plus von 8%. Der auf Stammaktionäre entfallende Nettoertrag belief sich auf 271,82 Mrd. RMB, ein Rückgang von 12% im Jahresvergleich; der Non-GAAP-Nettoertrag betrug 284,89 Mrd. RMB, ein Rückgang von 13%. Der verwässerte Gewinn je ADS lag bei 18,45 RMB und damit unter dem Wert des Vorjahreszeitraums von 20,75 RMB. Umsatz und operatives Ergebnis wachsen parallel, aber der Nettoertrag schwächt sich—genau das ist das wichtigste Detail, das dieser Bericht auseinandernehmen muss.
Transaktionsdienstleistungen bleiben der Wachstumstreiber
Online-Marketing-Dienstleistungen und sonstige Einnahmen lagen bei 57,637 Mrd. RMB, die Einnahmen aus Transaktionsdienstleistungen bei 54,721 Mrd. RMB – ein Plus von 13%, wobei das Wachstum schneller ist als das des Gesamtumsatzes. Die Einnahmen aus Transaktionsdienstleistungen sind damit bereits nahe an der Hälfte des Gesamtumsatzes. Das bedeutet: Das Wachstum von Pinduoduo hängt nicht nur von traditioneller Monetarisierung über Werbung ab; die Transaktionskette selbst leistet weiterhin einen Beitrag zum Zuwachs.
Doch mit Blick auf das Wachstumstempo: In dieser Periode wächst der Gesamtumsatz nur um 8% im Vergleich zum Vorjahr. Der Fokus des Marktes für Pinduoduo hat sich von „ob der Umsatz hohe Wachstumsraten beibehalten kann“ hin zu „ob das Wachstum der Transaktionsdienstleistungen eine längerfristig bessere Profitabilität stützen kann“ verlagert.
Das Ökosystem-Investieren geht nicht einfach zu Ende.
Im Quartal beliefen sich die Vertriebs- und Marketingkosten auf 29,668 Mrd. RMB, die F&E-Kosten auf 4,567 Mrd. RMB und die gesamten operativen Kosten auf 36,577 Mrd. RMB. Das Management erwähnt in der Bekanntmachung, dass Q2 die Investitionen in das Ökosystem nochmals verstärkt hat; der Schwerpunkt liegt weiterhin auf der Entwicklung der Händler, der Plattform-Governance sowie dem Aufbau von Vertrauens- und Sicherheitssystemen.
Diese Art von Investitionen beeinflusst kurzfristig die Kostenquote und den Rhythmus der Ergebnisfreigabe, lässt sich aber nicht einfach als Ausfall der Profit-Logik verstehen. Für Pinduoduo hängt davon ab, ob sich Händler-Ökosystem, Fulfillment-Erlebnis und Plattform-Governance verbessern können, ob das Wachstum der Transaktionsdienstleistungen anhalten kann – nicht davon, wie viel an Kosten in einer einzelnen Quartalsperiode zusätzlich angefallen ist.
Der Rückgang beim Nettogewinn ist vor allem auch bei den sonstigen Ergebnissen zu betrachten.
Der operative Gewinn stieg im Jahresvergleich um 8%, doch der Nettogewinn fiel im Jahresvergleich um 12%. Der wichtige Unterschied liegt zwischenzeitlich in den „sonstigen Posten“ in der Finanzberichterstattung. In diesem Quartal betrugen die Nettozinserträge und Investitionserträge 13,505 Mrd. RMB, aber die Nettoverluste aus sonstigen Erträgen/-aufwendungen beliefen sich auf **-7,399 Mrd. RMB**, während es im Vergleichsquartal des Vorjahres positiv 119 Mio. RMB waren. Das zieht den Gewinn vor Steuern und letztlich auch die Entwicklung des Nettogewinns direkt nach unten.
Daher kann man nicht nur den Rückgang des Nettogewinns nutzen, um eine Verschlechterung im Kerngeschäft zu beurteilen. Ebenso darf man den Bewertungsdruck durch Schwankungen in der Gewinn- und Verlustrechnung nicht ignorieren. In Zukunft ist vor allem zu beobachten, ob diese sonstigen Gewinne/Verluste nachhaltig sind und ob sich die Investitionen in das Ökosystem schrittweise in Transaktionsdienstleistungsumsätzen und operativem Gewinn auszahlen.
Die Liquiditätsreserve ist weiterhin sehr solide.
Der Cashflow aus laufender Geschäftstätigkeit im Q2 betrug 25,670 Mrd. RMB und lag damit über den 21,642 Mrd. RMB im Vorjahreszeitraum. Per Ende Juni beliefen sich Barmittel, Zahlungsmitteläquivalente und kurzfristige Investitionen insgesamt auf 456,414 Mrd. RMB. Eine ausreichende Liquiditätsreserve bedeutet, dass Pinduoduo weiterhin über eine starke Investitionsfähigkeit verfügt – und zugleich Spielraum für Händlerunterstützung, Plattform-Governance und den Aufbau langfristiger Geschäfte lässt.
Aber: Viel Liquidität bedeutet nicht, dass kein Ergebnisdruck existiert. Was der Markt wirklich überprüfen will, ist, ob die Plattforminvestitionen zu qualitativ hochwertigerem Wachstum bei Transaktionen führen, und nicht, ob man sich langfristig in der Phase „mit Gewinn kaufen Wachstum“ festfährt.
Was weiterhin zu verifizieren ist
Diese Ergebnisbekanntgabe liefert keine quantitativen Prognosen. Kurzfristig ist am wichtigsten zu beobachten, ob die Einnahmen aus Transaktionsdienstleistungen weiterhin schneller wachsen als der Gesamtumsatz. Außerdem gilt es zu prüfen, ob nach der Erhöhung der Vertriebs- und Marketinginvestitionen bei Nutzern und im Händler-Ökosystem deutlichere operative Renditen entstehen. Auf der Nettogewinnseite sollte man zudem weiterhin die Volatilität bei den sonstigen Ergebnissen im Blick behalten und vermeiden, dass quartalsbezogene Änderungen nicht-operativer Posten direkt auf einen längerfristigen Trend hochgerechnet werden.
Kurz gesagt: Pinduoduo hat im Q2 zwar Umsatz und Transaktionsdienstleistungen weiter im Wachstum, aber der Ergebnisdruck beim Nettogewinn zeigt, dass der Markt stärker die Effizienz der Rendite aus Ökosystem-Investitionen sowie die Frage fokussieren wird, ob sich das Transaktionswachstum wieder in stabilere Gewinnmargen übersetzen lässt.


Folgt mir – in Zukunft werde ich die Quartalsberichte wichtiger Unternehmen in Hongkong und den USA kontinuierlich in einer One-Chart-Übersicht verständlich aufbereiten.