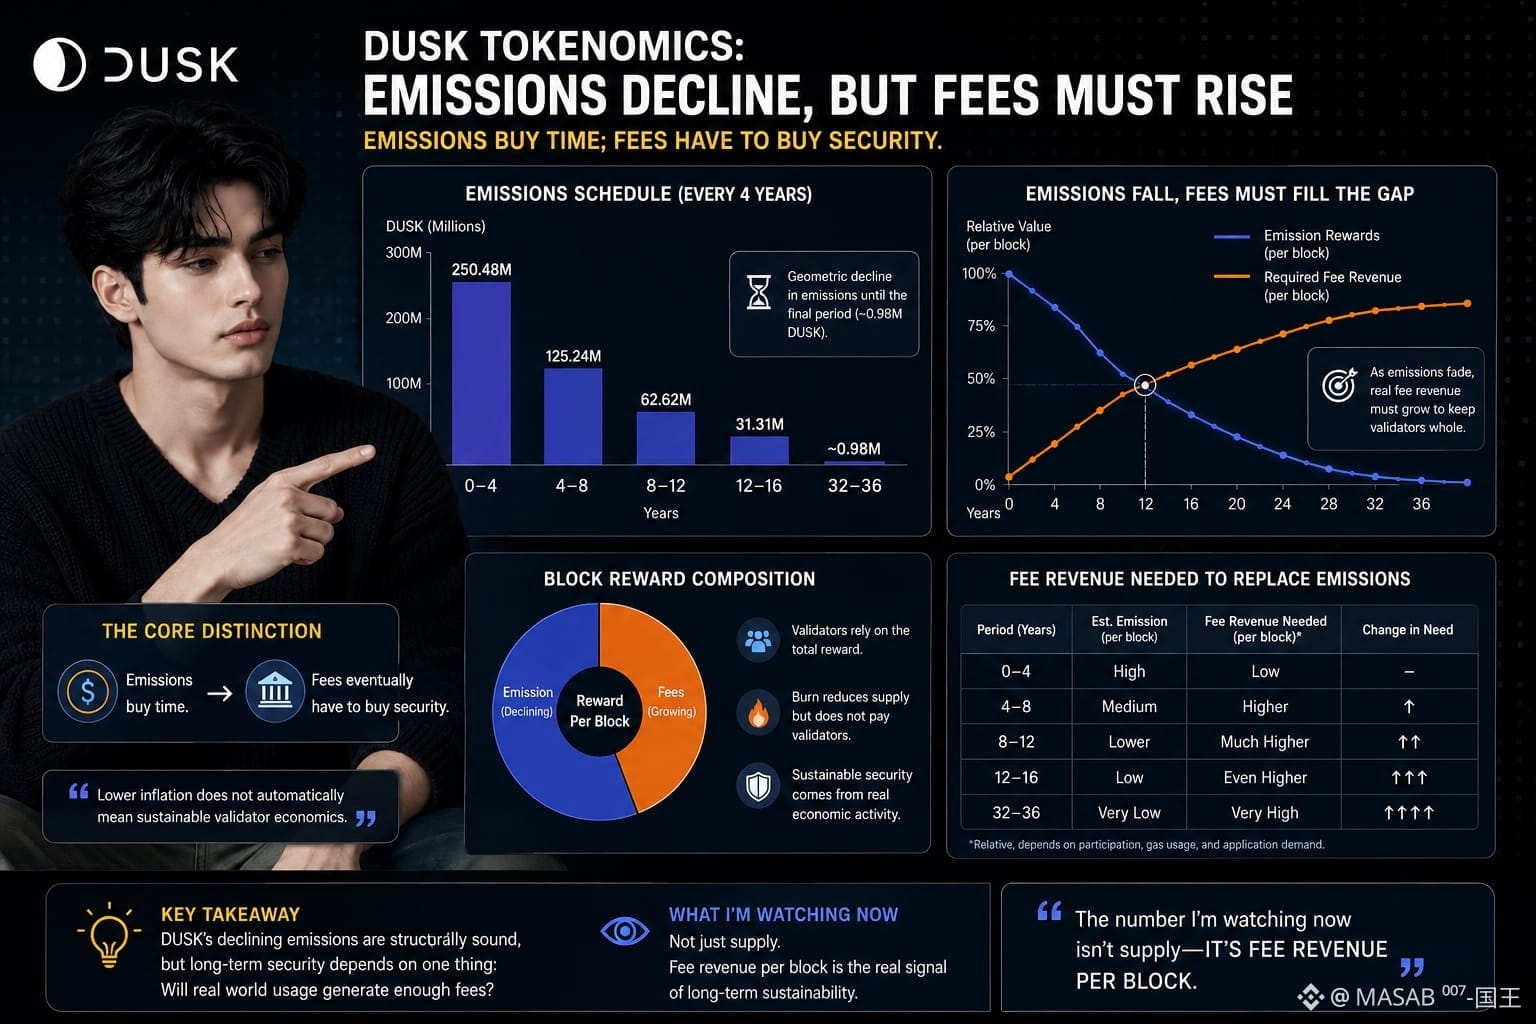
Während ich heute Abend die Tokenomics-Dokumente von Dusk erneut durchgehe, hielt mich eine Zahl immer wieder fest: 250,48 Mio. DUSK sind für die ersten vier Jahre vorgesehen, dann 125,24 Mio., 62,62 Mio., 31,31 Mio.—bis im letzten Vierjahreszeitraum ungefähr 0,98 Mio. erreicht sind.
Die wichtigste Interpretation ist einfach: Die Emissionen gehen zurück,......die Inflation sinkt, die Knappheit verbessert sich.
Aber das ist nicht die Sicherheitsfrage.
Die Blockbelohnungen von Dusk kombinieren neu emittiertes DUSK mit Transaktionsgebühren.....Während die Emissionen geometrisch abnehmen, muss das Netzwerk zunehmend echte, gebührenzahlende Aktivitäten brauchen, um den Ersatz für die Subvention zu leisten, die die Validatoren verlieren.
Emissionen kaufen Zeit; Gebühren müssen irgendwann die Sicherheit finanzieren.
Diese Unterscheidung ist wichtig, weil niedrigere Inflation nicht automatisch bedeutet, dass die Wirtschaftlichkeit der Validatoren nachhaltig ist. Ein kleinerer Belohnungstopf ist nur dann bequem, wenn Gas-, Settlement- und Anwendungsaktivität genug wachsen, um das zu kompensieren. Das Burn-Modell verkompliziert die Lage zusätzlich: Das Verbrennen nicht ausgeschütteter Belohnungen kann das Angebot zwar verringern, finanziert aber nicht die Betreiber, die den Konsens sichern.
Ich sage nicht, dass Dusk’s Zeitplan fehlerhaft ist. Ein sinkender Zuschuss ist strukturell nachvollziehbar. Ich kann nur noch nicht beurteilen, ob die zukünftige institutionelle Nutzung genügend Gebühren erzeugen wird, wenn die Emissionen winzig werden.
Der Reiter „Tokenomics“ steht noch offen. Die Zahl, die ich im Moment beobachte, ist nicht das Angebot—sondern die Gebührenerlöse pro Block.
@Dusk $DUSK #dusk