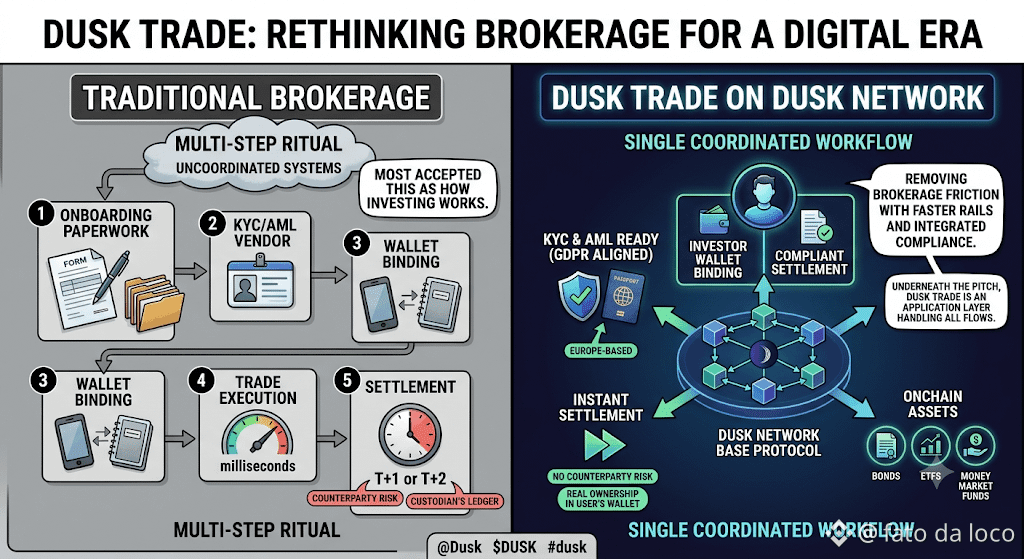
Ein Brokerkonto zu eröffnen ist ein seltsames Ritual, wenn man darüber nachdenkt. Papierkram, die Verwahrung bei einer Firma, die man nie persönlich kennenlernt, und Abwicklung, die für Trades, die in Millisekunden ausgeführt werden, immer noch Tage dauert. Die meisten Menschen haben das einfach akzeptiert – so funktioniere Investieren eben.
Dusk Trade wurde entwickelt, um genau das infrage zu stellen. Als neobrokerartige Anwendung auf dem Dusk Network will sie Vermögenswerte wie Anleihen, ETFs und Geldmarktfonds onchain bringen – mit echter Eigentümerschaft, die in der eigenen Wallet des Nutzers liegt, statt in einem Ledger eines Verwahrers. Dazu kommt eine Abwicklung, die schnell erfolgt und nicht nach einem T+1- oder T+2-Zeitplan, der aus einer vor-digitalen Ära übernommen wurde. Onboarding von Investoren, Wallet-Bindung und eine rechtskonforme Abwicklung werden als ein koordinierter Workflow behandelt – statt als getrennte Systeme, die kaum miteinander sprechen.
Der Pitch wirkt auf dem Papier überzeugend. Eine sofortige Abwicklung würde allein schon eine ganze Kategorie von Gegenparteirisiken beseitigen, mit der traditionelle Broker einfach leben, weil niemand die Infrastruktur gebaut hat, um sie zu vermeiden.
Unter dem Pitch sitzt Dusk Trade als Anwendungsschicht auf dem Basisprotokoll. Sie übernimmt die Entdeckung von Vermögenswerten, die Wallet-Bindung, die Zahlungskoordination und die Abwicklung als einen zusammenhängenden Ablauf – statt über fünf getrennte Anbieter. Diese architektonische Entscheidung ist es, die schnelle Abwicklung überhaupt erst möglich macht – nicht nur ein Marketingversprechen, das auf denselben alten Gleisen liegt.
Aber ein Pitch ist noch kein Produkt. Dusk Trade befindet sich noch in der Aufbauphase, sitzt in Europa, ist auf GDPR ausgerichtet und laut Team ab Tag eins bereit für KYC und AML, obwohl davon vieles in der Praxis bewiesen werden muss, statt nur in einer Produktbeschreibung zu stehen. Brokerage-Reibung abzubauen ist ein wirklich schwieriges Problem – genau deshalb, weil die Regulierung einen Großteil dieser Reibung mit Absicht geschaffen hat, aus Gründen, die nicht verschwinden, nur weil die Schienen heute schneller sind.
#dusk $DUSK @Dusk
Dusk Trade wurde entwickelt, um genau das infrage zu stellen. Als neobrokerartige Anwendung auf dem Dusk Network will sie Vermögenswerte wie Anleihen, ETFs und Geldmarktfonds onchain bringen – mit echter Eigentümerschaft, die in der eigenen Wallet des Nutzers liegt, statt in einem Ledger eines Verwahrers. Dazu kommt eine Abwicklung, die schnell erfolgt und nicht nach einem T+1- oder T+2-Zeitplan, der aus einer vor-digitalen Ära übernommen wurde. Onboarding von Investoren, Wallet-Bindung und eine rechtskonforme Abwicklung werden als ein koordinierter Workflow behandelt – statt als getrennte Systeme, die kaum miteinander sprechen.
Der Pitch wirkt auf dem Papier überzeugend. Eine sofortige Abwicklung würde allein schon eine ganze Kategorie von Gegenparteirisiken beseitigen, mit der traditionelle Broker einfach leben, weil niemand die Infrastruktur gebaut hat, um sie zu vermeiden.
Unter dem Pitch sitzt Dusk Trade als Anwendungsschicht auf dem Basisprotokoll. Sie übernimmt die Entdeckung von Vermögenswerten, die Wallet-Bindung, die Zahlungskoordination und die Abwicklung als einen zusammenhängenden Ablauf – statt über fünf getrennte Anbieter. Diese architektonische Entscheidung ist es, die schnelle Abwicklung überhaupt erst möglich macht – nicht nur ein Marketingversprechen, das auf denselben alten Gleisen liegt.
Aber ein Pitch ist noch kein Produkt. Dusk Trade befindet sich noch in der Aufbauphase, sitzt in Europa, ist auf GDPR ausgerichtet und laut Team ab Tag eins bereit für KYC und AML, obwohl davon vieles in der Praxis bewiesen werden muss, statt nur in einer Produktbeschreibung zu stehen. Brokerage-Reibung abzubauen ist ein wirklich schwieriges Problem – genau deshalb, weil die Regulierung einen Großteil dieser Reibung mit Absicht geschaffen hat, aus Gründen, die nicht verschwinden, nur weil die Schienen heute schneller sind.
#dusk $DUSK @Dusk