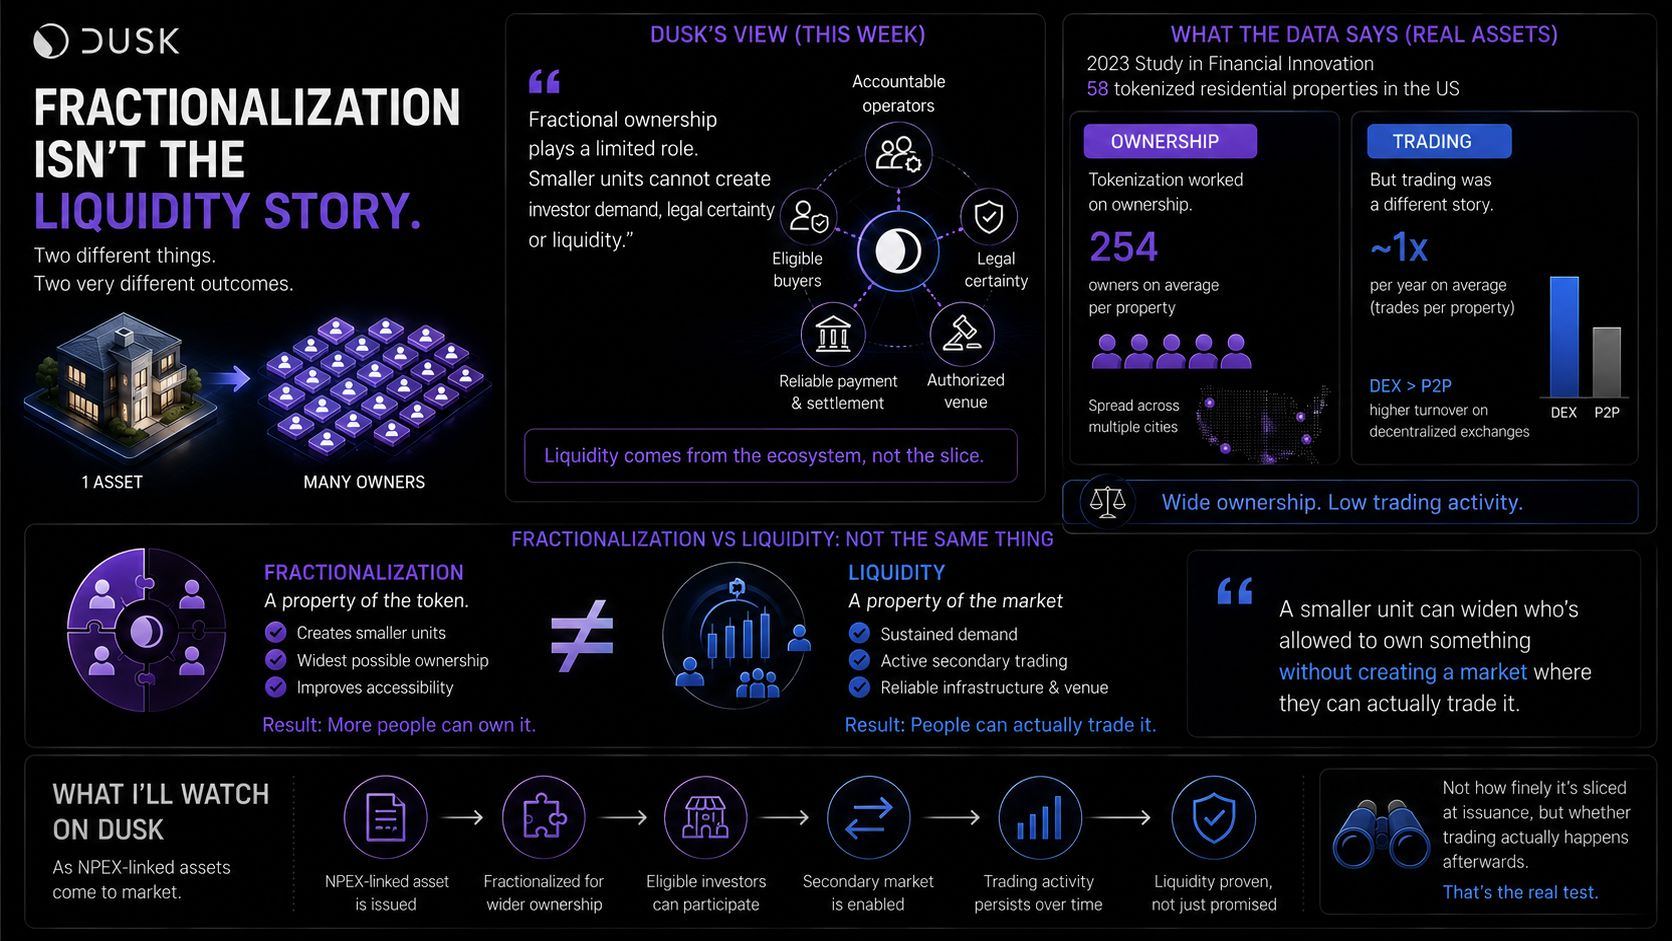
Ich ging davon aus, dass Fraktionierung den Großteil der Liquiditätsgeschichte ausmacht: Ein Vermögenswert wird in kleinere Teile aufgeteilt, und dadurch wird der Kreis potenzieller Eigentümer größer. Dunks eigene Ausführungen zur Tokenisierung von KMU, die diese Woche veröffentlicht wurden, sagen jedoch, dass das nur ein begrenzter Teil des Bildes ist, und eine unabhängige akademische Studie zu realen tokenisierten Vermögenswerten zeigt, warum diese Lücke entscheidend ist.
Dusk bringt es auf den Punkt: „Fraktioniertes Eigentum spielt eine begrenzte Rolle. Kleinere Einheiten können weder eine Investorennachfrage erzeugen noch Rechtssicherheit oder Liquidität.“ Der Wert entstehe, argumentieren sie, vor allem dadurch, dass das Wertpapier mit rechenschaftspflichtigen Betreibern, berechtigten Käufern, zuverlässiger Zahlung und Abwicklung sowie mit einer autorisierten Handelsplattform verbunden wird – nicht dadurch, wie fein es zerschnitten ist.
Eine Studie aus dem Jahr 2023, die in Financial Innovation veröffentlicht wurde, prüfte etwas Ähnliches anhand realer 58 tokenisierter Wohnimmobilien in den USA. Beim Eigentum waren die Ergebnisse eindeutig: Die durchschnittliche Immobilie hatte 254 getrennte Eigentümer. Beim Handel zeigte sich jedoch ein anderes Bild. Das Eigentum wechselte im Durchschnitt etwa einmal pro Jahr, wobei Immobilien an dezentralen Börsen häufiger den Besitzer wechselten als solche, die Peer-to-Peer gehandelt wurden, obwohl die jährliche Grundrate in beiden Fällen niedrig blieb.
Das bedeutet: Die zwei Aussagen, die Menschen miteinander vermengen – „dieser Vermögenswert ist fraktioniert“ und „dieser Vermögenswert ist liquide“ – beschreiben tatsächlich zwei unterschiedliche Dinge. Fraktionierung ist eine Eigenschaft des Tokens. Liquidität ist eine Eigenschaft des Marktes darum herum.
„Eine kleinere Einheit kann ausweiten, wer etwas besitzen darf, ohne dabei einen Markt zu schaffen, auf dem sie es tatsächlich handeln können.“
Was ich bei Dusk im Blick hätte, wenn NPEX-verknüpfte Assets ankommen: nicht, wie fein sie bei der Emission fraktioniert werden, sondern ob der Sekundärhandel danach tatsächlich bestehen bleibt – genau diese Lücke, die die 58-Immobilien-Studie zwischen breitem Eigentum und aktivem Handel gefunden hat.
#dusk $DUSK @Dusk
Dusk bringt es auf den Punkt: „Fraktioniertes Eigentum spielt eine begrenzte Rolle. Kleinere Einheiten können weder eine Investorennachfrage erzeugen noch Rechtssicherheit oder Liquidität.“ Der Wert entstehe, argumentieren sie, vor allem dadurch, dass das Wertpapier mit rechenschaftspflichtigen Betreibern, berechtigten Käufern, zuverlässiger Zahlung und Abwicklung sowie mit einer autorisierten Handelsplattform verbunden wird – nicht dadurch, wie fein es zerschnitten ist.
Eine Studie aus dem Jahr 2023, die in Financial Innovation veröffentlicht wurde, prüfte etwas Ähnliches anhand realer 58 tokenisierter Wohnimmobilien in den USA. Beim Eigentum waren die Ergebnisse eindeutig: Die durchschnittliche Immobilie hatte 254 getrennte Eigentümer. Beim Handel zeigte sich jedoch ein anderes Bild. Das Eigentum wechselte im Durchschnitt etwa einmal pro Jahr, wobei Immobilien an dezentralen Börsen häufiger den Besitzer wechselten als solche, die Peer-to-Peer gehandelt wurden, obwohl die jährliche Grundrate in beiden Fällen niedrig blieb.
Das bedeutet: Die zwei Aussagen, die Menschen miteinander vermengen – „dieser Vermögenswert ist fraktioniert“ und „dieser Vermögenswert ist liquide“ – beschreiben tatsächlich zwei unterschiedliche Dinge. Fraktionierung ist eine Eigenschaft des Tokens. Liquidität ist eine Eigenschaft des Marktes darum herum.
„Eine kleinere Einheit kann ausweiten, wer etwas besitzen darf, ohne dabei einen Markt zu schaffen, auf dem sie es tatsächlich handeln können.“
Was ich bei Dusk im Blick hätte, wenn NPEX-verknüpfte Assets ankommen: nicht, wie fein sie bei der Emission fraktioniert werden, sondern ob der Sekundärhandel danach tatsächlich bestehen bleibt – genau diese Lücke, die die 58-Immobilien-Studie zwischen breitem Eigentum und aktivem Handel gefunden hat.
#dusk $DUSK @Dusk