


监管新闻我一般扫一眼就过,因为大多和普通持有者没什么关系。这次英国这套规则我读完却改了看法,因为它有一个不太显眼的机制,会实实在在影响机构未来选择用哪条链。
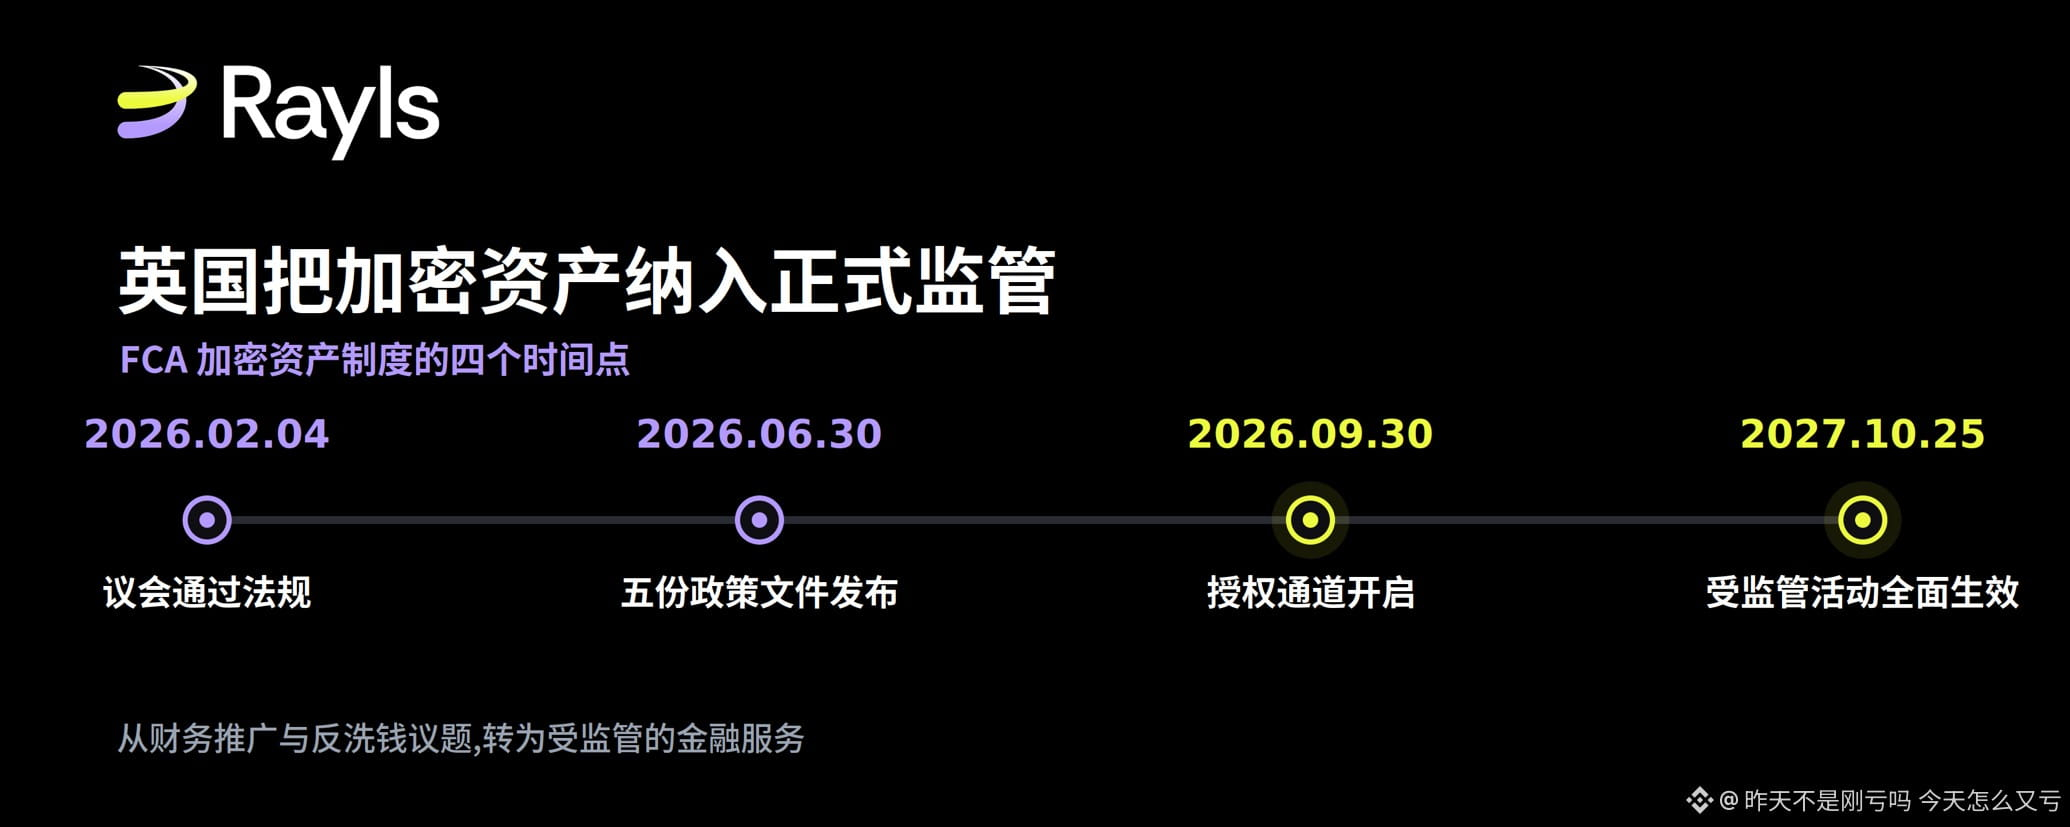
先把时间线摆清楚,因为这决定了紧迫程度。
英国议会在 2026 年 2 月 4 日通过了相关法规,FCA 在 6 月 30 日发布了这套制度的核心内容,一共五份政策文件。授权通道在 9 月 30 日开启,而受监管活动的完整范围要到 2027 年 10 月 25 日才全面生效。
Vom heutigen Zeitpunkt aus gerechnet wird der autorisierte Kanal nach einem Monat geöffnet, die vollständige Wirksamkeit liegt etwa weitere 14 Monate darüber hinaus. Für Institutionen, die ihre Compliance-Architektur neu aufsetzen müssen, ist dieses Zeitfenster nicht besonders großzügig.
Die eigentliche Veränderung in diesen Regeln liegt in der qualitativen Einordnung. Großbritannien hat Krypto in der Vergangenheit vor allem als Thema für Finanzwerbung und Geldwäschebekämpfung behandelt. Jetzt wird es als regulierter Finanzservice eingeordnet: damit hängen dann auch Verbraucherpflichten, die Verantwortlichkeit von Führungskräften, betriebliche Widerstandsfähigkeit, die Verwahrung von Kundenvermögen sowie ein eigens dafür vorgesehenes aufsichtsrechtliches Rahmenwerk mit dran.
Am bemerkenswertesten ist eine, die in „betrieblicher Widerstandsfähigkeit“ versteckt ist
In fünf Dokumenten steckt viel Inhalt, aber meiner Meinung nach ist von diesen die betriebliche Widerstandsfähigkeit der Punkt, der am stärksten auf die Blockchain-Branche wirkt.
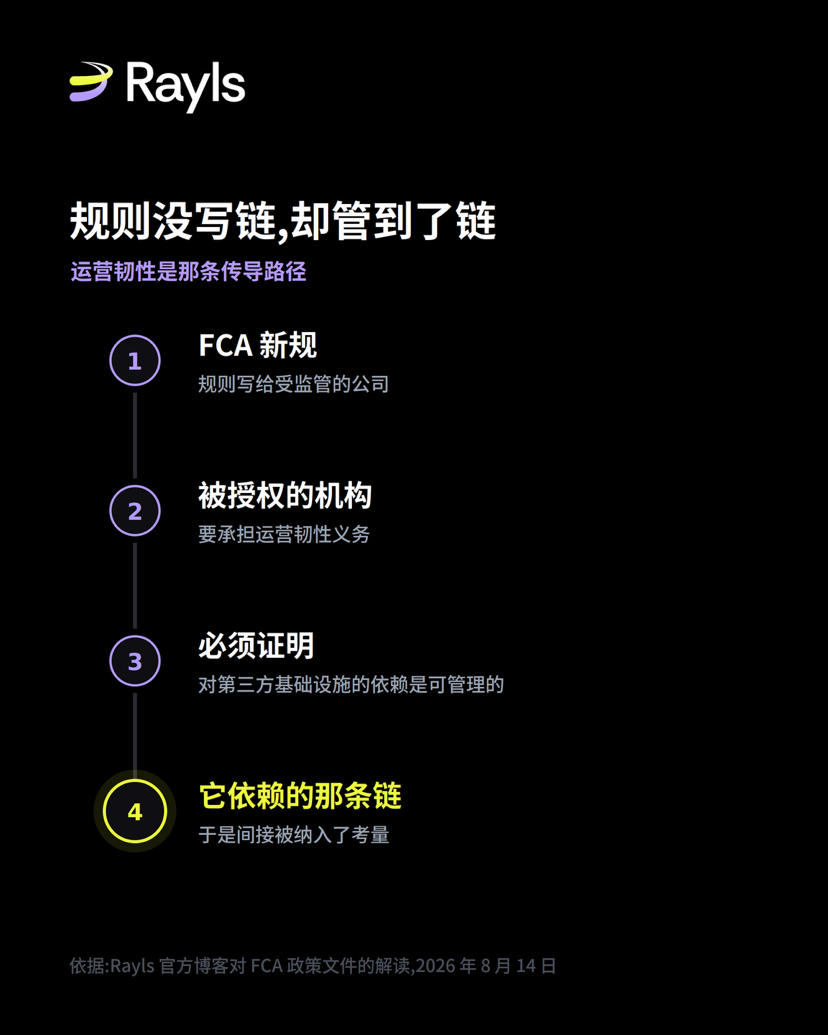
Die Regel selbst stellt keine Anforderungen an Blockchain. Sie nennt keine Validatoren beim Namen und schreibt auch nicht vor, wie eine öffentliche Kette Konsens konkret ausführen soll.
Aber sie verlangt, dass die autorisierten Institutionen die von ihnen genutzten Infrastrukturen verwalten und nachweisen, dass sie sie unter Kontrolle haben – inklusive Risiken Dritter und technischer Risiken. Dieser Satz wirkt zwar nüchtern, tatsächlich ist er aber eine Art Übertragungspfad: Die Regeln betreffen Institutionen, und Institutionen müssen dann für die Kette verantwortlich sein, die sie nutzen. Dadurch rückt die Kette selbst indirekt in den Betrachtungskreis.
Und mit einer weiteren Eigenschaft kommt hinzu: Dieses Regelwerk bündelt Verpflichtungen bei erkennbaren und rechenschaftspflichtigen Akteuren. Selbst im Fall von dezentralem Finanzwesen liegt der Einstiegspunkt darin, ob es eine erkennbare Kontrollinstanz gibt. Zusammen betrachtet ist die Ausrichtung daher recht klar: Regulierte Geschäfte werden eher zu Netzwerken tendieren, bei denen die Betreiber erkennbar sind und die Compliance-Kontrolle so ausgestaltet ist, dass sie beaufsichtigt werden kann.
Verpfändung wird offiziell in den Regulierungsrahmen aufgenommen
Das passt genau zu dem, woran ich in meinen beiden vorigen Beiträgen zur Verpfändung angeknüpft habe.
Unter den neuen Regeln wird Verpfändung zu einer regulierten Tätigkeit – mit Pflichten zur Offenlegung von Informationen, zur Einwilligung der Kunden und zur Aufbewahrung von Aufzeichnungen. Gleichzeitig lässt der Rahmen einen angemessenen Spielraum für automatische Verpfändung. Beim Verwahrgeschäft gelten für die Kryptowerte der Kunden die neuen CASS-17-Verwahrregeln; bei der Verwaltung privater Schlüssel wird eine technisch neutrale Haltung eingenommen. Tokenisierte Wertpapiere werden hingegen weiterhin nach den bisherigen CASS-6-Regeln verwahrt.
Noch ein Detail, auf das Teilnehmende an der Verpfändung achten sollten: Institutionen müssen Kapital für Verpfändungsverluste ansetzen (z. B. Einziehungen/Verfall). Einziehungen/Verfall sind genau das Risiko, das ich im vorherigen Beitrag beschrieben habe: Wenn Validatoren sich bösartig verhalten oder längere Zeit ausfallen, wird ein Teil der verpfändeten Coins abgezogen. Jetzt behandelt die Regulierung das als ein reales Risiko, das durch Kapital gedeckt werden muss.
Stablecoins haben die Identität als Abwicklungsvermögenswert erhalten
Das ist meiner Ansicht nach der praktischste Vorteil für die Branche.
Nach der Aktualisierung der Leitlinien für digitale Wertpapier-Sandboxes können qualifizierte Stablecoins als Abwicklungsvermögenswerte verwendet werden. Gleichzeitig wurde die vorsichtige Behandlung der Stablecoin-Emission gelockert: Die entsprechenden Kapitalkoeffizienten wurden von 2 % auf 1 % gesenkt.
Die Reaktion der Branche auf diesen Punkt ist eindeutig positiv. Der Zahlungsverband bezeichnet die Halbierung des Kapitalkoeffizienten als einen Erfolg nach dem Proportionalitätsprinzip und ist der Ansicht, dass die gesamte Anpassung die starre, komplexe Ausgestaltung durch kommerziell handhabbare Regeln ersetzt.
Noch nicht geklärt – das muss man klarstellen
Ich möchte diesen Text nicht als einseitig gute Nachrichten schreiben, daher ist dieser Abschnitt vielleicht wichtiger als die vorherigen Kapitel.
Die FCA hat selbst die noch offenen Punkte aufgelistet: dezentrales Finanzwesen, Distributed-Ledger-Technologie, Krypto-Asset-Derivate, die künftige Politik zu Stablecoins, die Anforderungen an Audits sowie Übergangsbestimmungen – all das wird in späteren Politikvorgaben und Konsultationen geklärt.
Konkret auf ein paar zentrale Punkte: Die Details zur Besonnenheit (Prudence) sind noch Gegenstand einer Konsultation; die Frist für Rückmeldungen ist der 30. Juli 2026. Institutionen können daher derzeit ihre Kapitalbindung noch nicht vollständig und sicher berechnen. Dezentrales Finanzwesen wird aufgeschoben, und der Maßstab der überprüfbaren Kontrollinstanz gibt der Grenze zwar einen Anker, aber die objektiven Kennzahlen für die Beurteilung von Dezentralisierung werden separat konsultiert. Das bedeutet: Die umstrittenste Grenze in der gesamten Regelung bleibt vorerst offen. Auch der Anwendungsbereich für Stablecoins ist noch in Bewegung. Ein Gesetzesentwurf vom April schlägt vor, in Großbritannien ausgegebene qualifizierte Stablecoins aus bestimmten Tätigkeitsbereichen herauszunehmen und stattdessen in das zukünftige Zahlungssystem-Regime einzubeziehen. Die Regierung hat zudem vorgeschlagen, die Aufsichtsbehörde für Zahlungssysteme in die FCA zu integrieren.
Außerdem sind Compliance-Kosten real. Unter Stress nachweisen zu können, dass Rückgaben zum Nennwert möglich sind, Kapital für Verpfändungsverluste anzusetzen und bei der Abhängigkeit von Dritt-Infrastrukturen die erforderlichen Nachweise zur betrieblichen Widerstandsfähigkeit vorzulegen – all das ist nicht kostenlos. Ob die Regeln sinnvoll sind, ist das eine; ob die Aufsicht bei der Durchsetzung den Grundsatz der Verhältnismäßigkeit anwendet, ist etwas anderes.
Was bedeutet das für Rayls und wo ist Zurückhaltung geboten
Die offizielle Auslegung von Rayls lautet, dass die Richtung dieser Regelsetzung mit ihren Designzielen übereinstimmt: Public Chains nutzen eine überprüfbare, lizensierte Menge an Validatoren, statt einer anonym offenen. Compliance ist im Netzwerk und in den Token-Standards eingebaut, nicht als nachträgliche Kontrollmaßnahme. Enygma bewahrt die Auditierbarkeit, während es Transaktionsgeheimnisse bereitstellt. Und nachdem Stablecoins als Abwicklungsvermögenswerte dienen können, passt es die Ausrichtung besonders gut dazu, dass Institutionen mit regulierter Abwicklung einen institutionellen L1 nutzen.
Aber hier gibt es einen Grad an Zurückhaltung, den ich unbedingt unverändert beibehalten muss – denn genau das ist das Vertrauenswürdigste an diesem offiziellen Blog. Der Blog stellt selbst klar: Die FCA verlangt nicht, dass verifizierende Stellen eine Erlaubnispflicht (Lizenzierung) haben. Und es werden auch keine Regeln formuliert, die eine bestimmte Netzwerkarchektur bevorzugen. Sie setzt lediglich Erkennbarkeit, Verantwortlichkeit und betriebliche Widerstandsfähigkeit als Schwellenwerte dafür, eine regulierte Geschäftstätigkeit auszuüben.
Die beiden Aussagen unterscheiden sich stark. Die erste ist „Die Regulierung steht auf meiner Seite“, die zweite „Die Regulierungs-Schwelle und mein Design passen genau zueinander“. Die offizielle Stelle hat sich für die zweite entschieden – und gerade diese Zurückhaltung macht das Argument noch tragfähiger.
Meine Einschätzung
Diese Regeln haben für normale Inhaber kaum direkte Auswirkungen, aber sie können die Logik beeinflussen, nach der Institutionen auswählen.
Bisher berücksichtigen Institutionen bei der Auswahl der Kette vor allem Performance, Kosten und Ökosystem. Wenn es künftig aber zwingend wird, dass sie gegenüber der Regulierung nachweisen müssen, dass ihre Abhängigkeit von der Infrastruktur beherrschbar ist, dann wird sich daraus eine harte Frage ergeben: Wer betreibt diese Kette, wen kontaktiert man bei Problemen und lässt sie sich beaufsichtigen? Eine anonyme Menge an Validatoren kann bei dieser Frage kaum verlässliche Antworten liefern.
Beachtenswert sind vor allem die nächsten Konsultationen – insbesondere die Bewertungsmaßstäbe für dezentrales Finanzwesen und die Leitlinien zur betrieblichen Widerstandsfähigkeit von verteilten Ledgern. Genau das wird den Teil ausmachen, der die Auswahl der Infrastruktur wirklich beeinflusst.
Referenzquelle: Rayls offizieller Blog (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, 14. August 2026); Links zu Übersichten der FCA-Policy-Dokumente und Reaktionen aus der Branche, die im Text zitiert werden, sind im Originalartikel angegeben.