Ich habe heute Abend TermMax-Leverage-Märkte überprüft und bin immer wieder auf den Ausdruck „One-Click-Leverage“ gestoßen. Es klingt so, als sei das harte Problem entfernt worden.
Also habe ich mich tatsächlich einfach in den Flow gesetzt.
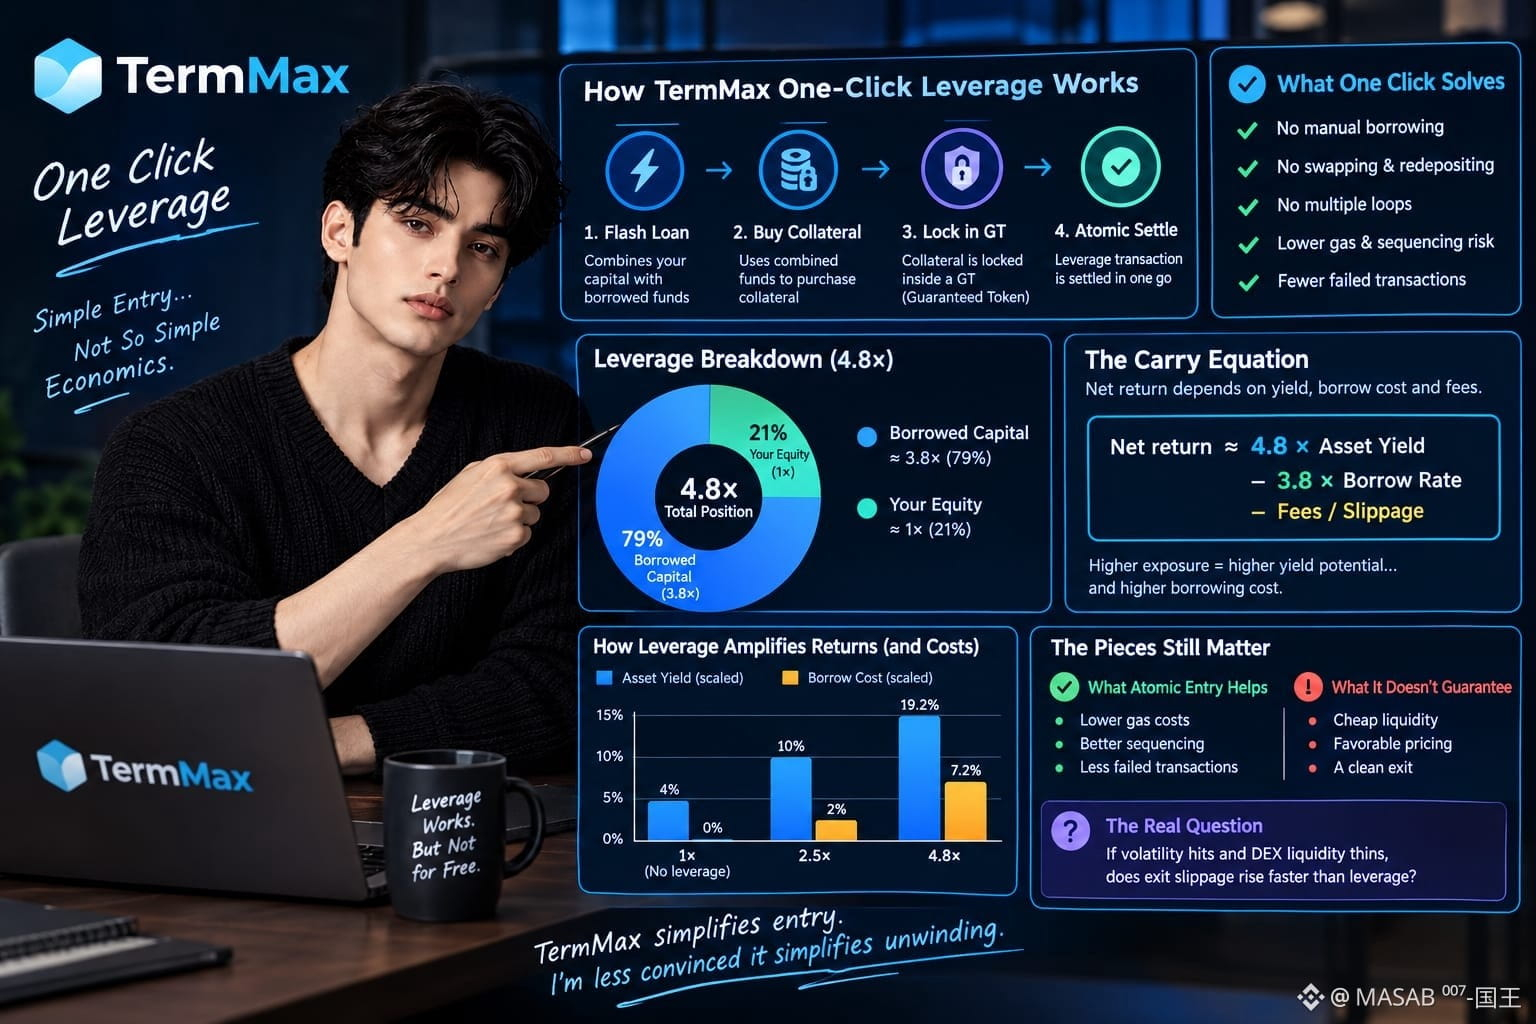
TermMax verwendet einen Flash-Loan, um mein Kapital mit geliehenen Mitteln zu kombinieren, Sicherheiten zu kaufen, sie in einem GT einzuschließen und die Leverage-Transaktion atomar abzuwickeln. Das ist sauberer als manuelles Leihen, Swappen, erneutes Einzahlen und das wiederholte Durchlaufen mehrerer Schritte.
Aber Ausführungskomfort ist nicht gleich wirtschaftliche Einfachheit.
Bei 4,8× Leverage sind ungefähr 3,8× meines Eigenkapitals geliehenes Kapital. Etwa 79% der gesamten Position sind schuldenfinanziert.... Wenn ich einen renditeerzeugenden Vermögenswert oder einen Principal Token nutze, skaliert die Vermögensrendite mit dem Exposure – aber die festen Finanzierungskosten skalieren ebenfalls.
Eine grobe Carry-Gleichung lautet:
Nettoertrag ≈ 4,8 × Asset-Rendite − 3,8 × Borrow-Rate − Gebühren/Slippage.
Hier hört „One-Click“ auf zu helfen.
Atomarer Einstieg kann Gas, Sequenzierung und das Risiko fehlgeschlagener Transaktionen reduzieren.... Er kann jedoch keine günstige Liquidität, vorteilhafte Preisgestaltung oder einen ebenso sauberen Ausstieg garantieren. Kreditnehmer erhalten eine optimierte Ausführung; Kreditgeber stellen weiterhin die Bandbreite an Liquidität darunter.
Wenn Volatilität zuschlägt und die DEX-Liquidität ausdünnt: Steigt dann die Exit-Slippage schneller als das Leverage?
TermMax vereinfacht den Einstieg. Ich bin weniger überzeugt davon, dass es das Auflösen ebenso vereinfacht.
#termmax @TermMax