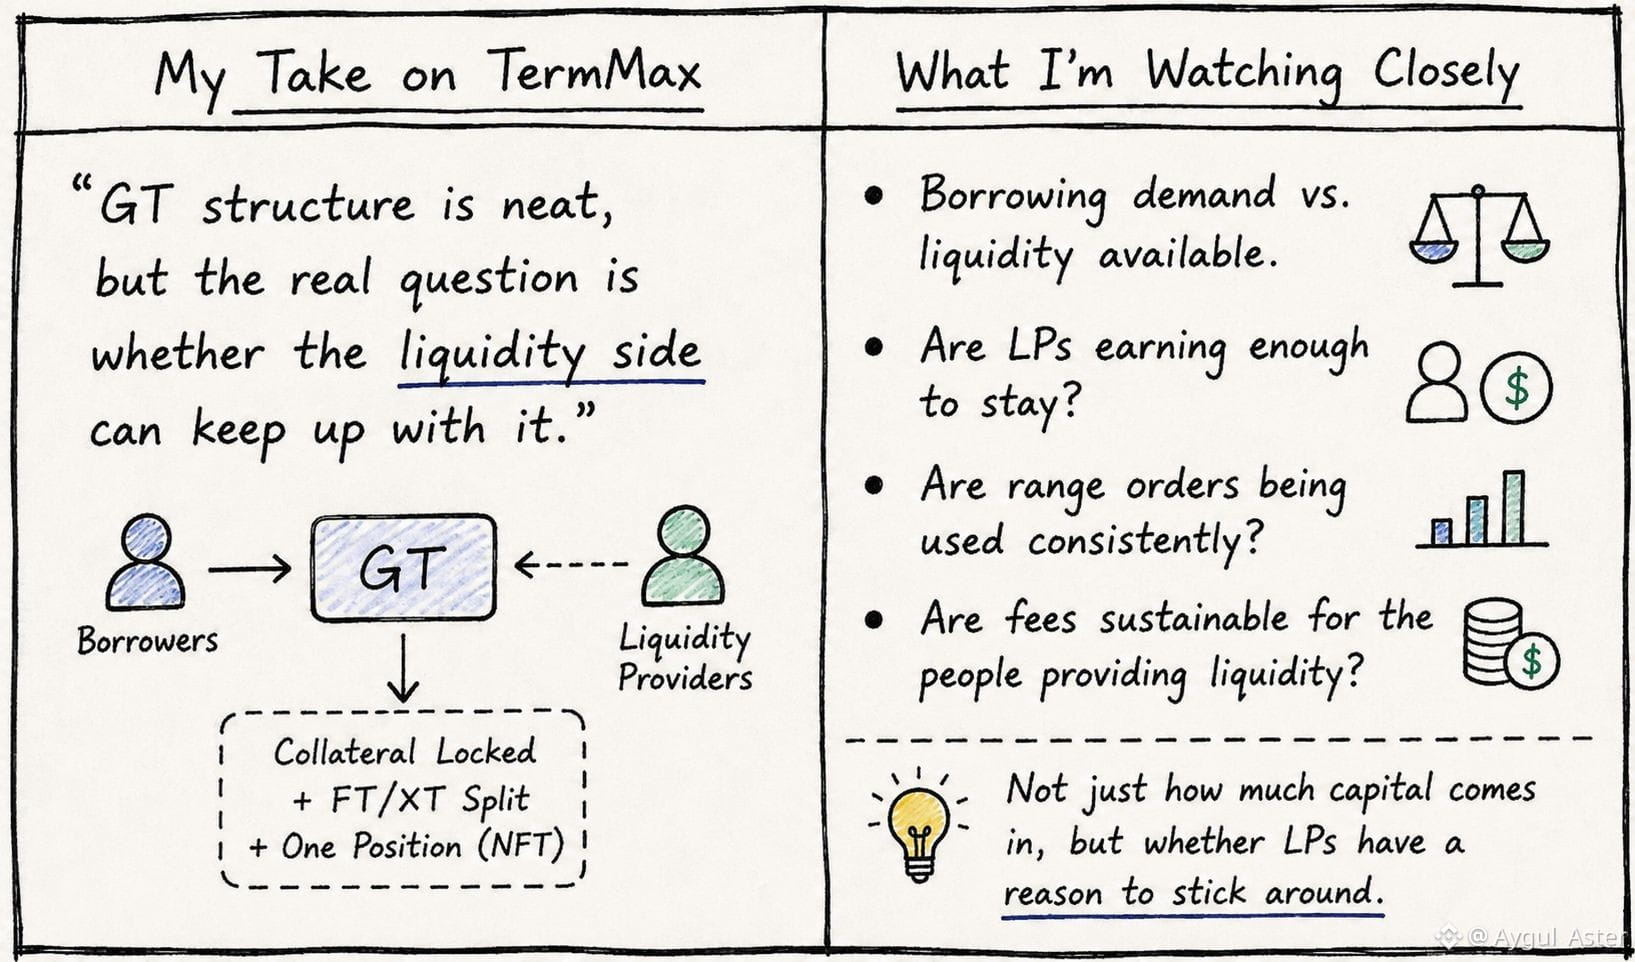
#termmax @TermMax Je tiefer ich mich mit TermMax beschäftige, desto mehr habe ich das Gefühl, dass die spannende Frage gar nicht wirklich ist, ob die GT-Struktur funktioniert. Die ist nämlich ziemlich ausgeklügelt. Was mich im Moment vielmehr interessiert, ist die Frage, ob die Liquiditätsseite damit Schritt halten kann.
Ich achte inzwischen stärker auf das Verhältnis zwischen der Kreditaufnahme-Aktivität und der Liquidität, die das Ganze unterstützt. Wenn mehr Nutzer für Leverage hereinkommen, während Liquiditätsanbieter nach und nach weniger aktiv werden, kann das eine ziemlich andere Dynamik erzeugen. Aus Sicht der Kreditnehmer kann sich alles weiterhin glatt und unkompliziert anfühlen, aber darunter könnte die verfügbare Liquidität allmählich dünner werden.
Und ehrlich gesagt ist genau das der Teil von TermMax, der mich am meisten interessiert.
Ich glaube nicht, dass uns TVL allein genug sagt. Ich würde gern wissen, ob LPs genug verdienen, um tatsächlich dabeizubleiben, ob diese Range-Orders konsistent genutzt werden, und ob die Nachfrage nach Krediten genügend Gebühren erzeugt, damit die Bereitstellung von Liquidität lohnenswert bleibt.
Denn wenn die Nachfrage nach Leverage weiter wächst, während die Beteiligung der LPs weiter schwächer wird, könnte es irgendwann eine Lücke geben zwischen dem, wie viel die Nutzer ausleihen wollen, und dem, wie viel Liquidität tatsächlich verfügbar ist.
Ich sage nicht, dass das gerade schon passiert. Es könnte einfach sein, dass es sich um ein Protokoll in einer frühen Phase handelt, das noch sein Gleichgewicht findet.
Aber wenn ich TermMax genau im Blick hätte, dann wäre das der nächste Punkt, auf den ich achten würde: nicht nur, wie viel Kapital hereinkommt, sondern ob die Leute, die dieses Kapital bereitstellen, auch wirklich einen Grund haben, zu bleiben.
Was denkt ihr? Ist LP-Nachhaltigkeit das Maß, das wir am engsten im Blick haben sollten?