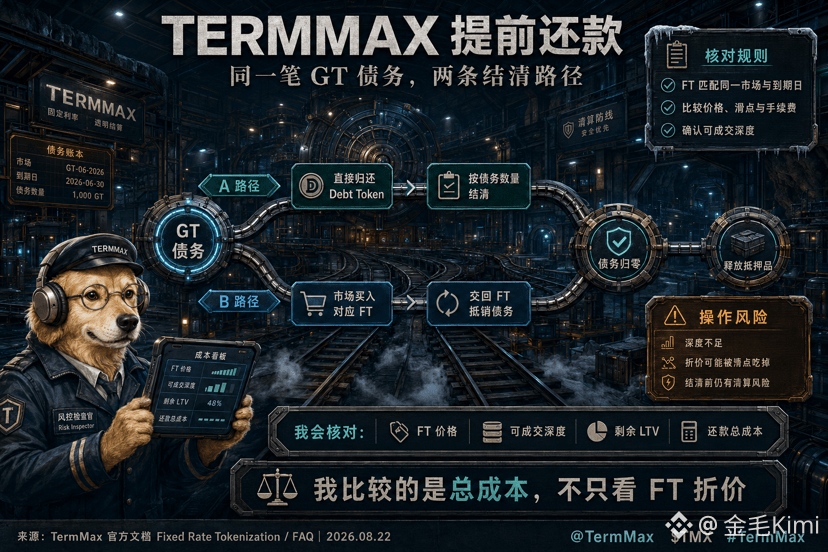
Als ich eine feste Zinsdarlehensrate vorzeitig zurückzahlen wollte, stellte ich fest, dass hinter dem „Rückzahlen“-Button zwei Wege zur Kapitalrückführung verborgen sind. TermMax’ GT-Records bilden Sicherheiten und emittierte Schulden ab. Darlehensnehmer können die zugehörigen Schuldentokens direkt zurückgeben oder im selben Markt ein FT mit demselben Fälligkeitsdatum kaufen und es dann verwenden, um die Schulden in GT zu verrechnen; erst wenn die Schuldenmenge auf null steht, werden die Sicherheiten freigegeben.
Ich sehe das als eine vorzeitige Rücknahme eines von mir unterschriebenen Scheins. Die direkte Rückgabe der Schuldentokens ist einfacher zu kalkulieren. Wenn die Marktzinsen steigen, könnte ein FT unter dem Nennwert handeln; dann könnten meine Buchkosten beim Rückkauf von FT möglicherweise niedriger sein. Aber ein Abschlag bedeutet nicht automatisch, dass ich Geld spare: Order-Tiefe, Slippage und On-Chain-Gebühren verändern den gesamten Ausführungsbetrag, und wenn man den falschen Markt oder das falsche Fälligkeitsdatum kauft, lässt sich das ohnehin nicht sinnvoll zur Abwicklung verwenden. Das offizielle FAQ beschreibt den Rückkauf von FT als optionalen Rückzahlungsweg für den Darlehensnehmer, garantiert aber nicht, dass FT stets mit Abschlag gehandelt wird.
Vor meiner Order prüfe ich zunächst den FT-Contract und den zugehörigen Markt, dann Fälligkeitsdatum und verfügbare handelbare Menge und rechne die gesamten Rückkaufkosten für FT gemeinsam mit dem Betrag für eine direkte Rückzahlung durch. Solange die Position noch nicht vollständig abgewickelt ist, bleibt die zugehörige Sicherheit in GT weiterhin vom LLTV und vom Orakelpreis abhängig; selbst wenn FT günstig ist, kann das keine Kursrückgänge der Sicherheiten verhindern, die eine Liquidation auslösen. Ich akzeptiere nur eine vollständige Preisstellung—nur auf den Begriff „Abschlag“ zu schauen ist ein sicherer Weg, Lehrgeld zu zahlen.
@TermMax
#termmax
Ich sehe das als eine vorzeitige Rücknahme eines von mir unterschriebenen Scheins. Die direkte Rückgabe der Schuldentokens ist einfacher zu kalkulieren. Wenn die Marktzinsen steigen, könnte ein FT unter dem Nennwert handeln; dann könnten meine Buchkosten beim Rückkauf von FT möglicherweise niedriger sein. Aber ein Abschlag bedeutet nicht automatisch, dass ich Geld spare: Order-Tiefe, Slippage und On-Chain-Gebühren verändern den gesamten Ausführungsbetrag, und wenn man den falschen Markt oder das falsche Fälligkeitsdatum kauft, lässt sich das ohnehin nicht sinnvoll zur Abwicklung verwenden. Das offizielle FAQ beschreibt den Rückkauf von FT als optionalen Rückzahlungsweg für den Darlehensnehmer, garantiert aber nicht, dass FT stets mit Abschlag gehandelt wird.
Vor meiner Order prüfe ich zunächst den FT-Contract und den zugehörigen Markt, dann Fälligkeitsdatum und verfügbare handelbare Menge und rechne die gesamten Rückkaufkosten für FT gemeinsam mit dem Betrag für eine direkte Rückzahlung durch. Solange die Position noch nicht vollständig abgewickelt ist, bleibt die zugehörige Sicherheit in GT weiterhin vom LLTV und vom Orakelpreis abhängig; selbst wenn FT günstig ist, kann das keine Kursrückgänge der Sicherheiten verhindern, die eine Liquidation auslösen. Ich akzeptiere nur eine vollständige Preisstellung—nur auf den Begriff „Abschlag“ zu schauen ist ein sicherer Weg, Lehrgeld zu zahlen.
@TermMax
#termmax