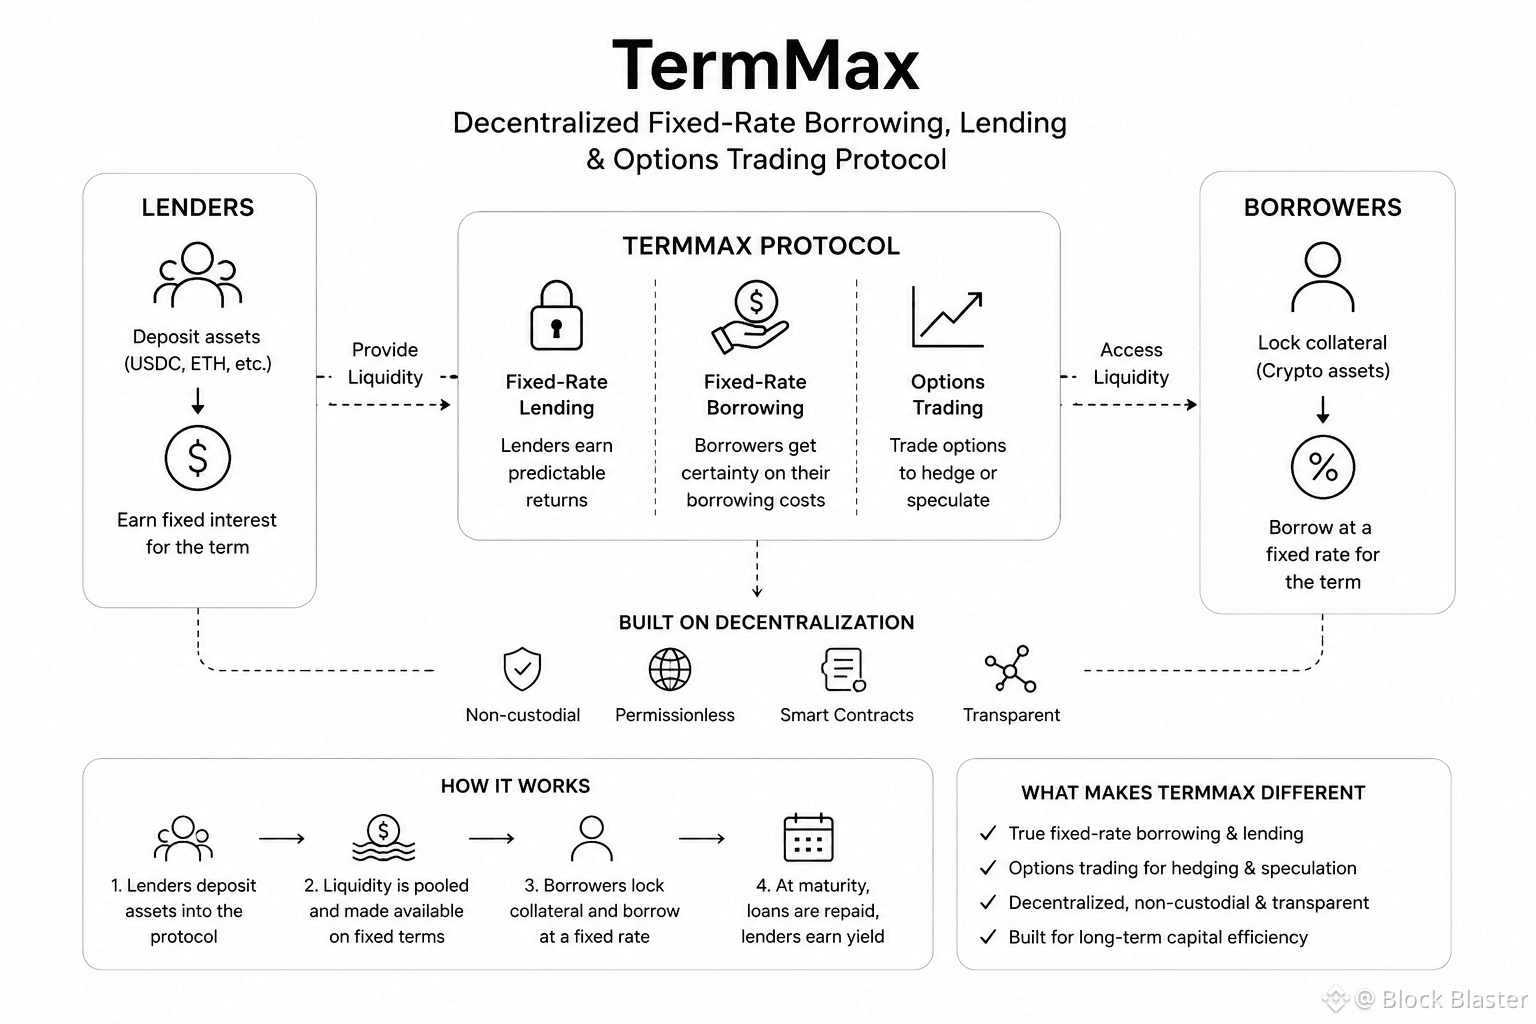

Ich habe mir TermMax angesehen in der Annahme, dass die Hauptstory bereits geklärt sei: Festzins-Kredite. Kredite zu einem Zinssatz aufnehmen, den man kennt, und zu einer planbaren Rendite wieder verleihen. Klingt ziemlich unkompliziert.
Aber nachdem ich tiefer gegraben habe, glaube ich, dass die spannendere Frage viel einfacher ist:
Kommen die Leute wirklich hierher, weil sie Festzins-Kredite brauchen?
Allein TVL wird das nicht beantworten.
DeFi hat reichlich Kapital, das dorthin zieht, wo die nächste attraktive Rendite oder ein entsprechender Anreiz auftaucht. Einlagen können schnell ankommen und genauso schnell wieder verschwinden. Kreditnehmer sind dagegen schwerer zu simulieren.
Deshalb schaue ich bei TermMax mehr darauf, was Kreditnehmer tun, als darauf, wie viel Liquidität eingezahlt wird.
Außerdem gibt es hier einen interessanten Timing-Aspekt. Wenn variable Zinssätze günstig sind, wirkt es nicht so wichtig, einen Zinssatz festzuschreiben. Aber wenn die Märkte unübersichtlich werden und die Kreditkosten plötzlich stark schwanken, wird es auf einmal wertvoll, genau zu wissen, was man am Ende schuldet.
Das ist im Grunde eine Art Versicherung gegen Zinssatz-Unsicherheit. Niemand denkt viel über den Regenschirm nach, bis die Wolken auftauchen.
Vielleicht schafft TermMax es, eine gleichbleibende Nachfrage genau darum herum aufzubauen. Vielleicht bevorzugen Nutzer aber weiterhin die Flexibilität von Märkten mit variablen Zinssätzen.
Wie auch immer: Ich glaube nicht, dass TVL die ganze Geschichte erzählt.
Für mich ist das entscheidende Signal, ob Kreditnehmer wiederkommen, auch wenn es keinen zusätzlichen „Zucker“ gibt, der Kapital anzieht.
Genau das beobachte ich.
@TermMax #TermMax